 九眼科技
INDUSTRY OVERVIEW / 行业全景 · 农业机械
中国农业机械出海深度研究
欧美巨头进入下行周期,中国农机在“一带一路”和全球南方快速放量,但品牌认知仍停留在“便宜”
核心观点
全球农机的两大阵营正在分化:曾经主导市场的欧美巨头 2025 年销售普遍下滑 10% 以上,而中国农机出口 2025 年全年增长超过 25%,2026 年一季度继续增长 28.9%。增量来自东南亚、中亚、非洲和拉美——它们需要更低价、更小马力、更耐用的设备。但在英文“最佳拖拉机品牌”的榜单里,中国品牌几乎看不见。
- 欧美巨头进入下行周期,为中国品牌让出“入门级”空间
2025 年约翰迪尔设备业务净销售额 389 亿美元,下降 12.9%;爱科(AGCO)净销售额约 101 亿美元,下降 13.5%;凯斯纽荷兰(CNH)工业活动净销售额 153.5 亿美元,下降 10%。标普全球市场情报判断,2025 年是第二个连续下滑年,复苏最早在 2026 年。
- 出口保持高增长:2025 年农机及零部件出口 189.6 亿美元,同比增长 25.1%
海关数据显示,2025 年全年农业机械及零部件出口 189.6 亿美元(+25.1%),其中拖拉机 12.5 亿美元(+33.4%),收获机械 9.3 亿美元(+87.8%)。按另一口径,2025 年农机出口 674.19 亿元人民币,同比增长 32.3%;2026 年一季度农机出口 59.4 亿美元,同比增长 28.9%。
- 目的地:亚洲与欧洲各占约 30%,非洲、拉美增速最快
2025 年亚洲约占 29.7%,欧洲约占 29.2%,北美占 11.9%(2013 年为 18%);非洲出口增长 54.6%,拉美增长 36.5%。2025 年拖拉机对“一带一路”国家的出口占比为 81.6%。
- 产品在升级:37 kW 以上拖拉机占出口数量三成以上
2020–2025 年,37 kW 以上拖拉机的出口数量占比由不足一成升至三成以上;75 kW 以上拖拉机的出口数量增长两倍多。中国一拖 2025 年拖拉机出口首次突破 1 万台(+41%)。
- 新品类爆发:农业无人机 2025 年 1–5 月出口同比增长 252%
2025 年 1–5 月,中国农业无人机出口 6,134 架,同比增长 252%,其中东南亚占比超过 65%。大疆农业与极飞科技是代表企业。
- 品牌可见度:英文榜单里没有中国拖拉机品牌
我们抽查的两份“最佳拖拉机品牌”榜单(18 个和 10 个品牌)没有一个中国品牌;唯一列出中国品牌的英文榜单出自 B2B 采购平台,并自称由 AI 生成。国际买家搜索“哪个拖拉机可靠”,答案里几乎没有中国企业。
一、全球市场:欧美巨头连续下滑,行业处于周期底部
全球农机需求被农户信心、作物价格和融资成本压制。标普全球市场情报判断,全球农机制造商 2025 年将迎来第二个连续的销售下滑年,2025 年大概率是谷底,2026 年起逐步回升(S&P Global)。
三大欧美农机巨头 2025 年销售普遍下降 10%–14%
2025 年净销售额同比降幅(%)
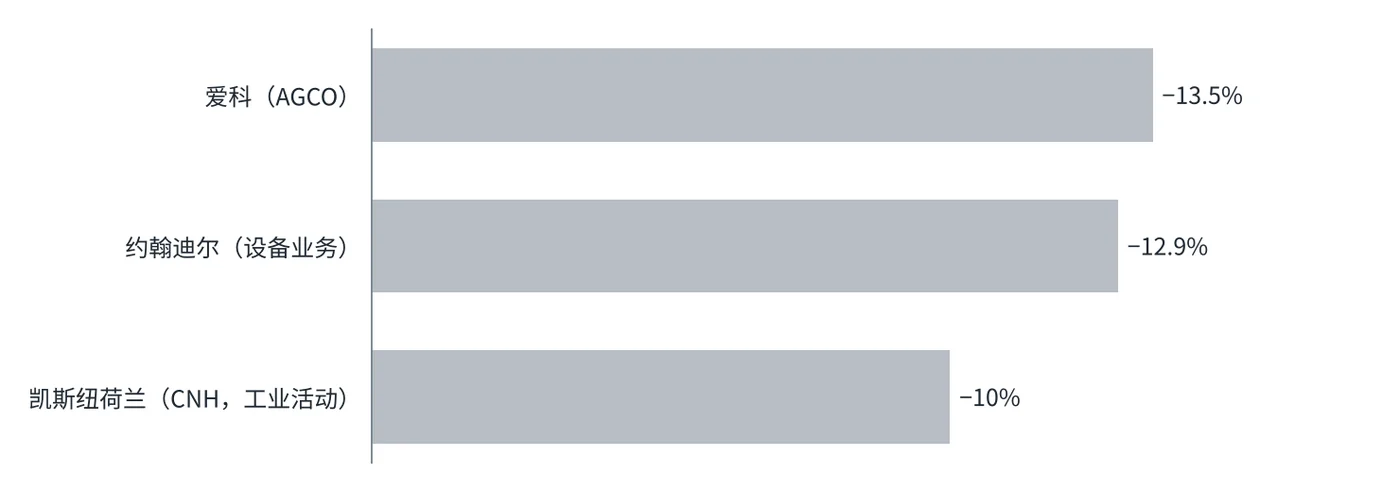
资料来源:Deere:设备业务净销售额 389 亿美元,−12.9%(Business Record);AGCO:净销售额约 101 亿美元,−13.5%(Farm Equipment);CNH:工业活动净销售额 153.5 亿美元,−10%(AgNavigator);柱长为降幅绝对值
龙头企业自己也在管理预期。 凯斯纽荷兰把 2026 年称为“谷底之年”,预计农机业务净销售额下降 5% 至持平,调整后息税前利润率 4.5%–5.5%,2027 年恢复增长;爱科预计 2026 年净销售额 104 亿至 107 亿美元,调整后营业利润率 7.5%–8.0%。凯斯纽荷兰 2025 年第四季度,北美大马力拖拉机销量下降 31%,亚太拖拉机销量增长 19%——需求的重心在向亚洲转移(AgNavigator)。
对出口企业的含义: 欧美大马力市场收缩,中国企业的主战场应当是对价格、维修便利性和中小马力更敏感的新兴市场;同时,主流品牌在这些市场的“守成”能力也在变弱,是进入的窗口。
二、中国出口:规模与结构同步升级
中国农机出口有两种常见统计口径,范围不同,不能直接对比。口径一(海关“农业机械及零部件”):2025 年出口 189.6 亿美元,同比增长 25.1%(Eonmac,引海关数据);2025 年上半年为 93.05 亿美元(+26.5%)(中国农机工业协会)。口径二(媒体报道的“农机出口”):2025 年 674.19 亿元,同比增长 32.3%(新华网);2026 年一季度 59.4 亿美元,同比增长 28.9%(Farmers Journal)。
收获机械出口额增长 87.8%,是主要品类中增速最快的
2025 年中国主要农机品类出口额(亿美元)及同比
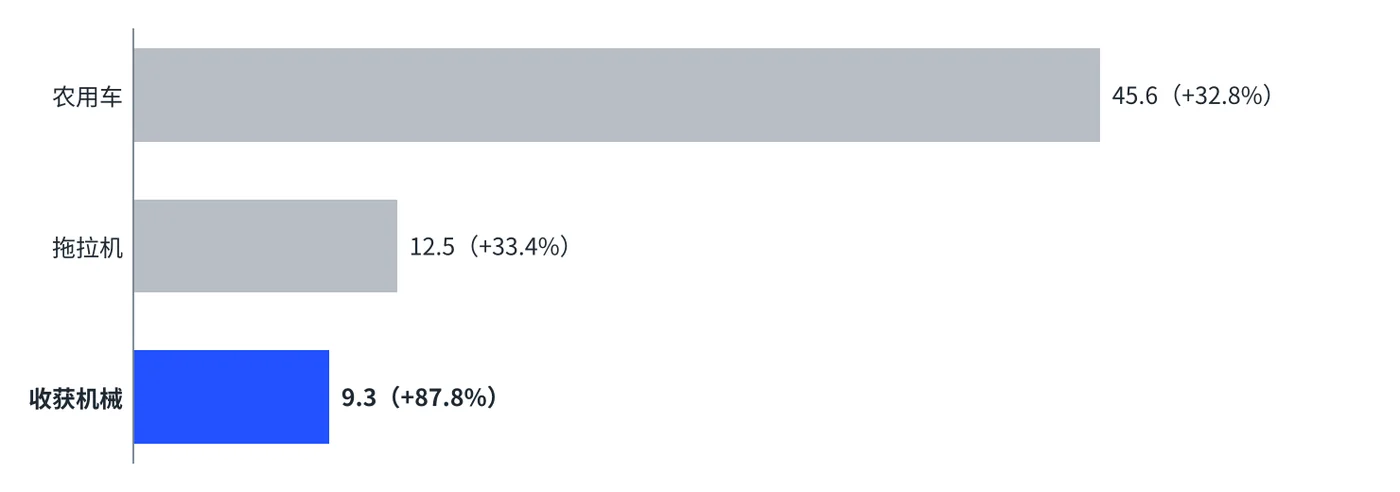
资料来源:海关统计,经 Eonmac 整理;表中三类不是出口总额的全部,还有农机零部件等其他品类
产品在向“中大马力、智能化”升级。 2020–2025 年,37 kW 以上拖拉机的出口数量占比从不足一成升至三成以上;75 kW 以上拖拉机出口数量增长两倍多(Eonmac)。中国一拖 2025 年拖拉机出口销量首次突破 1 万台(+41%),出口收入 11.91 亿元(+29%),东方红拖拉机年出口约 1,500 台(网易,引行业报道)。
植保无人机是新的增长点。 2025 年 1–5 月,中国农业无人机出口 6,134 架,同比增长 252%,其中东南亚占比超过 65%(同上)。这个品类的出海方式是“硬件 + 软件 + 飞手培训”的整包服务,例如北极鸥航空与哈萨克斯坦农场签下 200 万亩棉田植保服务订单(新华网)。
三、目的地与壁垒:全球南方放量,北美份额被关税挤压
亚洲与欧洲各占约 30%,北美占比已从 18% 降到 11.9%
2025 年中国农机出口分区域占比(%)
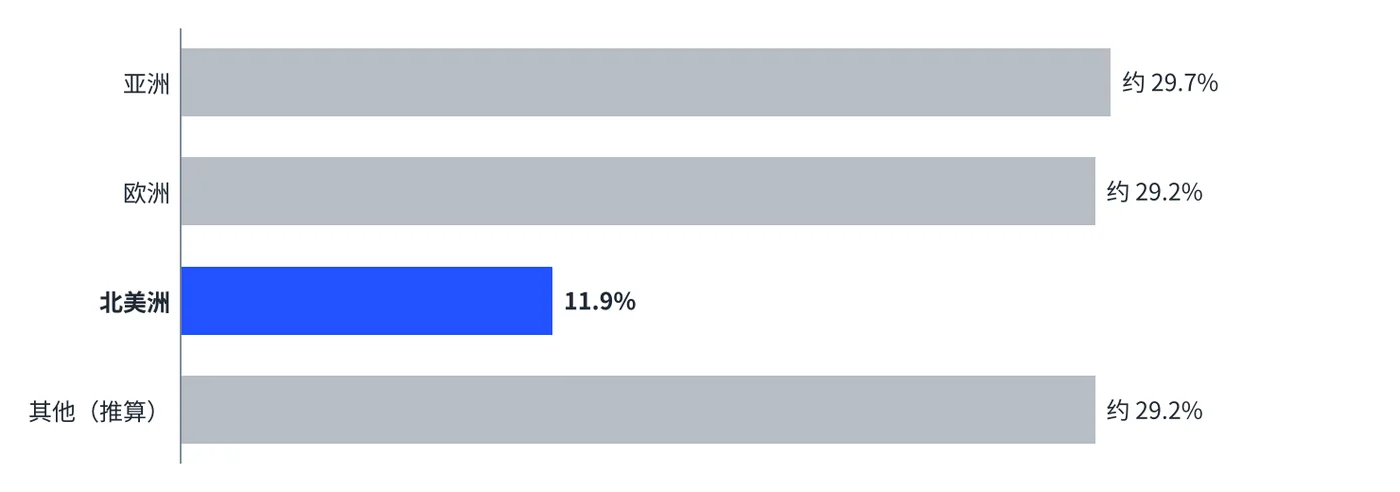
资料来源:海关统计,经 Eonmac 整理;“其他(推算)”为 100% 减去前三项,包含非洲、拉美、大洋洲等;非洲出口增速 +54.6%,拉美 +36.5%
| 市场 | 信号 | 对中国企业的影响 |
|---|---|---|
| 东南亚 | 东盟已超过美国,成为中国农机第一大贸易对象;印尼、泰国进入出口额前十;微型智能农机占对东盟出口量的 42%(网易);潍柴雷沃 2025 年对印尼出口额超过 2 亿元 | 小型、智能化、耐用的产品更受欢迎;本地服务与价格同等重要 |
| 中亚与俄罗斯 | 哈萨克斯坦是更新需求的重点市场,中国一拖已在当地设装配厂;雷沃在中亚的销量年增超过 30%(Farmers Journal) | 本地化装配与售后是关键;政策与汇率风险较高 |
| 非洲与拉美 | 非洲出口增长 54.6%,拉美增长 36.5%;山东泰沃 2604 拖拉机出口巴西,山东双力拖拉机在非洲、南美“十分抢手”(新华网) | 对价格和耐用性敏感;需要本地化改造(例如非洲防尘空滤、东南亚宽履带) |
| 欧洲 | 2025 年占出口约 29.2%;山东泰沃订单约 150 台发往欧洲、南美和非洲 | 主要是中小马力与园艺类产品,认证和排放合规是门槛 |
| 北美 | 占比 11.9%,2013 年为 18%;美国仍是最大单一国别市场(Eonmac) | 中美贸易摩擦压低占比;零部件与小型设备仍有需求 |
东南亚占比数据在来源中存在口径歧义(网易称东南亚约占 45%,亚洲占 35.44%,基数未说明),本报告不做加总。
需求端的“本地化改造”是竞争力来源。 中联重科针对乌干达收获季与雨季重叠的问题改进水稻联合收割机,德诚控股针对撒哈拉沙尘升级微耕机空滤器,东南亚泥泞稻田里中国企业加宽履带——这些细节说明,中国企业的优势不只是价格,而是响应速度(新华网)。
四、竞争格局:一拖、雷沃领跑,增长来自新品类与新渠道
中国有超过 2,200 家规模以上农机企业,生产 4,500 多种产品(36Kr)。出口端的代表企业包括中国一拖(东方红)、潍柴雷沃、中联重科、常柴、山东泰沃、山东双力、大疆农业、极飞科技等。
| 企业 | 出口与海外信号 | 来源 |
|---|---|---|
| 中国一拖(东方红) | 2025 年拖拉机出口销量首次突破 1 万台(+41%),出口收入 11.91 亿元(+29%) | 网易引行业报道 |
| 潍柴雷沃 | 大中型拖拉机出口市场占有率超过 30%;2025 年对印尼出口额超过 2 亿元 | 新华网、网易 |
| 中联重科(农机业务) | 2025 年农业机械收入 35.42 亿元,同比下降 23.84%,说明国内下行没有被出口完全抵消 | 网易引行业报道 |
| 山东泰沃 | 出口占比超过 80%,2604 拖拉机配备辅助驾驶和卫星定位出口巴西 | 新华网 |
| 大疆农业、极飞科技 | 植保无人机出口 2025 年 1–5 月 6,134 架(+252%),东南亚占比超过 65% | 网易引行业报道 |
出口数据来自媒体转述,各企业口径不一,仅作方向参考。
植保无人机、收获机械与大中马力拖拉机是增速最快的出口品类
各细分品类出口同比增速(%)
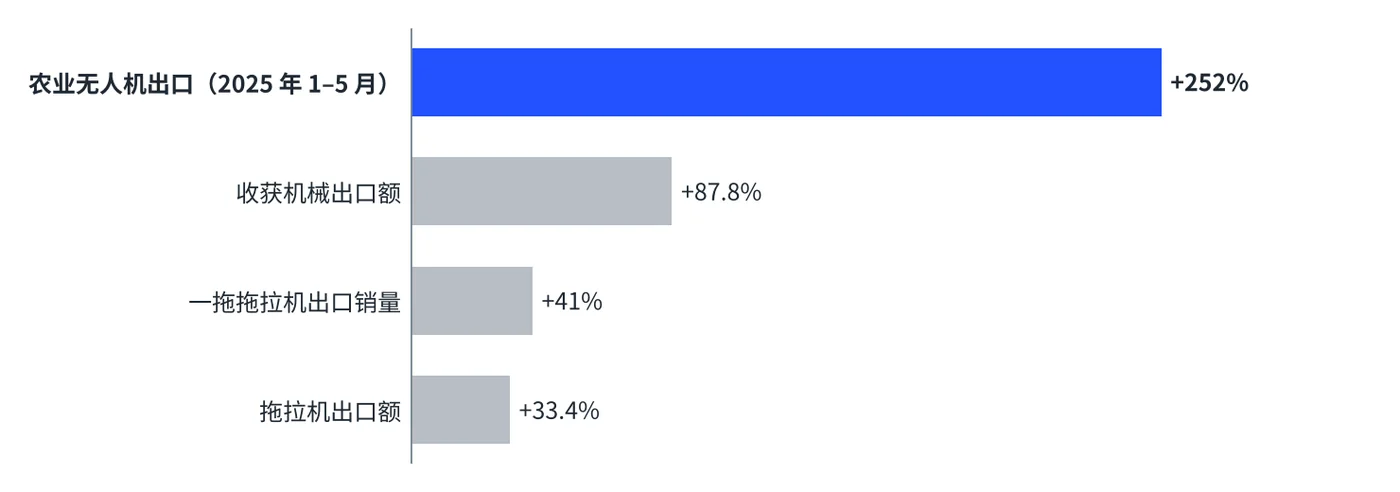
资料来源:农业无人机:2025 年 1–5 月出口架数(网易引行业报道);收获机械:2025 年出口额(海关,Eonmac);一拖拖拉机:2025 年出口销量;拖拉机:2025 年出口额;统计期与口径不同,仅作增速量级对比
这个行业的核心矛盾是:出口爆发,但质量与品牌叙事仍被对手定义。 即便是为中国品牌站台的榜单也写道:“中国拖拉机被普遍认为在质量上不如西方品牌”(Global Sources)——这是 AI 在回答“中国拖拉机好不好”时最容易引用的语句。
五、海外买家的采购路径:经销商与本地服务决定谁能留下来
| 买家类型 | 最在意什么 | 典型信息来源 |
|---|---|---|
| 农户与合作社 | 价格、维修便利性、配件供应、适配本地作物 | 当地经销商、同行口碑、社交媒体与视频 |
| 农机经销商与进口商 | 毛利、账期、备件与培训支持、品牌授权 | 展会、同行推荐、B2B 平台 |
| 农业承包商与大型农场 | 作业效率、可靠性、金融方案、数字化 | 行业媒体、展会、厂家直销团队 |
| 政府与援助项目 | 资质、价格、交付能力、技术转移与本地化 | 招标文件、双边合作 |
九眼AI 分析框架,基于公开信息归纳。
农机是典型的“渠道驱动型”商品。 拖拉机的购买发生在经销商的院子里,而不是在搜索框里;但经销商和进口商做进货决定时,会先在线上查品牌,这正是 AI 搜索介入的环节。
六、AI 搜索可见度诊断:两个割裂的英文世界
我们抽查了三份英文拖拉机品牌内容,发现英文内容被分成两个互不相交的世界:一个是西方卖家写的“最佳拖拉机品牌”,里面没有中国品牌;另一个是 B2B 平台写的“中国拖拉机品牌”,里面全是中国品牌,但带有明显的推广与 AI 生成痕迹。
英文拖拉机品牌内容抽查(2026 年 10 月检索)
| 抽查内容 | 品牌数 | 观察 |
|---|---|---|
| Stinger Attachments:The Best Tractor Brands of All Time | 18 | 约翰迪尔、凯斯 IH、马赛福格森、马恒达、久保田、纽荷兰、道依茨法尔、CLAAS、芬特等;无中国品牌;发布者是农机属具卖家 |
| Skidsteers.com:Top 10 Tractor Brands | 10 | 约翰迪尔、久保田、马恒达、马赛福格森、凯斯 IH、纽荷兰、芬特等;无中国品牌;发布者是滑移装载机属具卖家 |
| Global Sources:Top 10 Chinese Tractor Brands | 10 | 一拖、雷沃、五征、常州东风、悦达(JINMA)、华博、时风、中联、常发、洛阳路通;页面自述 AI 生成,并含采购平台推广;产能和出口数字没有来源 |
这是小样本抽查,不等同于对 AI 引擎的实测。品牌国别以页面所述或公开常识为准;各页面的可靠性已逐一注明。
三个发现
- “最佳拖拉机品牌”榜单里没有中国品牌。 两份榜单合计 28 个推荐位,中国品牌为零。对国际买家来说,在“选哪个牌子”的搜索阶段,中国品牌并不在候选名单里。
- 中国品牌只出现在“中国拖拉机”这个特定查询里,而且来源不权威。 Global Sources 页面明确提示“质量不如西方品牌”,并且产能数字无来源。这是一条会被 AI 当作结论引用的负面语句,而企业自己没有对应的反驳内容。
- 农机的长尾问题没有被回答。 例如“适合小农户的小马力拖拉机”“东南亚水田用什么履带”“非洲防尘空滤哪里买”这类具体问题,才是中国企业做内容的最佳切口,因为它们的竞争对手大多只做大马力、大农场。
农机企业的 GEO 内容清单(按买家问题组织)
| 买家问题 | 需要提供的可引用内容 | 目的 |
|---|---|---|
| 适合我国家和作物的拖拉机选哪款? | 按国家、作物、地块大小整理的选型指南与案例(当地语言) | 占住“国家+场景”类长尾问题 |
| 中国拖拉机质量到底怎样? | 耐久性测试、质保条款、故障率与保修数据、第三方评测 | 对冲“质量不如西方品牌”的叙事 |
| 配件和维修在哪里? | 经销商与服务网点页面、配件目录、响应时间 | 解决“最后一公里” |
| 和 Kubota、Mahindra 比有什么差异? | 参数对比、总拥有成本、融资方案 | 占住对比类问题 |
| 这个设备是否符合当地排放与认证? | 认证与合规清单(按国家) | 满足进口与补贴要求 |
七、风险地图
| 风险 | 现状 | 应对方向 |
|---|---|---|
| 品牌与质量认知 | 英文内容里中国拖拉机被默认为“质量不如西方品牌” | 公开质保、耐久性与第三方测试,避免只讲价格 |
| 北美贸易壁垒 | 北美占比已从 18%(2013 年)降到 11.9% | 避开整机直接出口,发展零部件、小型设备与本地合作 |
| 国内下行拖累 | 中联重科农机业务 2025 年收入下降 23.84% | 把出口作为稳定器,但不依赖单一品类 |
| 新兴市场信用与汇率 | 非洲、拉美、中亚的汇率与账期风险 | 出口信保、本币融资、与当地金融机构合作 |
| 统计口径混乱 | 出口额存在“189.6 亿美元”与“674 亿元”两套口径 | 企业对外披露时说明口径,避免被误引用 |
| 周期反转 | 欧美巨头 2026 年起触底回升,可能重新加大对新兴市场的投入 | 趁窗口期建立本地服务网络和品牌信任 |
八、行动建议:从“卖拖拉机”到“让买家敢选”
- 用国家+场景做产品叙事。 先占住东南亚水稻、中亚棉花与谷物、非洲小农户等具体场景,而不是泛泛说“高性价比”。
- 把质保与服务做成公开内容。 质保条款、配件目录和服务网点要成为可被检索的网页,用来对冲质量叙事。
- 为经销商提供“可转述”的资料。 参数对比、选型指南、案例、培训视频,让经销商在自己的网站上替品牌回答问题。
- GEO:抢占“国家+场景”与“对比”类长尾问题。 大词(best tractor brands)由西方卖家占住,中国企业应从小问题切入,逐步累积被引用的内容。
- 无人机与智能农机走“整包服务”。 把硬件、软件、培训和售后写成可复制的服务案例,形成可被第三方转述的成功故事。
研究方法与数据来源
本报告使用公开数据:海关统计(经行业媒体与研究机构转述)、上市公司公告与财报摘要、行业协会数据、行业媒体报道。农机出口存在“农业机械及零部件”与“农机出口”两种口径,已在文中并列说明,不可直接对比;一拖、雷沃等企业数据来自媒体转述。AI 可见度部分为 2026 年 10 月的小样本内容抽查,不代表对 AI 引擎的系统实测。本文不构成投资建议。
延伸阅读
农业机械:细分品类深度研究
- 滴灌市场约82–135亿美元,口径之争背后:中国厂商的机会在方案与可见度细分品类 · 滴灌与灌溉设备
参考来源
- S&P Global:全球农机制造商仍面临艰难一年,但拐点可能到来
- Business Record:Deere 年度营收下降 11.7%
- Farm Equipment:AGCO 2025 年净销售额下降 13.5%
- AgNavigator:CNH 2025 年业绩与 2026 年展望
- Eonmac:2025 年中国农业机械出口情况分析
- 中国农机工业协会:2025 年上半年农机出口
- 新华网:中国农机加速驶向全球
- 网易:东南亚谁在为中国农机买单
- Farmers Journal:中国农机出口一季度增长 29%
- 36Kr:中国拖拉机出海
- Global Sources:Top 10 Chinese Tractor Brands
- Stinger Attachments:The Best Tractor Brands of All Time
- Skidsteers.com:Top 10 Tractor Brands