 九眼科技
PRODUCT DEEP DIVE / 细分品类 · 数控折弯机
数控折弯机出海:中国出口一年增近四成,美国进口最大但中国份额仅约5%
市场口径、贸易流向、竞争格局、买家选型与官网信息自查
核心观点
- 市场报告与海关数据口径相差数倍
Spherical Insights给出2025年全球折弯机市场约7.9亿美元(CAGR 5.9%),而WITS显示2023年HS 846221前十大出口方合计约28亿美元。两类数据不能直接相加或互换。
- 中国出口增长快,目的地分散
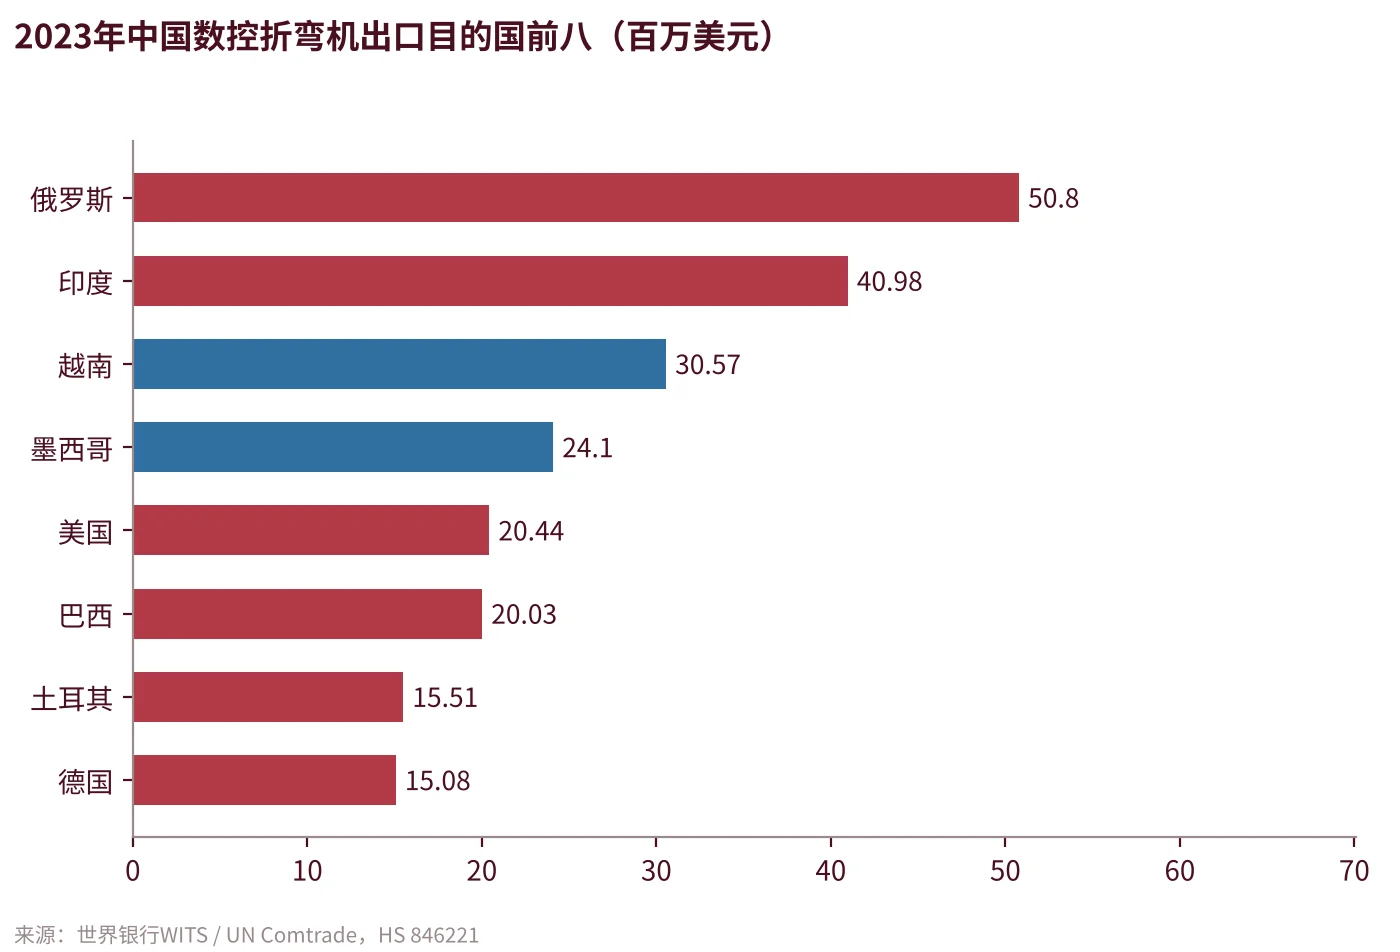
2023年中国HS 846221出口4.15亿美元,较2022年的2.97亿美元增约40%;俄罗斯、印度、越南居前三,前八国合计约占52%。
- 美国是最大进口市场,却是中国的薄弱环节
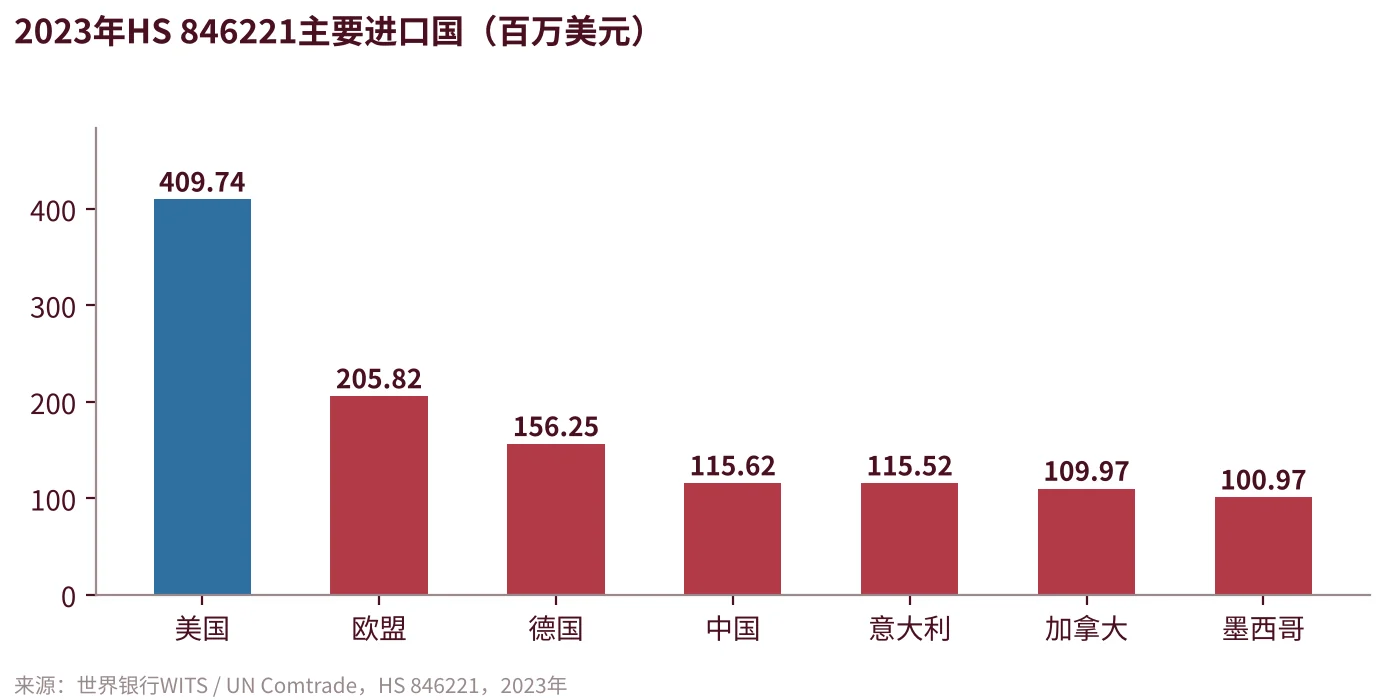
美国2023年进口4.10亿美元,中国对美出口2,044万美元,约占5%。差距更可能来自合规、品牌与售后门槛(九眼AI判断)。
- 买家看的是可交付性
漏斗的后半段依赖合规文件、备件和响应时间,这些信息需要在官网上被清楚写出。
- 英文搜索结果多由平台占据
我们的单次样本中,前10条没有制造商官网的买家指南,官网结构化信息仍有空间。
一、市场口径:报告规模在5–8亿美元,贸易数据却指向更大的盘子
折弯机(press brake)是钣金加工的基础设备,用于把板材折成角度、箱体和型材。数控(CNC)折弯机通过后挡料、挠度补偿和编程控制折弯精度,是下游钣金厂、电气柜、厨具、汽车零部件和建筑钢构的通用设备。
市场研究机构给出的全球规模较小:Spherical Insights称全球折弯机市场2025年约7.9亿美元,2035年预计14.0亿美元,2026–2035年复合增速5.9%;Global Market Insights给出2023年5.573亿美元、2024–2032年复合增速5.6%,但其页面显示美国占75.4%,口径可能偏向北美,页面未作说明。
这里有一个值得注意的口径问题。以联合国商品贸易数据库(经世界银行WITS呈现)中HS 846221(数控的弯、折、矫直或矫平机床,含压力机)为准,仅2023年前十大出口方就合计约28亿美元(不含欧盟汇总行,九眼AI按页面逐行相加,未列出的出口方未计入)。这一量级明显高于上述市场报告的规模。可能的原因包括:报告只统计整机的狭义折弯机,而海关编码还包含其他数控折弯、折叠类设备;或者统计口径、币种和年份不同。我们无法从公开页面确认,因此建议把市场报告视作下限参考,把海关数据视作上限参考。
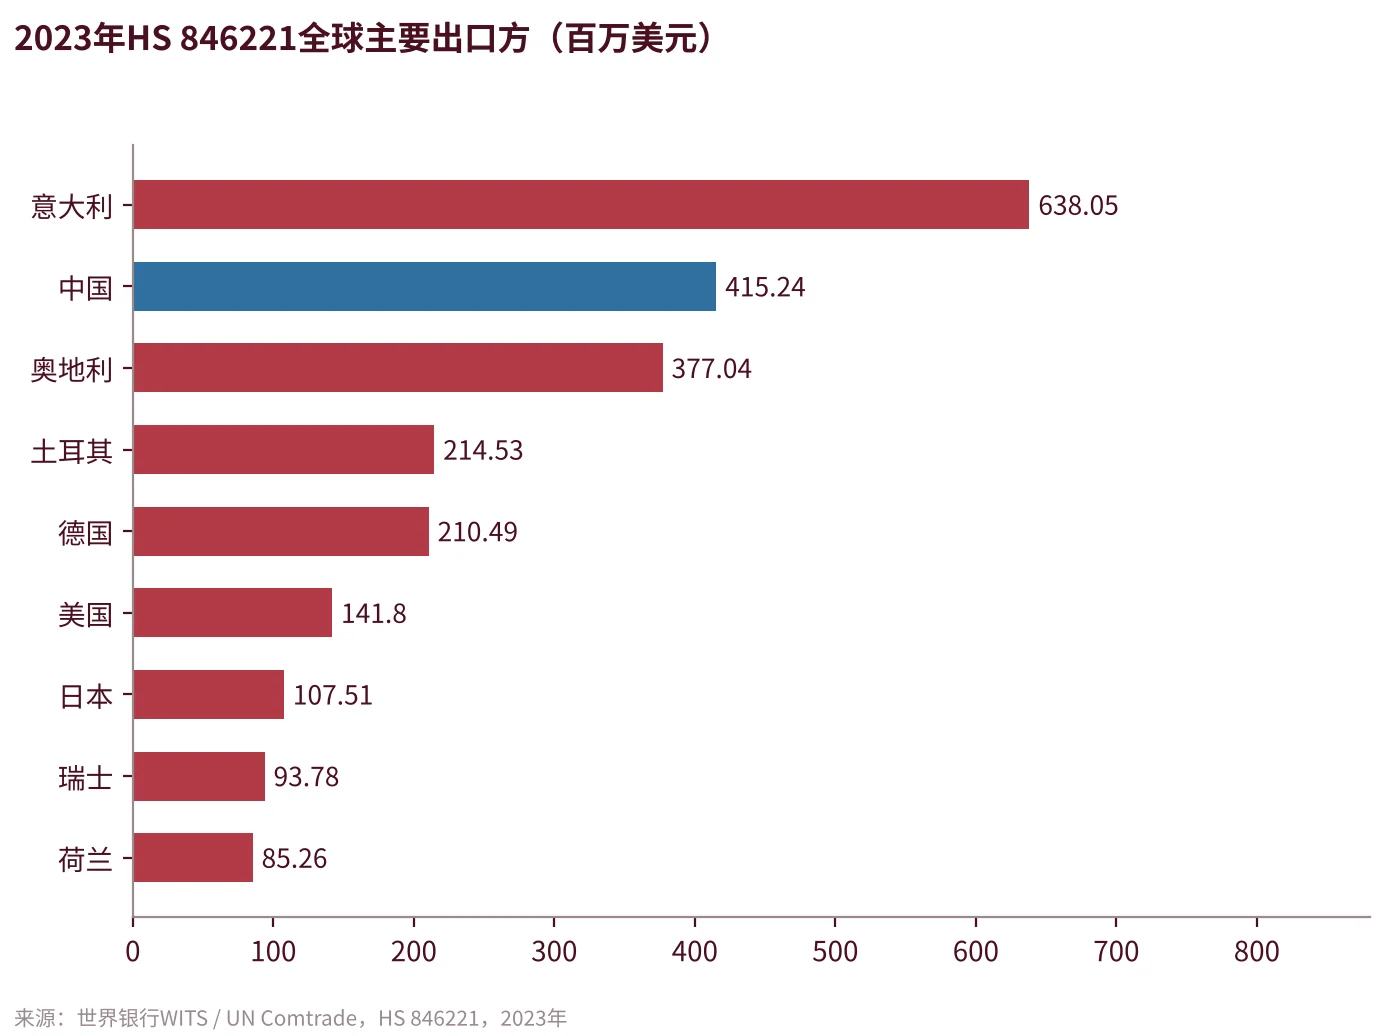
口径提示:HS 846221为数控类,另有HS 846229(其他)。第三方平台Tradeint显示中国2025年HS 846229出口额为3.12亿美元,该平台为聚合站,非海关原始公布,仅供参考;我们没有取得中国海关对「数控折弯机」的2024–2025年品类专项官方数据。
二、贸易流向:中国出口一年增四成,俄罗斯、印度、越南是前三
据WITS,中国HS 846221出口额由2022年的2.969亿美元(19,095台件)增至2023年的4.152亿美元。按2022年数据折算,单位平均出口价约1.55万美元,这个数字混合了入门级和较高配置设备,仅说明量级,不代表典型报价。
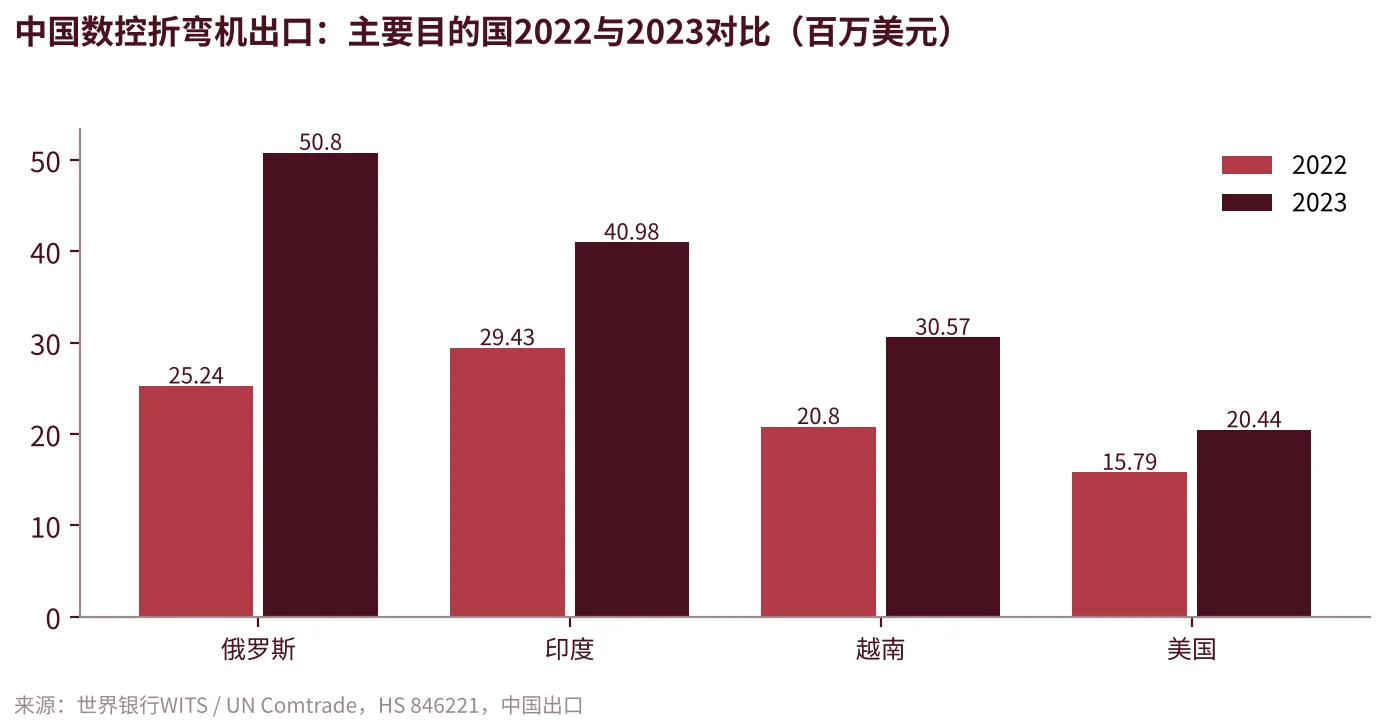
2023年前八大目的国合计约2.18亿美元,占中国该品类出口的52%(九眼AI计算);其中俄罗斯占约12%,美国仅约5%。对出海团队而言,这意味着需求分散,没有任何单一市场能决定全局,同时单一国家的政策变化(例如对俄贸易环境)会直接影响近八分之一的出口。
需求侧看,2023年HS 846221进口额最大的是美国(4.10亿美元),其次是欧盟汇总(2.06亿美元)、德国(1.56亿美元),中国自身进口为1.16亿美元,加拿大1.10亿、墨西哥1.01亿美元。美国是全球最大进口市场,但中国对美出口只有2,044万美元,约为美国进口额的5%,差距反映的是认证、售后和品牌门槛,而非需求不足(九眼AI判断)。
三、竞争格局与价值链:欧日品牌占高端,土耳其与中国厂商争夺中端
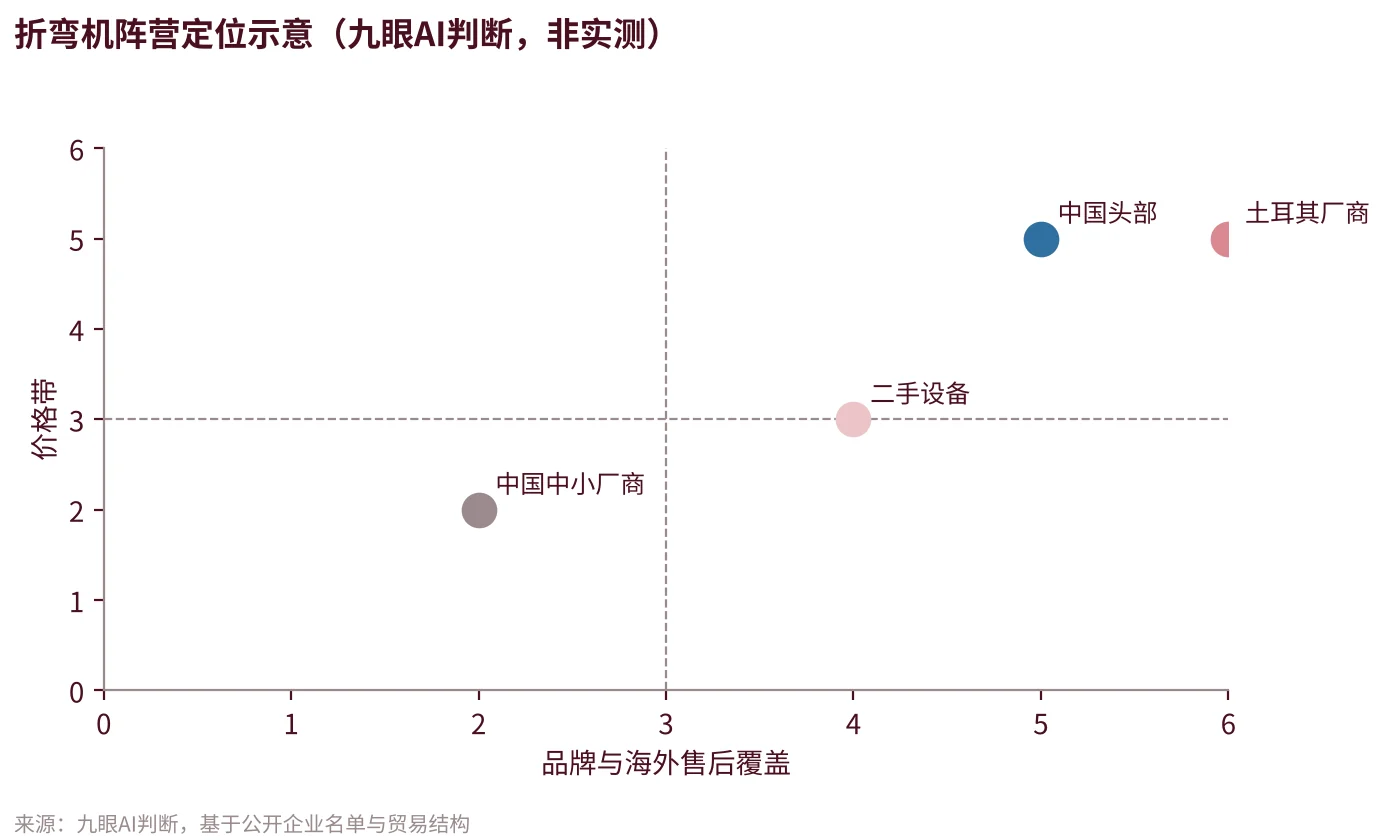
据Spherical Insights列出的企业名单,全球主要参与者包括TRUMPF、Amada、Bystronic、Prima Industrie、LVD、Accurpress、Cincinnati、Salvagnini、Ermaksan、Durma、Haco、SafanDarley、Baykal,以及中国的亚威(Yawei)和扬力(Yangli)等。该页面同时给出部分集团营收:TRUMPF超过60亿美元、Amada超过30亿美元、Bystronic约6.8–7.0亿美元、Prima Industrie约7.0–7.5亿美元。这些是集团总营收,包含激光切割等其他业务,不能当作折弯机业务收入,也属于第三方页面转述。
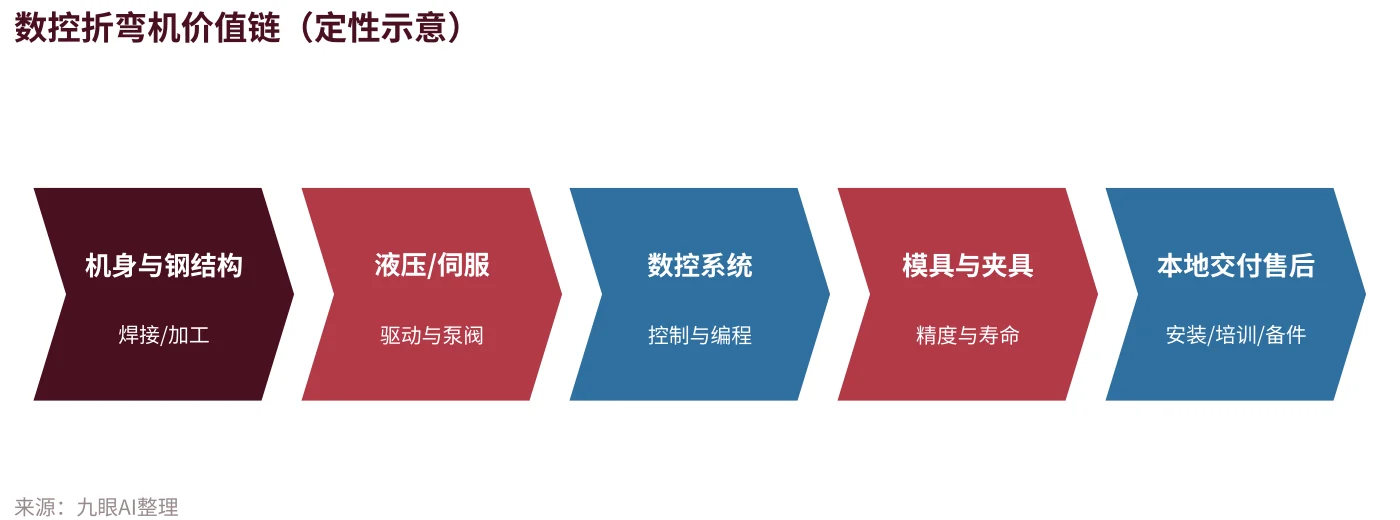
价值链上,整机厂的差异主要不在钢结构,而在数控系统、液压或伺服驱动、后挡料与折弯补偿等核心部件,以及模具和软件生态。下图用链条表示买家实际付钱的环节(定性示意)。
四、买家如何选型,以及准入门槛
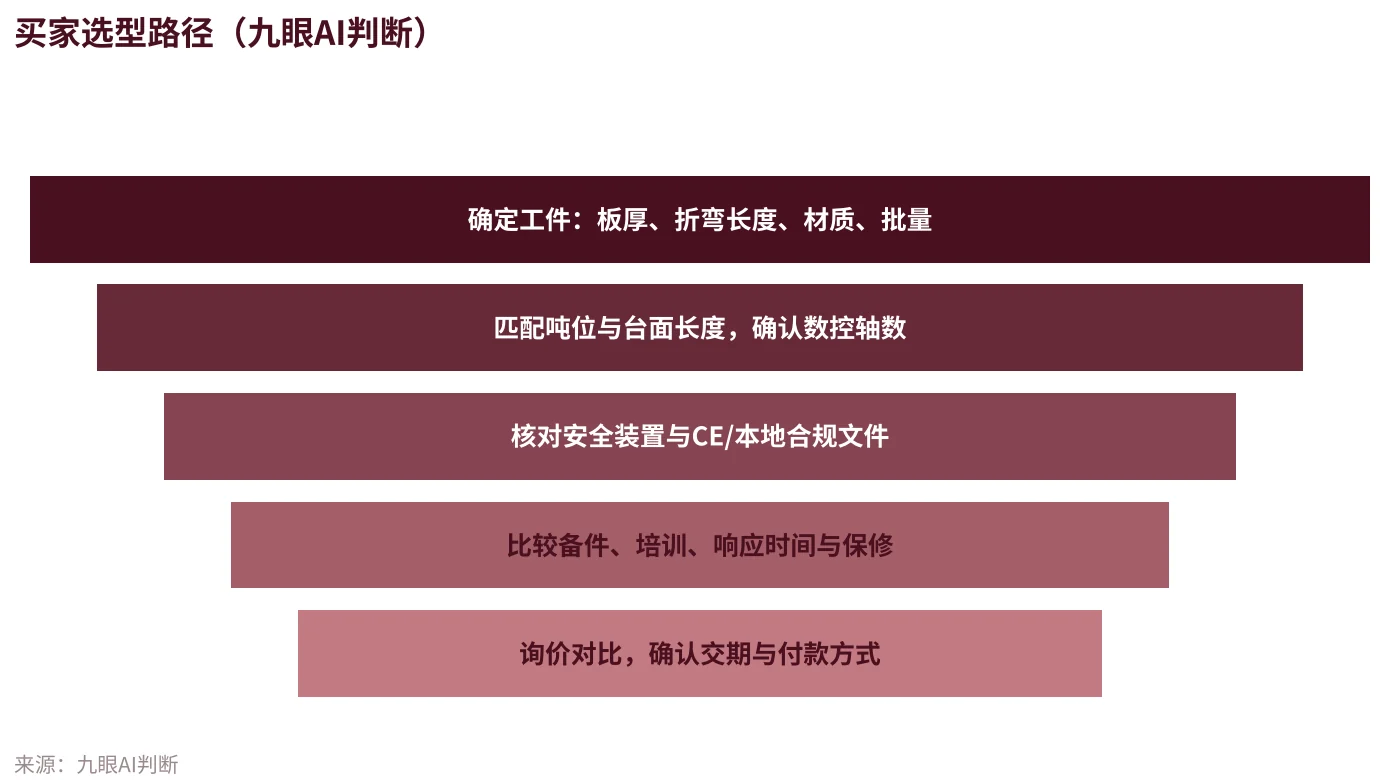
折弯机是生产型资本品,买家的真实流程通常从工件和产量出发,而不是从品牌出发。下面的漏斗是我们对采购路径的归纳(九眼AI判断,未经问卷验证)。
在监管侧,欧盟《机械法规》(EU) 2023/1230已于2023年7月19日生效,并废止机械指令2006/42/EC(据EUR-Lex元数据)。我们抓取的页面未显示具体的全面适用日期和附件内容,需要出口商直接查阅法规原文及公告机构要求。下表为九眼AI整理的一般性清单,具体条款以标准与法规原文为准。
| 市场 | 通常要问的文件 | 说明 |
|---|---|---|
| 欧盟 | CE符合性声明、技术文件、使用说明书(当地语言) | 需对照新《机械法规》过渡安排核对 |
| 美国 | 符合OSHA与行业安全标准的防护方案;电气安全 | 买家常要求本地售后与备件 |
| 俄罗斯及独联体 | EAC认证等本地合规文件 | 政策变化快,需随时更新 |
| 印度、东南亚 | 电气与安全的本地要求因国而异 | 价格敏感度高,常对比二手设备 |
| 墨西哥 | 本地标签与电气要求 | 受近岸制造业转移带动 |
五、风险与赛道吸引力
| 风险 | 等级 | 说明(九眼AI判断) |
|---|---|---|
| 单一市场政策与支付风险 | 高 | 俄罗斯占2023年中国出口约12%,政策变化即时传导 |
| 欧美合规与售后缺位 | 高 | 未备齐文件的设备难以进入欧盟与美国正规渠道 |
| 价格竞争与二手设备替代 | 中 | 印度、东南亚买家会对比二手欧日设备 |
| 汇率与付款条件 | 中 | 大额设备常涉及预付款与信用证安排 |
| 核心部件依赖进口 | 中 | 数控系统与液压件的供应影响交期与利润 |
| 技术迭代(伺服、自动化折弯) | 低 | 短期内不改变基本采购流程 |
| 维度 | 评分(1–5,九眼AI判断) | 依据 |
|---|---|---|
| 需求广度 | ●●●●○ | 进口方分布在美欧、北美近岸与新兴制造国(见2023年进口数据) |
| 中国厂商增长势头 | ●●●●○ | 2023年出口较2022年增约四成(WITS) |
| 品牌溢价空间 | ●●○○○ | 高端市场由欧日品牌占据,进入美欧需认证与售后 |
| 售后与备件门槛 | ●●○○○ | 买家重视响应速度,海外本地化投入大 |
| 数据透明度 | ●●●○○ | 品类海关数据可得,但市场报告口径不一 |
评分为九眼AI基于公开资料的主观判断,不是统计结果,也不构成投资建议。
六、一个观察:买家用英文搜索时,先看到的多是平台和目录
我们用英文搜索词「CNC press brake supplier buyer guide」做了一次搜索(单次样本,2026年10月,美国地区结果,不代表所有市场与时间)。前10条结果里,没有一条是整机制造商官网的买家指南:包括B2B搜索平台ensun.io的press brake页面,多条澳大利亚本地的报价撮合页面(「Let us get you 3 quotes」,同一模板、不同城市和行业子站),以及二手设备交易站点Exapro的单机页面。
这只是一次样本,不能推出普遍结论。但它提示:当买家搜索「如何选择供应商」这类问题时,答案常由平台和撮合站点占据,制造商自己的规格、认证文件和案例页若没有被结构化地写出来,就难以被检索或被AI回答引用。
七、90天自查清单
| 时间 | 动作 | 检查点 |
|---|---|---|
| 第1–30天 | 盘点官网上每个机型的页面 | 是否写明吨位、台面长度、轴数、控制系统品牌、适用板厚 |
| 第1–30天 | 合规与认证文件 | CE声明、安全装置说明、手册是否有英文并可下载 |
| 第31–60天 | 案例与行业页 | 是否按行业(电气柜、厨具、汽车件)写出工件与交付国家 |
| 第31–60天 | 售后与备件信息 | 是否公开响应时间、备件清单、培训方式、当地服务商 |
| 第61–90天 | 用英文问AI和搜索 | 输入「CNC press brake supplier」等问题,记录是否出现自己、出现哪些页面 |
| 第61–90天 | 对比竞品页面 | 把自己的页面与前三名结果逐项比较缺口 |
方法与局限
本文使用公开网页数据。贸易数据来自世界银行WITS呈现的UN Comtrade(HS 846221,2022与2023年);市场规模来自Spherical Insights与Global Market Insights的公开摘要页,付费报告全文未获取。局限与数据缺口:一是未取得中国海关对数控折弯机2024–2025年的官方品类专项数据;二是HS 846229第三方数据未经海关原始核实;三是各机构市场口径不一,GMI页面显示美国占75.4%,口径可能偏北美;四是企业营收为集团总额,不等于折弯机业务;五是价格带、利润率、市场份额未找到可靠公开来源,因此未提供成本瀑布和份额排名;六是欧盟《机械法规》的适用日期与附件未在抓取页面中核实;七是英文搜索观察为单次样本。评分、矩阵与漏斗均为九眼AI判断。
免责声明:本报告基于公开信息整理,仅供行业研究与商业参考,不构成投资、法律或采购建议;数据以原始出处为准,使用前请核实。
延伸阅读
所属行业全景
- CNC 机床与激光切割出海研究行业全景 · CNC 机床与激光切割
同一行业的其他细分品类
- 激光切割机出海:量大价低之后,拼的是服务与信任细分品类 · 激光切割机
- 数控车床出海:全球市场口径从48亿到274亿美元不等,中国金属切削机床出口前11个月增12.3%细分品类 · 数控车床
- 管材加工设备出海:没有专项统计,只有两个相邻口径可看——约74亿美元的激光切割机市场与2.56亿美元的弯曲类出口细分品类 · 管材加工设备
参考来源
- 世界银行WITS / UN Comtrade,中国HS 846221出口(2023)
- 世界银行WITS / UN Comtrade,中国HS 846221出口(2022)
- 世界银行WITS,全球HS 846221出口方(2023)
- 世界银行WITS,全球HS 846221进口方(2023)
- Spherical Insights,全球折弯机市场
- Global Market Insights,折弯机市场规模
- Tradeint,中国HS 846229出口数据(第三方)
- EUR-Lex,Regulation (EU) 2023/1230
- Digital Research Institute(折弯机市场页,数值未披露)