 九眼科技
PRODUCT DEEP DIVE / 细分品类 · 电动叉车与锂电叉车
电动叉车出海:电动化与锂电化已成定局,竞争转向合规、服务与可见度
2024年中国叉车出口48.05万台,电动叉车占比近八成、锂电约占电动一半;买家如何选、厂商如何被看见
核心观点
- 中国叉车出口已是规模生意
中国工程机械工业协会数据:2024年叉车销量128.55万台(+9.52%),其中出口48.05万台(+18.53%),出口占比约37%。
- 电动化与锂电化是同一条主线
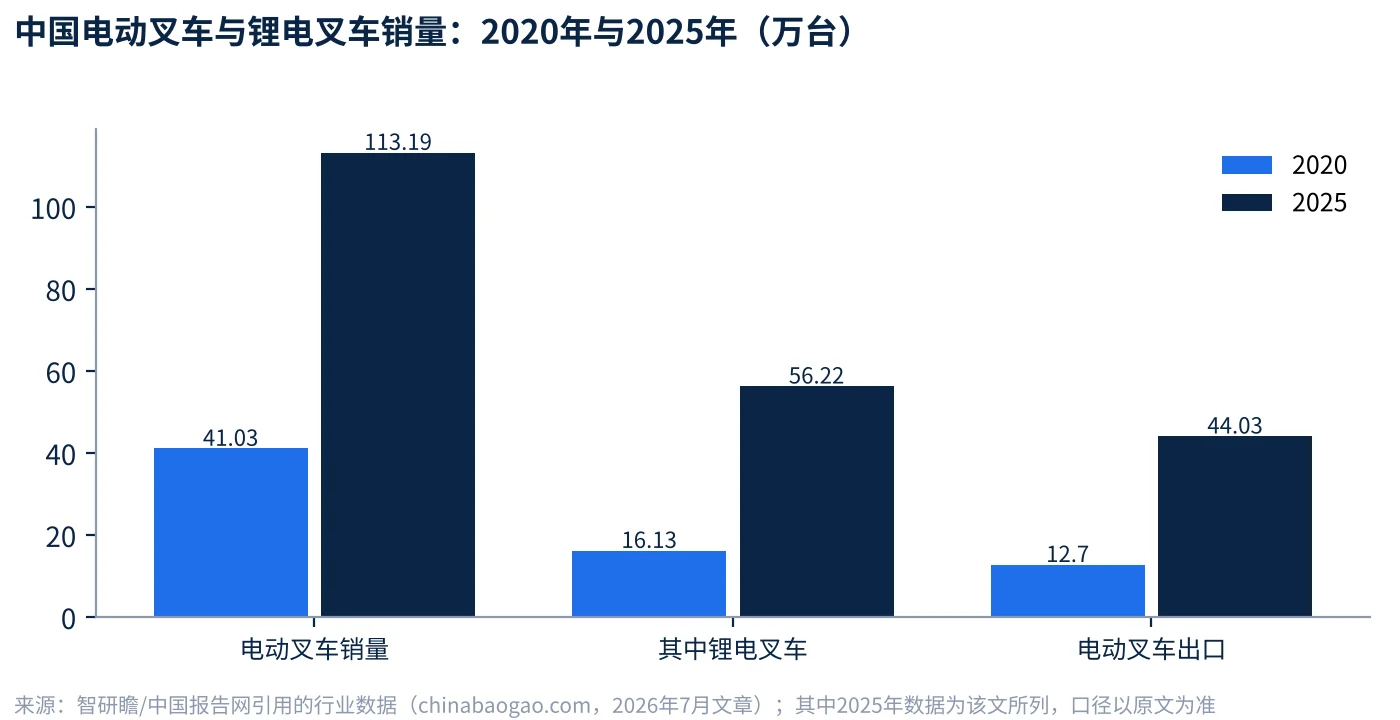
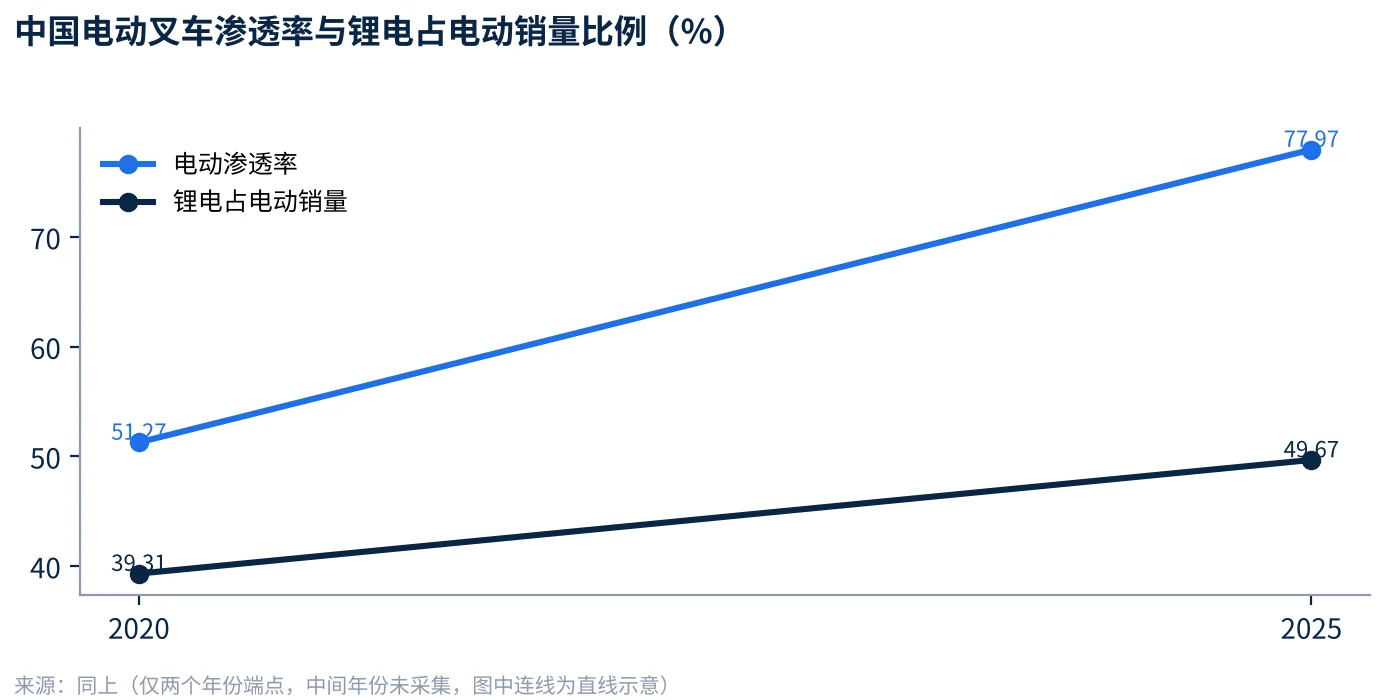
行业报道显示,电动叉车销量从2020年41.03万台增至2025年113.19万台,渗透率由51.27%升至77.97%;锂电叉车销量从16.13万台增至56.22万台,占电动销量由39.31%升至49.67%。
- 全球口径里,电动车型是主体
欧洲叉车行业协会(FEM)的WITS统计显示,2023年全球订单约208.8万台,其中内燃(Class 4/5)约57.1万台,其余约72.6%为电动车型;步行式仓储车占比最大。
- 市场规模数字差异大,不能单引
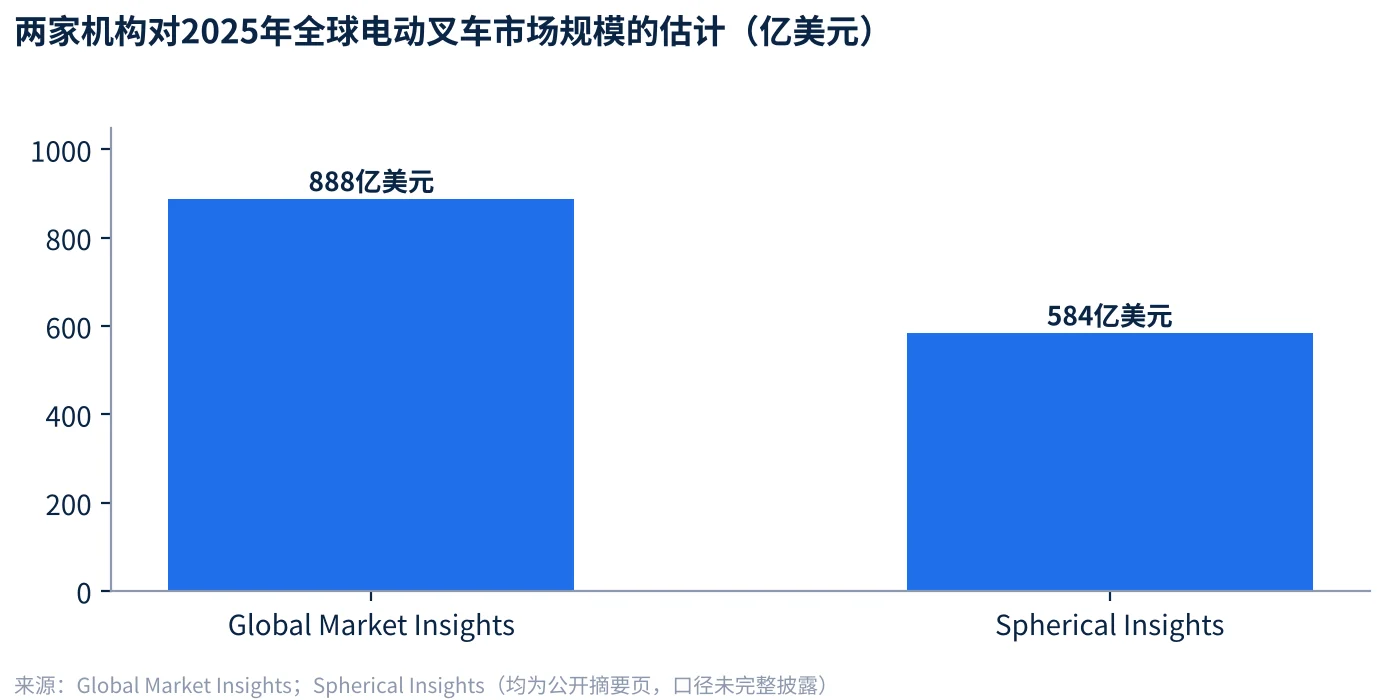
两家机构对电动叉车市场的估计为2025年约888亿美元与约584亿美元,口径明显不同,报告并列呈现并提醒。
- 下一道门槛在合规与可见度
欧盟《机械法规》2023/1230将自2027年1月20日起适用,替代现行机械指令;买家比价时先看的是认证、锂电池资料与本地服务,而这些信息是否在官网和AI回答中清晰可见,值得自查。
一、全球市场:规模口径不一,结构较为一致
电动叉车的全球规模,不同机构给出的数字相差较大。Global Market Insights 估计2024年为851亿美元、2025年为888亿美元,2034年将达1,327亿美元(CAGR 4.6%);Spherical Insights 估计2025年为584亿美元,2035年达2,145亿美元(CAGR 约13.89%),并估计锂电约占40%、亚太约占45%。两者的统计范围与预测方法未在公开页面中完整披露,我们建议引用时说明来源与口径,不使用单一数字。
按车型看:步行式仓储车是数量主体
FEM 的 WITS 统计把电动车型分为 Class 1(电动平衡重乘驾式)、Class 2(电动仓储乘驾式)和 Class 3(步行式,又分31与32两类)。2023年订单中,Class 3 合计约100.6万台,接近全球订单的一半;Class 1 约37.3万台。出海厂商常说的「锂电叉车」多集中在这三类电动车型,不同车型的买家与渠道差别较大。
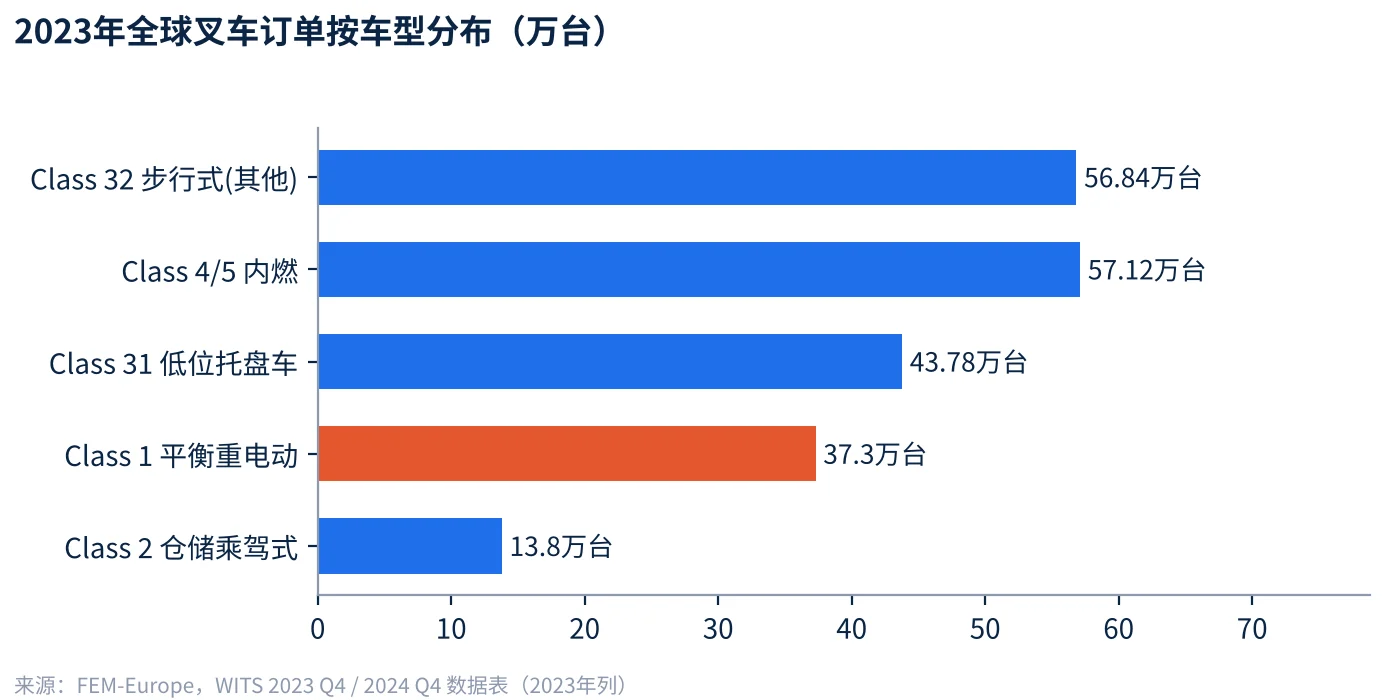
注:WITS 数据表在我们抓取的文本中,部分年份标签顺序不清,因此本报告只使用年份明确的2023年一列;中国的订单未单独列出,Asia 口径是否含中国未能核实。
二、中国供给:电动化、锂电化与出口同步推进
国内统计口径下,2024年叉车销量128.55万台,其中电动叉车94.63万台,占73.61%;出口48.05万台,同比增长18.53%,增速明显高于内销(+4.77%)。另一份行业报道给出了更长的序列:2025年电动叉车销量113.19万台,渗透率77.97%;锂电叉车销量56.22万台,五年复合增长率28.37%;电动叉车出口量44.03万台,五年复合增长率28.23%。两份来源口径、年份不同,不应相加或混用。
三、竞争格局:头部国内厂商的海外收入已达数十亿元
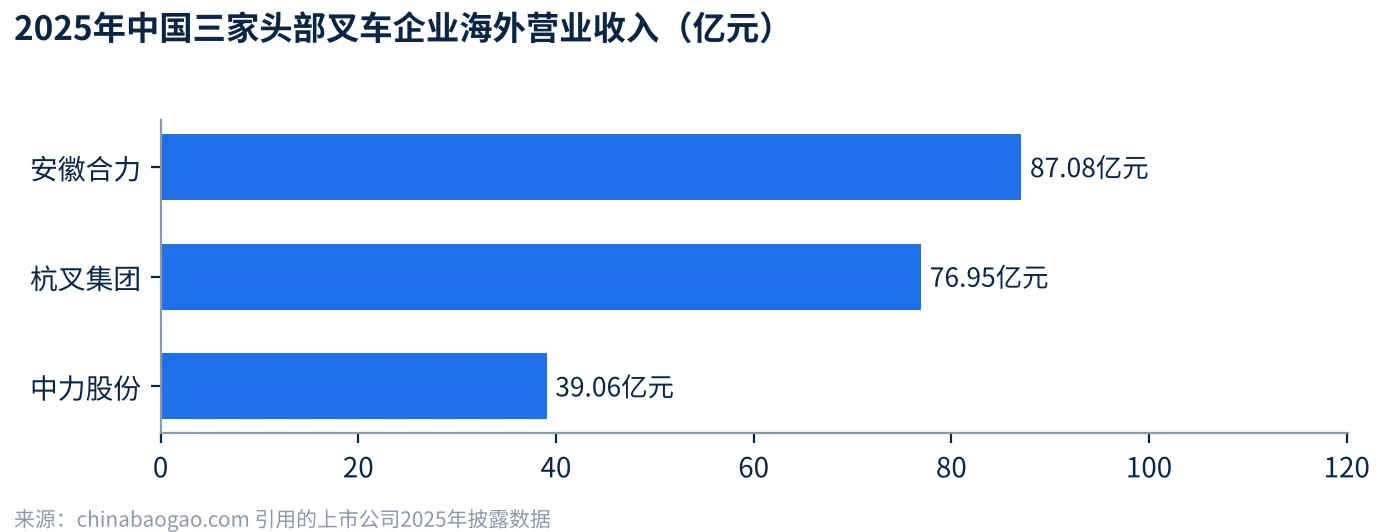
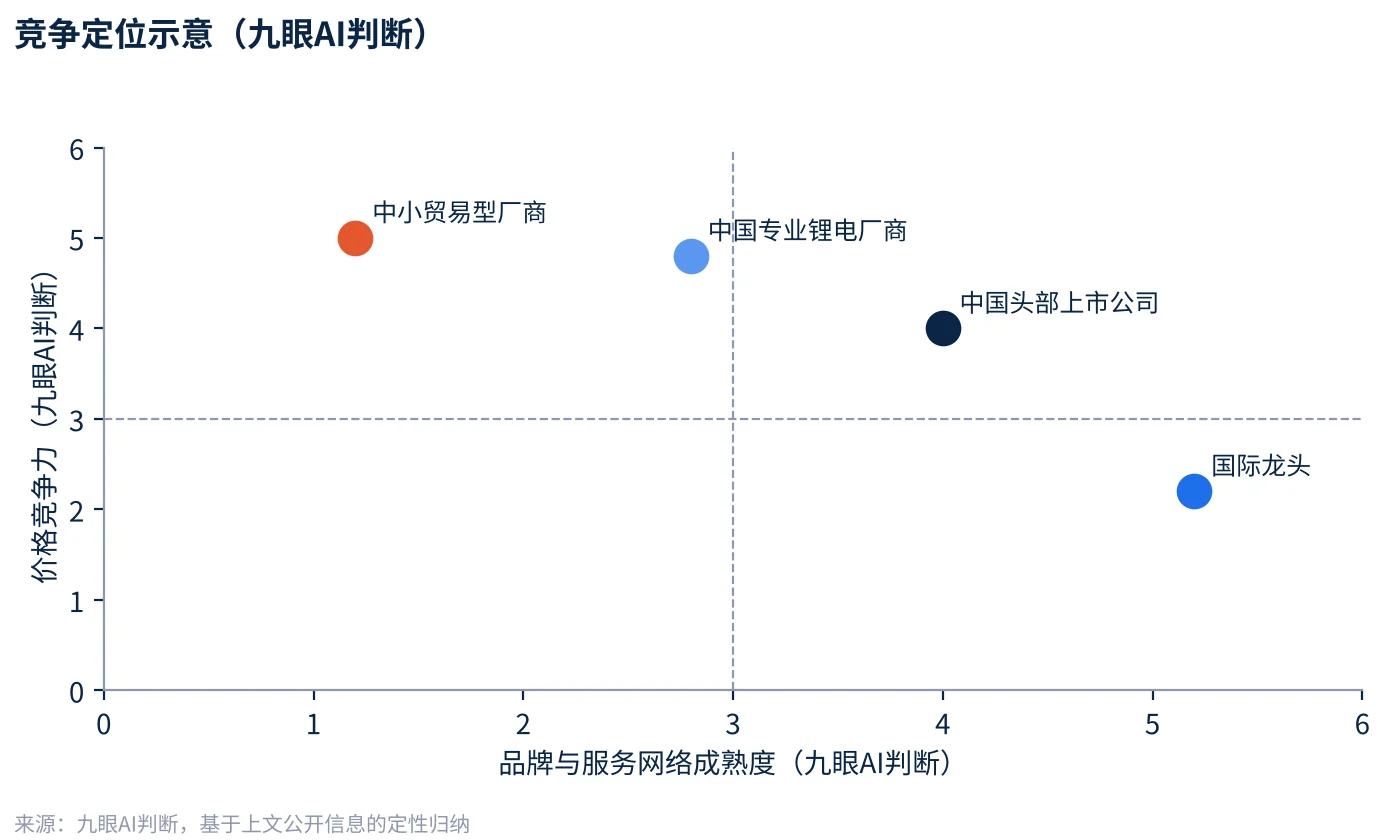
国际品牌方面,GMI 页面将丰田物料搬运(Toyota Material Handling)列为份额领先者(2024年超过27%,页面内对前五合计份额存在两个不同数字,故不引用),其余主要参与者包括三菱物捷夫(Mitsubishi Logisnext)、凯傲(KION)、永恒力(Jungheinrich)、海斯特-耶鲁(Hyster-Yale)等。中国头部企业中,2025年安徽合力国外营业收入87.08亿元(+20.17%),杭叉集团76.95亿元(+10.97%),中力股份39.06亿元(+15.47%);三者海外收入增速均高于国内。
四、买家如何选:从价格到总拥有成本
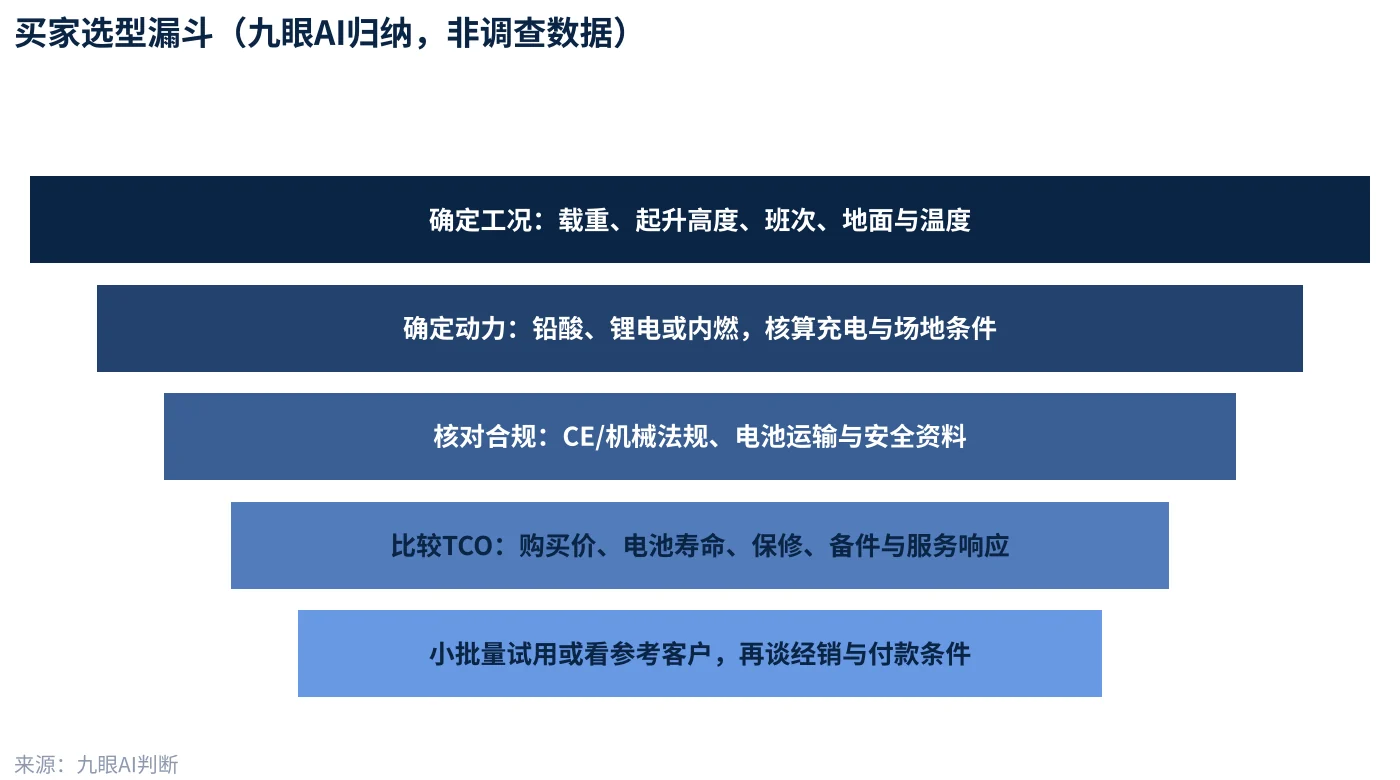
下面的漏斗是我们对工业品买家选型路径的归纳,并非调查结果:仓储与物流经营者通常把总拥有成本(TCO)放在购买价之前,锂电的卖点集中在免维护、快充与班次利用率,但也引出电池资料、充电器兼容与保修条款的追问。
五、监管、认证与贸易风险
欧盟《机械法规》(EU) 2023/1230 自2027年1月20日起适用,并替代现行机械指令 2006/42/EC,同时覆盖含AI安全功能与自主移动机械的新技术(来源:欧洲职业安全健康局页面)。下表中的具体标准与美国法规属于行业常见做法,未在本次抓取中逐项核实,企业应通过认证机构确认。
| 市场 | 需关注的框架 | 状态说明 |
|---|---|---|
| 欧盟 | 机械法规 2023/1230(2027-01-20起适用);CE 合规与技术文件 | 已核实适用日期 |
| 欧盟 | 工业车辆安全标准(如 EN ISO 3691 系列) | 行业常见,未逐项核实 |
| 美国 | OSHA 对动力工业卡车的要求;UL 对电动叉车及其电池系统的认证 | 行业常见,未逐项核实 |
| 全球 | 锂电池运输资料(如 UN 38.3 测试摘要) | 行业常见,未逐项核实 |
风险热力表
| 风险 | 等级 | 说明 |
|---|---|---|
| 美国关税与贸易救济 | 高 | HTS 页面显示 9903.88.01 对中国原产货物加征25%,但未确认8427.10.40是否在涉及清单内;锂电池适用的301税率另有分档,须按HTS逐项核对 |
| 锂电池资料与保修纠纷 | 高 | 电池是单价最高的部件,保修范围不清是买家最常见的顾虑(九眼AI判断) |
| 汇率与付款周期 | 中 | 经销商模式下账期较长,须按目的国单独评估 |
| 法规变更(欧盟2027) | 中 | 适用日已明确,技术文件需提前更新 |
| 同质化价格竞争 | 高 | 头部与专业厂商均在加大海外投入(见第三章) |
| 需求周期 | 中 | WITS显示区域订单年度波动,如2023年美洲订单为39.6万台,仅为欧洲58.1万台的约七成 |
六、赛道吸引力评分(九眼AI判断)
| 维度 | 评分(1–5,九眼AI判断) | 依据 |
|---|---|---|
| 需求确定性 | ●●●●○ | 电动化与锂电化趋势清晰,出口持续增长 |
| 进入门槛 | ●●●○○ | 整机技术成熟,但电池、认证与服务网络需要投入 |
| 价格竞争强度 | ●●○○○ | 头部、专业厂商与贸易商并存,同质化明显 |
| 合规复杂度 | ●●●○○ | 欧盟2027新规、各国电池资料要求 |
| 差异化空间 | ●●●○○ | 在锂电方案、租赁与服务、特种工况中存在 |
评分为九眼AI基于公开资料的主观判断,不是统计结果,也不构成投资建议。
七、一个观察:买家搜索路径推演
本章为推断而非实际搜索结果:我们没有为本报告执行实际搜索,因此不描述任何具体搜索结果页内容。以一条常见的英文买家搜索词 “lithium electric forklift supplier” 为例,我们推演一位海外采购者可能的路径:
- 先看到比较类和品牌类页面,再进入少数几家厂商官网;官网上若找不到电池容量、充电方式、保修年限,对方多半会转向下一家(推断)。
- AI 助手回答「锂电叉车选型」时,倾向引用结构清晰、有参数表和认证说明的页面(推断,需要用实际查询验证)。
- 把规格、认证文件与服务网点用买家的语言写清楚,比增加形容词更有用。
八、90天自查清单
| 时间 | 自查事项 | 完成标准 |
|---|---|---|
| 第1–30天 | 核对官网每个机型页是否有载重、起升高度、电压与电池容量、充电时间 | 每页关键参数齐全且单位一致 |
| 第1–30天 | 整理 CE/机械法规相关声明、锂电池运输资料摘要 | 买家可在官网下载或索取 |
| 第31–60天 | 补充保修条款、备件与服务响应说明,列出目的国服务网点 | 每个主要目的国至少有一条说明 |
| 第31–60天 | 用3–5条买家英文搜索词检查官网与 AI 回答中的呈现 | 记录结果并留存日期 |
| 第61–90天 | 补充 TCO 对比、典型工况案例与参考客户 | 每个主打机型至少一个案例页 |
| 第61–90天 | 复查页面中的数据与来源是否一致、有无过期 | 修订并标注更新日期 |
方法与局限
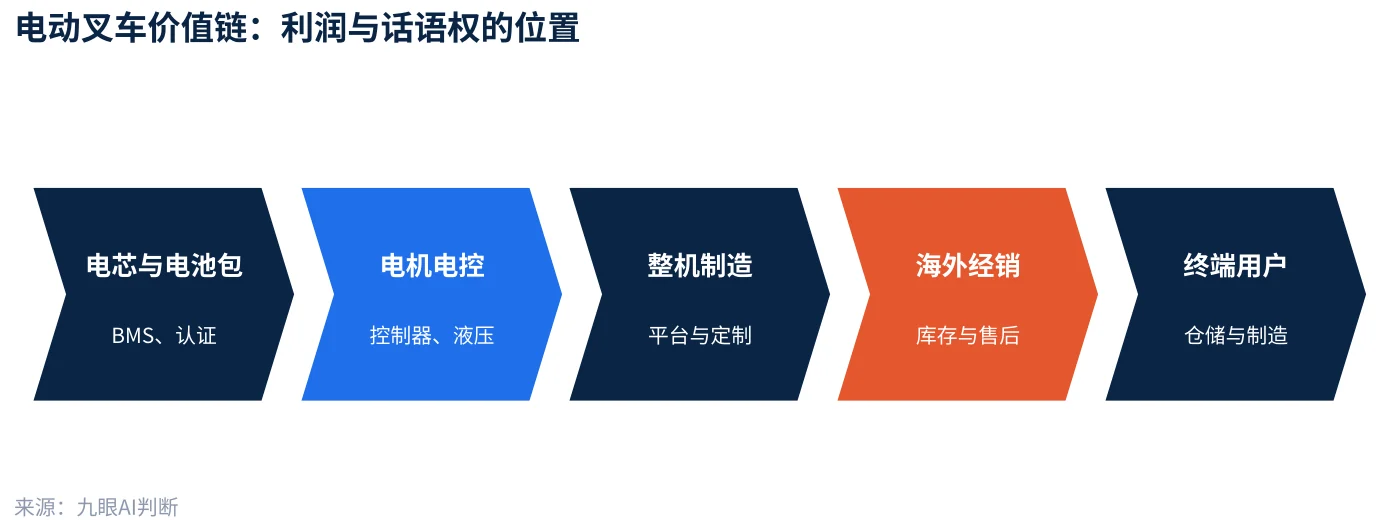
本报告基于公开资料整理:中国工程机械工业协会数据(经 Yieh 机械网转引)、chinabaogao.com 引用的行业数据与上市公司披露、FEM-Europe 的 WITS 统计、Global Market Insights 与 Spherical Insights 的公开摘要页、欧洲职业安全健康局页面及 HTS 查询页。数据缺口:一、没有找到电动叉车或锂电叉车的海关出口专项统计(HS 8427),出口数字来自行业协会口径;二、中国出口目的国分布未取得;三、WITS 部分年份标签不清,仅使用2023年;四、市场调研机构的规模数字口径未完整披露;五、各国认证标准与美国关税细则未逐项核实;六、矩阵、评分、漏斗与价值链为九眼AI判断。第七章为推演而非实际搜索。
免责声明:本报告基于公开信息整理,仅供行业研究与商业参考,不构成投资、法律或采购建议;数据以原始出处为准,使用前请核实。
延伸阅读
所属行业全景
- 叉车与仓储物流设备出海研究行业全景 · 叉车与仓储物流设备
同一行业的其他细分品类
- 仓储货架出海:市场规模口径相差近一倍,门槛在规范与关税而非产能细分品类 · 仓储货架