 九眼科技
INDUSTRY OVERVIEW / 行业全景 · 包装机械
中国包装机械出海深度研究
出口五年近乎翻倍,增量来自东南亚、俄罗斯和印度;但英文榜单被“新闻稿”和卖家自评占据,真正的头部企业几乎不可见
核心观点
包装机械是少数中国已经形成明显贸易顺差的装备品类:海关口径下,出口额从 2020 年的 29.67 亿美元升至 2025 年的 55.27 亿美元,进口则从 15.72 亿美元降到 9.02 亿美元。在欧洲同行的统计里,中国与德国、意大利构成“竞争三角”——德国守技术、意大利守高端、中国抢价格敏感的中低端。但在英文搜索结果里,这个行业的“谁是头部”正在被一批同一来源的新闻稿定义,而不是被买家的真实选择定义。
- 出口五年增长 86%,进口萎缩四成,顺差扩大到 46 亿美元
据行业报告引用的海关口径,包装机械出口额由 2020 年的 29.67 亿美元升至 2025 年的 55.27 亿美元,年均复合增长 13.25%;进口由 15.72 亿美元降至 9.02 亿美元;贸易顺差由 13.95 亿美元扩大到 46.25 亿美元。
- 欧洲数据显示中国出口增速是德、意的 3 倍左右
按意大利 MECS 为《ItaliaImballaggio》整理的数据,2020–2025 年中国包装机械出口由约 20 亿欧元增至近 39 亿欧元(约 +95%);意大利由 50 亿增至 66 亿欧元(+32%);德国由 58 亿增至 78 亿欧元以上(约 +34%)。
- 增量来自东南亚、俄罗斯、印度与海湾,而不是欧美
2025 年中国对俄罗斯出口超过 3 亿欧元,对越南 2.51 亿、印尼 2.40 亿、印度 2.03 亿、泰国 1.64 亿欧元;同期对德国仅 8,350 万,对法国约 3,000 万欧元。在越南和印尼,中国出口额是意大利的 4–9 倍。
- 欧洲厂商在中国市场退守,并推进本地化
德国对中国的食品和包装机械出口 2025 年下降 8% 至 4.09 亿欧元;意大利对中国出口由 2.75 亿欧元降至 1.34 亿欧元。德国行业协会称,“中国制造”战略正推动欧洲厂商转向在华本地生产。
- 上市公司体量不小,但海外收入披露不足
2025 年东方精工营收 52.29 亿元、永创智能 39.89 亿元、达意隆 18.50 亿元、新美星 12.18 亿元。公开摘要里看不到这些公司的出口占比,对海外买家而言,“中国头部包装机械企业”缺少可引用的数据。
- 英文榜单:同一署名的三份榜单一个月内接连出现,且都把 Ludyway 排在前列
2026 年 7 月 9 日至 8 月 9 日,三份榜单均以新闻稿形式出现,署名或落款为 Packmate (GuangDong) Co., Ltd.,Ludyway 都排在前三,其中两份排第一。这些稿件出现在多家美国地方报纸网站的新闻稿栏目。中国上市公司几乎不在其中。
一、全球市场:德国守技术、意大利守高端,中国从价格带上推进
包装机械是整条产线的生意:灌装、封口、装箱、码垛、检测,买家往往按“整线”采购。欧洲的两大出口国仍然体量最大:德国食品与包装机械 2025 年产值接近 170 亿欧元(+4.9%),其中包装机械约 90 亿欧元(+8%),出口约 110 亿欧元,企业平均出口占比约 80%(德国机械设备制造业联合会数据,Packaging Journal)。美国是德国最大的单一市场,出口额接近 18 亿欧元(−1%),说明高端市场的需求并未因关税而崩塌。
意大利媒体 Packmedia 在 2026 年 4 月的文章里用“竞争三角”概括格局:德国保持技术领导,意大利占据高端,中国靠价格和日益改善的质量认知抢占中低端(数据由 MECS 为《ItaliaImballaggio》整理,Packmedia)。这是欧洲同行的视角,但它给出了一个罕见的、同口径的横向对比。
2020–2025 年中国包装机械出口增长约 95%,约为德国、意大利的 3 倍
包装机械出口额(十亿欧元)
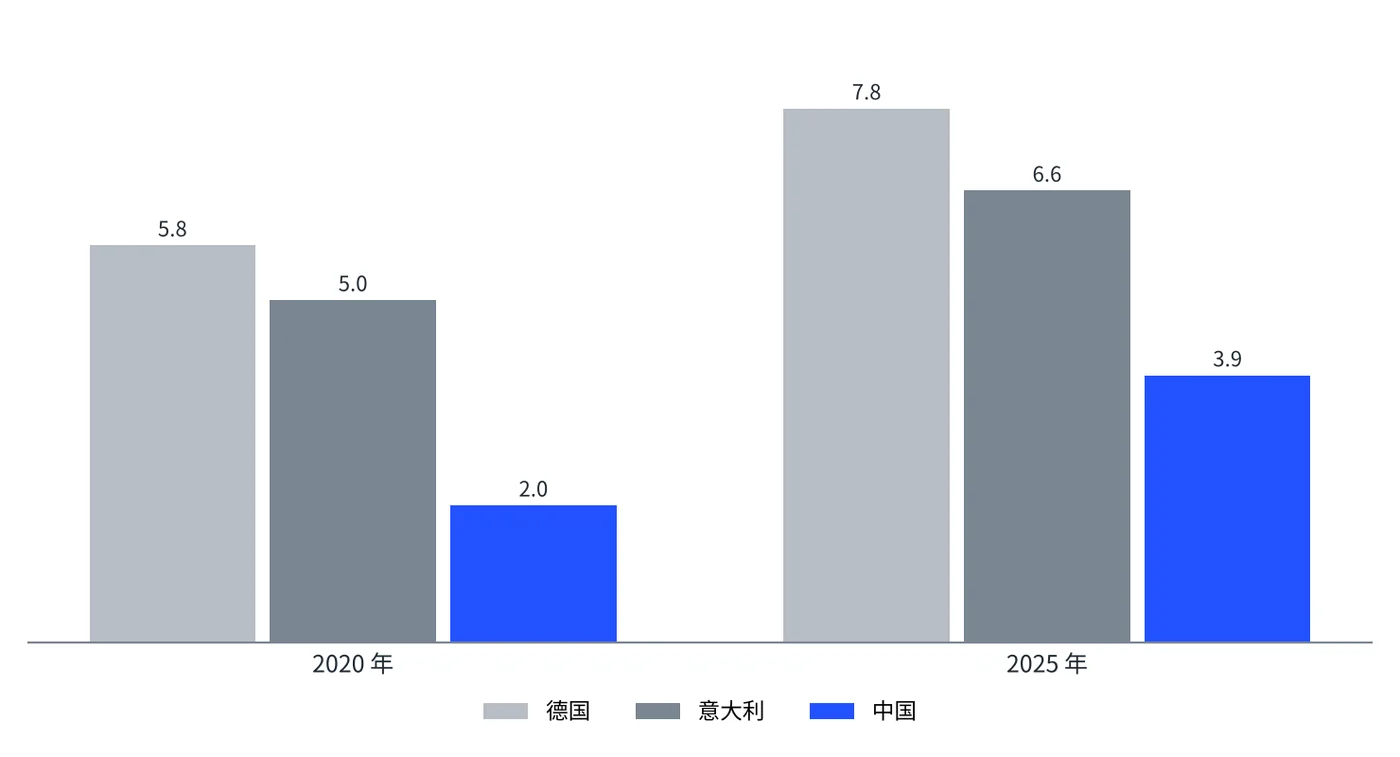
资料来源:MECS 为《ItaliaImballaggio》整理,经 Packmedia 转述;中国数据为“近 39 亿 / 约 20 亿欧元”,德国 2025 年为“超过 78 亿欧元”,均取近似值;该口径以欧元计,与海关美元口径的统计范围不同,不能直接换算
需要注意口径。 同一份数据里中国 2025 年出口约 39 亿欧元,而海关口径下的 55.27 亿美元更大,这是两套统计的商品范围不同。本文并列呈现、不做换算。
二、中国出口:顺差持续扩大,国内产能也在爆发
据智研咨询《中国报告大厅》2026 年 5 月的行业报告,包装专用设备产量由 2020 年的 26.34 万台升至 2025 年的 197.58 万台;出口额由 29.67 亿美元升至 55.27 亿美元,年均复合增长 13.25%;进口额由 15.72 亿美元降至 9.02 亿美元;贸易顺差由 13.95 亿美元扩大到 46.25 亿美元(中国报告大厅)。
出口五年增长 86%,进口下降 43%,包装机械成为净出口品类
中国包装机械进出口额(亿美元)
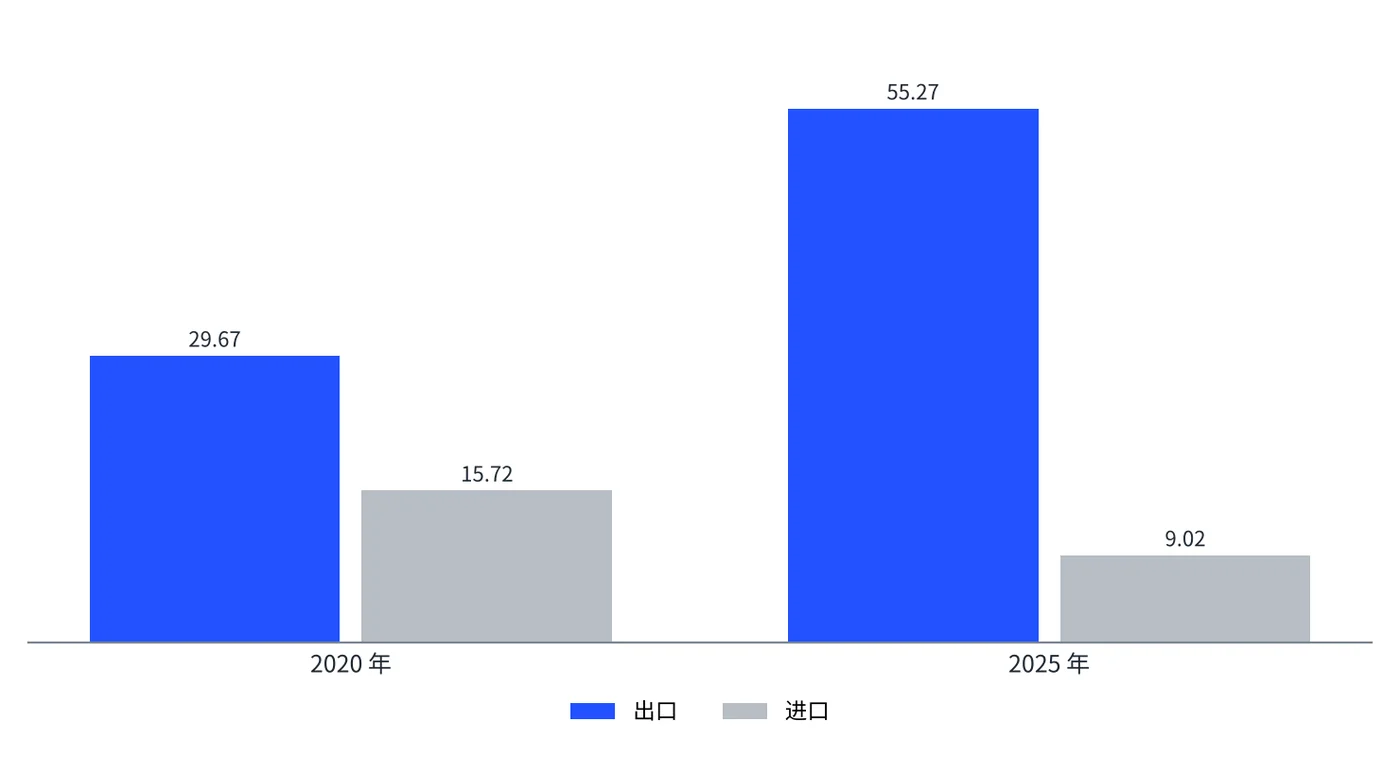
资料来源:中国报告大厅(海关口径,经行业报告转述);增降幅为本文按 29.67→55.27 与 15.72→9.02 计算;顺差 2025 年 = 55.27 − 9.02 = 46.25
国内市场并不小:Packmedia 的文章称中国国内包装机械市场约 82 亿欧元,预计 2029 年接近 100 亿欧元,年均增长约 4.1%。国内增长放缓、产能快速扩张,是出口压力的来源之一,也解释了为什么价格带的竞争会向海外延伸。
三、目的地与壁垒:东南亚、俄罗斯、印度与海湾放量,欧洲只有零头
俄罗斯与东南亚三国合计超过 9 亿欧元,对德国不足 1 亿
2025 年中国包装机械出口目的地(百万欧元)
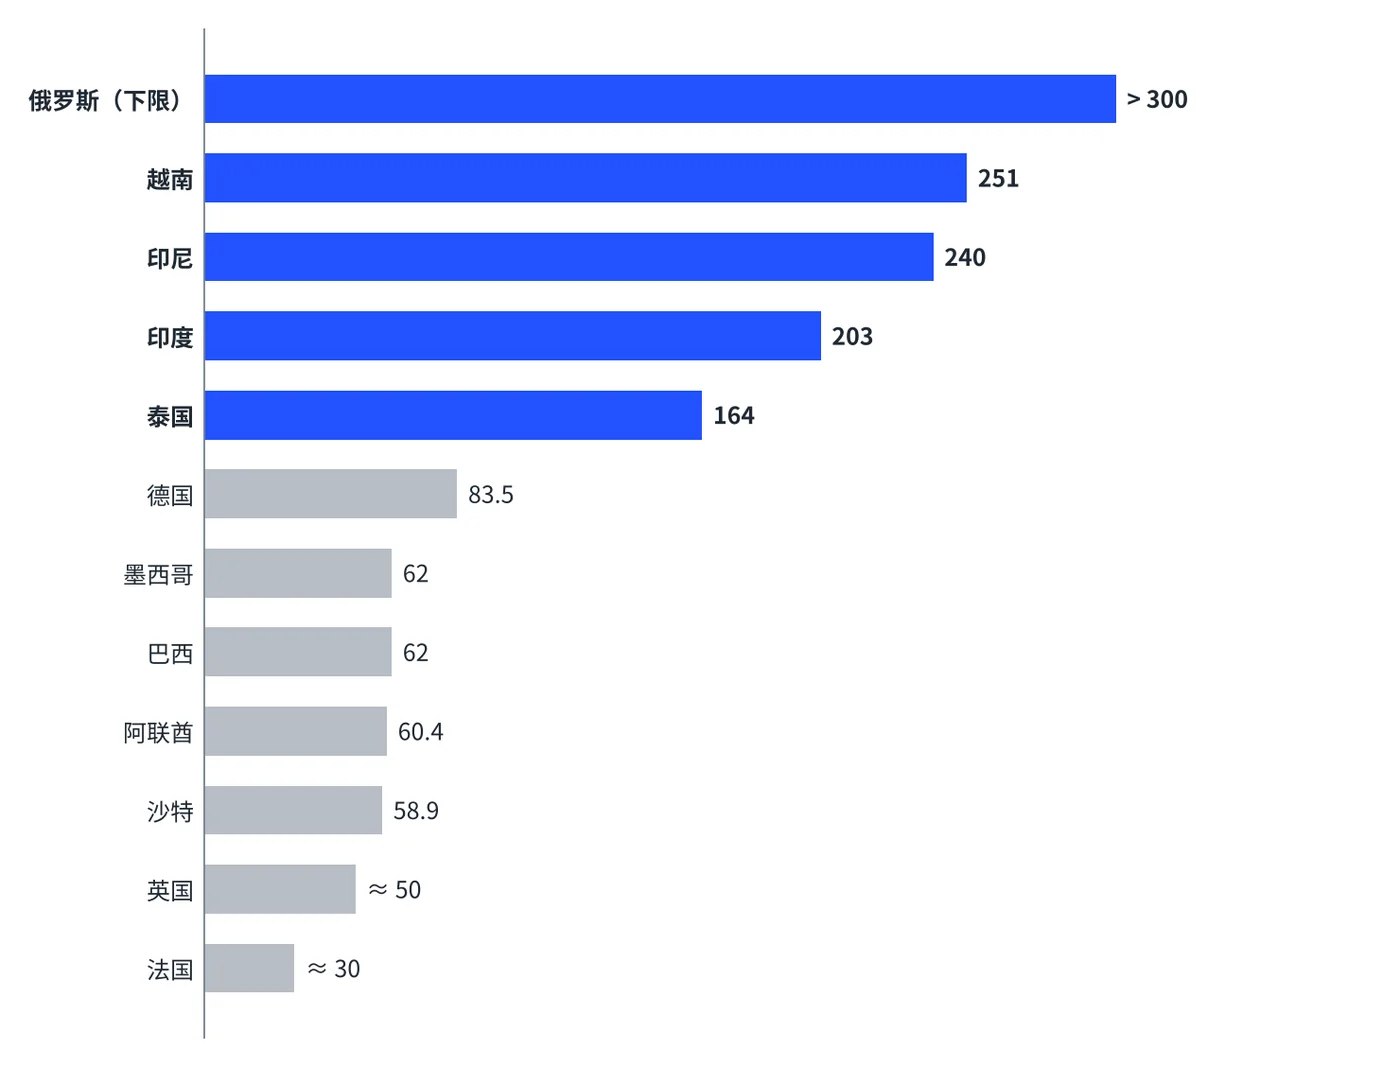
资料来源:MECS 为《ItaliaImballaggio》整理,经 Packmedia 转述;俄罗斯为“超过 3 亿欧元”,取 300 作下限;英国为“近 50 百万”,取 50;仅选部分国家
在越南、印尼,中国出口额是意大利的 4–9 倍;在法国、德国只有其零头
2025 年中国与意大利对部分市场的包装机械出口额(百万欧元)
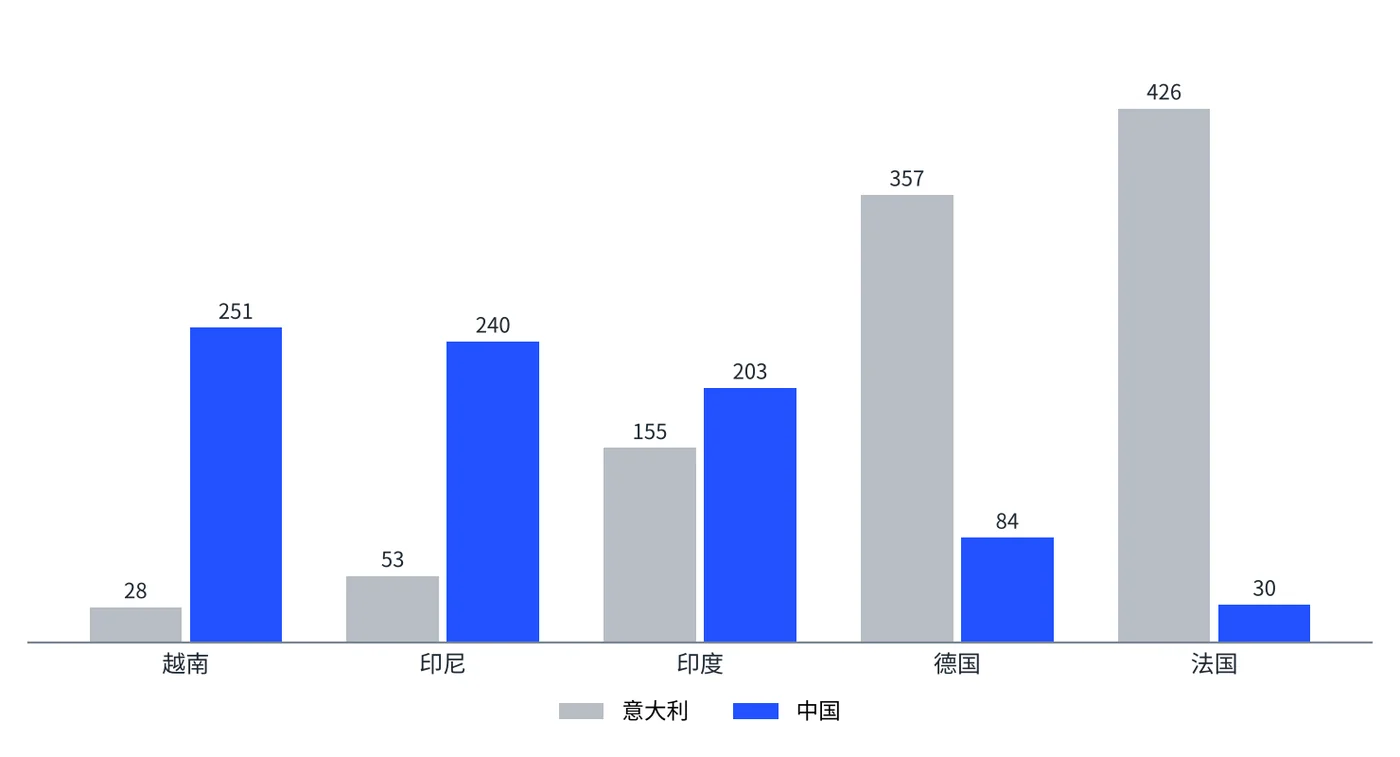
资料来源:MECS 为《ItaliaImballaggio》整理,经 Packmedia 转述;各国数据取文中披露数值;中国对印度 203、意大利 155
越南的变化最具代表性:中国对越出口从 2020 年的 1.19 亿欧元升至 2025 年的 2.51 亿欧元,意大利则由 4,600 万降至 2,800 万欧元;印尼则是中国由 9,800 万升至 2.40 亿欧元,意大利由 9,200 万降至 5,300 万欧元。泰国、沙特(5,890 万)、阿联酋(6,040 万)也是中国增长较快的市场。
主要市场与壁垒
| 市场 | 信号 | 对中国企业的含义 |
|---|---|---|
| 东南亚(越南、印尼、泰国) | 中国出口额已是意大利的 4–9 倍(越南、印尼);食品、饮料、日化制造业向区域转移 | 性价比 + 交付速度 + 本地备件是主战场;买家同时在比较中国、日本、欧洲三类供应商 |
| 俄罗斯 | 中国出口 2020 年 6,800 万欧元,2025 年超过 3 亿欧元 | 需求大,但支付、物流与合规风险高,不适合作为单一依赖 |
| 印度 | 中国 2.03 亿欧元,意大利 1.55 亿欧元 | 中国已略领先;印度本土制造与进口政策是变量 |
| 海湾(沙特、阿联酋) | 2025 年分别约 5,890 万、6,040 万欧元 | 新建食品、制药产能多,对认证和售后响应要求高 |
| 欧盟 | 对德国 8,350 万、对法国约 3,000 万欧元;欧盟机械法规(EU)2023/1230 自 2027 年 1 月 20 日起适用(欧盟职业安全健康局) | 直接进入欧盟整线市场门槛高,更现实的路径是单机、辅机与二线用户 |
| 美国 | 德国对美出口接近 18 亿欧元;中国对美数据本文未获取 | 高关税与本土服务网络是障碍;需要单独核实税率与合规要求 |
数据来自 Packmedia 与 Packaging Journal;美国关税细节不在本文已核实的范围内。
四、竞争格局:国际巨头守整线,中国厂商靠单机与性价比扩张
英文榜单里反复出现的国际头部企业包括克朗斯(Krones)、新特格(Syntegon)、利乐(Tetra Pak)、IMA、GEA、Coesia、ProMach、Multivac 等;中国一侧,A 股上市公司包括东方精工、永创智能、达意隆、新美星、中亚股份、华研精机、鸿铭股份、春光智能等。
中国上市包装机械企业 2025 年营收
| 企业 | 2025 年营收(亿元) | 同比 | 说明 |
|---|---|---|---|
| 东方精工 | 52.29 | +9.43% | 报告称服务全球 100 多个国家和地区的客户 |
| 永创智能 | 39.89 | +11.84% | — |
| 达意隆 | 18.50 | +21.65% | — |
| 新美星 | 12.18 | +13.30% | — |
| 中亚股份 | 11.60 | +14.23% | — |
| 华研精机 | 6.77 | +4.90% | — |
| 鸿铭股份 | 1.77 | −12.01% | — |
| 春光智能 | 1.30 | +65.74% | — |
来源:中国报告大厅(2026 年 5 月)。上述数据为公司总营收,报告未披露各公司海外收入,不可视为出口规模。
结构性特点: 中国厂商的优势在单机和中小产线,可以用更短的交期和更低的价格服务东南亚的中小制造商;国际巨头仍牢牢掌握高速灌装线、乳品与饮料整线、制药包装等高端场景。两者的价格带重叠有限,但中国厂商正在向上渗透——这恰恰是欧洲同行在文章里关注的变化。
五、海外买家的采购路径:展会、整线集成商与二手设备共同构成决策链
| 买家类型 | 最在意什么 | 典型信息来源 |
|---|---|---|
| 品牌商与食品、饮料、日化制造商 | 整线效率、良率、合规、售后响应 | 行业展会、同行推荐、整线集成商 |
| 代工厂与中小制造商 | 价格、交期、易用性、备件 | B2B 平台、经销商、展会、搜索引擎 |
| 整线集成商与工程公司 | 单机的接口兼容性、可靠性、交付稳定 | 既有供应商名录、技术资料 |
| 经销商与代理商 | 毛利、独家代理、培训和备件支持 | 展会、厂家直销团队 |
九眼AI 分析框架,基于公开信息归纳。
展会仍然是这个行业的核心场景:interpack China 2026 的主办方新闻稿称其展商已达 970 家,将于 11 月举办(新闻稿)。但买家在展前展后都会先在线上做“供应商筛选”——这正是 AI 搜索介入的环节。
六、AI 搜索可见度诊断:榜单被“新闻稿网络”塑造
我们抽查了四份与“包装机械厂商排名”相关的英文页面。它们的共同点是:排名方法不透明,发布者本身是包装机械卖家,且排名靠前的企业与发布者存在关联。
英文包装机械榜单抽查(2026 年 10 月检索)
| 抽查内容 | 品牌数 | 观察 |
|---|---|---|
| Top 10 Packaging Machine Manufacturers in 2026(EIN Presswire,2026-07-09) | 10 | 克朗斯、新特格、利乐、IMA、GEA、Coesia、ProMach、Multivac、Mespack 与中国的 Ludyway;Ludyway 条目最详细,在主文排第 3,在导语排最后;发布者 Packmate (GuangDong) |
| Top 20 Packaging Machinery Manufacturers in China 2026(2026-08-09) | 20 | 全是中国企业,Ludyway 排第 1;新美星(Newamstar)排第 6;Levapack 排第 13;Packmate Machinery 排第 14;永创智能、达意隆、东方精工不在榜上;页面称数据为自报、未经审计 |
| Top 5 Packaging Machine Manufacturers for Medium and Large Enterprises(2026-08-02) | 5 | Ludyway、Packmate Machinery、PacklineOEM、PackingMachineOEM、SnusMachinery;国际头部企业全部缺席;发布者同为 Packmate (GuangDong) |
| Levapack:Best 10 Packaging Machine Manufacturers(2022 年发布,2025 年更新) | 14 | Levapack 自己排第一,随后是利乐、OPTIMA、克朗斯、新特格等国际企业;网站由包装机械厂商运营 |
这是小样本抽查,不等同于对 AI 引擎的系统实测;“关联关系”以页面署名和名称相同为依据,页面本身未明确确认。
三个发现
- 榜单是被“新闻稿分发”批量制造的。 2026 年 7 月 9 日、8 月 2 日、8 月 9 日,三份不同题目的榜单均以新闻稿形式发布,署名或落款同为 Packmate (GuangDong)(8 月 9 日一份署名不明确,系按页面落款推断),并分别出现在 EIN Presswire 和美国地方报纸网站的新闻稿栏目。对 AI 来说,这些页面看上去像多个独立来源,实际出自同一发布者。
- 真正的头部企业缺席。 20 强中国榜单没有永创智能、达意隆、东方精工;5 强榜单没有一个国际头部品牌。买家看到的“头部”,和行业协会、上市公司报告里的头部几乎不重合。
- 这是一把双刃剑。 短期看,自评榜单能让一个企业在“top packaging machine manufacturers”的搜索里占位;长期看,页面本身写明“未经审计”“自报”,一旦被专业买家识别,会损害品牌可信度,也容易被平台降权。更稳的做法是拿出买家能核验的内容。
包装机械企业的 GEO 内容清单(按买家问题组织)
| 买家问题 | 需要提供的可引用内容 | 目的 |
|---|---|---|
| 某类产品(饮料灌装、枕式包装、码垛)选哪家? | 按产品、产能、包装形式整理的选型指南,附参数表与案例 | 占住“产品+场景”长尾问题 |
| 中国包装机械可靠吗? | 质保条款、关键部件品牌(PLC、伺服、气动)、CE/UL 等认证清单、第三方测试 | 对冲价格叙事,建立可信度 |
| 备件和售后在当地能否解决? | 本地服务网点、备件目录、响应时间、远程运维说明 | 解决买家最担心的后续问题 |
| 和欧洲品牌比差别在哪? | 总拥有成本对比、能耗与良率数据、典型客户案例 | 进入“对比类”问题 |
| 设备是否符合当地与欧盟安全要求? | CE 声明、风险评估摘要,以及 2027 年欧盟机械法规的应对说明 | 满足进口和客户审核要求 |
七、风险地图
| 风险 | 现状 | 应对方向 |
|---|---|---|
| 价格叙事 | 欧洲同行将中国定位为“靠价格抢中低端” | 用总拥有成本、良率、质保数据替代价格宣传 |
| 自评榜单的信誉风险 | 榜单由企业或其关联方发布,页面自称“未经审计” | 用客户案例、第三方认证与可核验数据建立信誉 |
| 欧盟合规 | 欧盟机械法规(EU)2023/1230 自 2027 年 1 月 20 日起适用 | 提前梳理技术文件、安全要求与授权代表安排 |
| 区域依赖 | 俄罗斯超过 3 亿欧元,东南亚集中度高 | 分散市场,评估支付与物流风险 |
| 数据口径 | 欧元口径与美元海关口径、产量单位不同 | 对外披露统一口径,避免被误引用 |
| 上市公司披露不足 | 公开摘要缺少各公司海外收入占比 | 企业官网和年报摘要中主动披露海外收入与市场分布 |
八、行动建议:用可核验的内容替代自评榜单
- 把“整线 + 单机”拆成买家能搜到的页面。 每类产品一个页面,含产能、适配包装形式、能耗、选配与案例,而不是只有产品目录。
- 公开关键部件与认证。 列出 PLC、伺服、气动件的品牌,CE 声明与合规说明,用可查证的事实对冲价格叙事。
- 做国家级内容。 为越南、印尼、印度、海湾等重点市场各准备一套当地语言的选型指南、案例和服务网点页面。
- GEO:占据“对比类”和“服务类”长尾问题。 大词(top packaging machine manufacturers)已被新闻稿榜单污染,更值得做的是“某类产品 + 国家”“与欧洲品牌对比”“本地售后”等问题。
- 主动披露海外业绩。 上市公司可在官网英文页披露海外收入占比、客户国家与代表项目,成为 AI 可引用的权威来源。
研究方法与数据来源
本报告使用公开数据:中国报告大厅(海关口径与行业统计,经转述)、Packmedia 转述的 MECS 数据、Packaging Journal 转述的德国行业协会数据、上市公司营收摘要、欧盟官方页面、新闻稿与企业网站。欧元口径(MECS)与美元口径(海关)统计范围不同,已并列呈现、不做换算;对美国关税与中国对美出口本文未获取可核实数据,不作判断。榜单中的关联关系依据页面署名和名称相同判断,页面本身未明确确认。AI 可见度部分为 2026 年 10 月的小样本内容抽查,不代表对 AI 引擎的系统实测。本文不构成投资建议。
延伸阅读
包装机械:细分品类深度研究
- 灌装线出海:出口均价182美元,进口均价4.4万美元细分品类 · 灌装线
参考来源
- Packmedia:How the Middle Kingdom is redrawing the global map of packaging(2026-04)
- Packaging Journal:Packaging machinery construction reaches record value 2025
- 中国报告大厅:包装机械行业研究(2026-05)
- EIN Presswire:Top 10 Packaging Machine Manufacturers in 2026
- KDH News:Top 20 Packaging Machinery Manufacturers in China 2026
- Norfolk Daily News:Top 5 Packaging Machine Manufacturers for Medium and Large Enterprises
- Levapack:Best 10 Packaging Machine Manufacturers
- 欧盟职业安全健康局:Regulation (EU) 2023/1230 on machinery
- interpack China 2026 新闻稿