 九眼科技
INDUSTRY OVERVIEW / 行业全景 · 变压器与输配电
中国变压器与输配电设备出海深度研究
全球电网进入投资高峰、供给跟不上需求,中国企业的窗口期正在打开,也在收窄
核心观点
变压器是全球电网投资高峰中最紧缺的设备之一:Wood Mackenzie 估计 2025 年电力变压器的供给缺口约 30%,配电变压器约 10%,部分高容量产品交期长达数年。中国企业正在填补缺口——2025 年变压器出口 646 亿元,同比增长近 36%,2026 年前四个月继续增长 27%。窗口是真实的,但欧美本土扩产在 2027 年前后落地,安全与贸易审查也在加强;赢家将是能在窗口关闭前,把“交付可信度”做成可被海外买家检索与验证的内容的企业。
- 供需缺口真实存在:电力变压器缺口约 30%,交期 128–144 周
Wood Mackenzie 估计,2025 年美国电力变压器供给缺口约 30%,配电变压器约 10%;2025 年第二季度调查显示,电力变压器平均交期约 128 周,发电机升压变压器(GSU)约 144 周。自 2019 年以来,GSU 需求增长 274%,电力变压器价格上涨约 77%。
- 中国出口高增长:2025 年 646 亿元,2026 年前四个月仍增 27%
2025 年变压器出口总值 646 亿元,同比增长近 36%;2026 年 1–4 月 217.7 亿元,同比增长 27%。2026 年一季度出口 25 亿美元(+38%),其中 10 MVA 以上电力变压器约 12 亿美元(+76%)。
- 欧洲是最大的“可见”增量:自中国进口增长 78%
2025 年欧盟液体变压器进口超过 20 亿欧元(+32%),其中自中国进口接近 10 亿欧元,同比增长 78%,占比接近 50%。国内海关数据同期显示,对欧洲出口额增长 42.2%。
- 对美出口仍在增长,但增速逐月回落
据高盛研报(经虎嗅转引),2026 年 1–2 月 10 MVA 以上变压器对美出口增长 182%,3 月增长 118%,4 月增长 95%。同时,北美电力变压器进口依赖度约 80%,交期超过 100 周,美国本土产能要到 2027–2028 年才集中释放。
- 订单已排到 2027–2028 年,企业开始“用海外订单说话”
国内头部企业订单已排到 2027–2028 年,220–330 MVA 变压器出口均价同比上涨 23%。金盘科技 2026 年上半年新签订单 74.9 亿元(+69%),其中海外 41.9 亿元(+270.69%),海外在手订单 62.4 亿元,占 58.3%。
- 品牌可见度:行业研究榜单里没有中国企业
我们抽查的三份英文“全球主要变压器企业”榜单(MarketsandMarkets、Renub、Reportprime),无一家中国企业入榜;仅有的出现中国企业的页面,是采购代理的推广内容。中国变压器出口大涨,但在国际买家的搜索答案里,仍然是“看不见的供应商”。
一、全球市场:电网投资高峰撞上产能瓶颈
电网设备的需求来自三股力量:可再生能源与数据中心带来的新增负荷、老化电网的更换,以及电气化带来的整体用电增长。以美国为例,Wood Mackenzie 的数据显示,2019–2025 年,电力变压器需求增长 119%,配电变压器增长 34%,发电机升压变压器(GSU)增长 274%,变电站电力变压器增长 116%;超过一半的配电变压器(约 4,000 万台)已超过预期使用寿命(POWER Magazine)。
电力变压器交期约 128 周,GSU 约 144 周,是开关设备的 3 倍以上
Wood Mackenzie 2025 年第二季度调查:美国主要电网设备的平均交期(周)
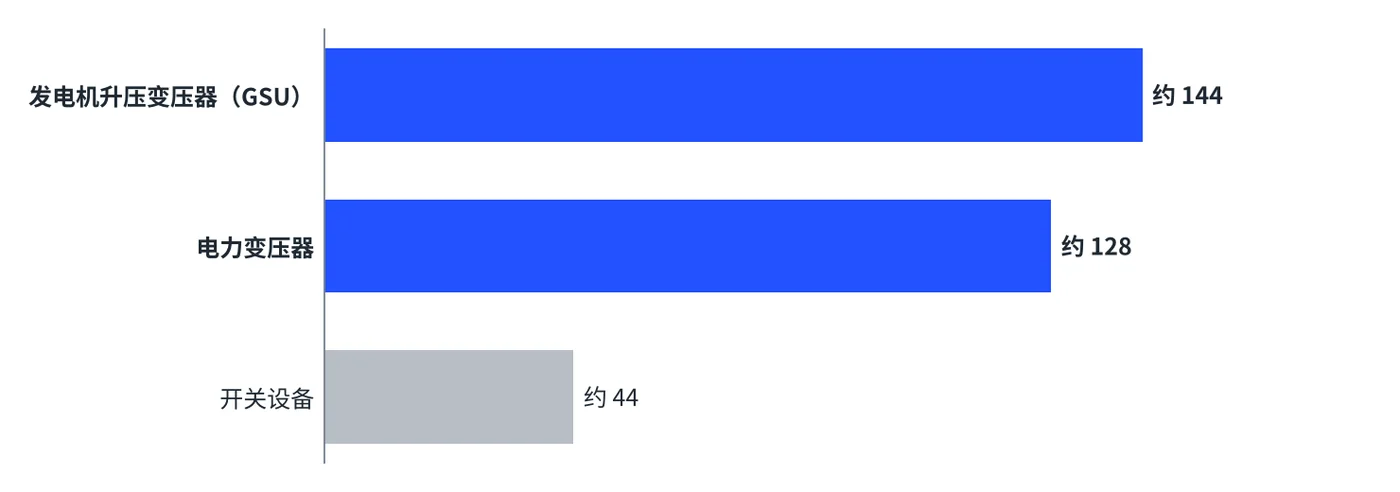
资料来源:Wood Mackenzie,经 POWER Magazine 转述;倍数为九眼AI 推算(128 ÷ 44 ≈ 2.9,144 ÷ 44 ≈ 3.3)
价格同样在上涨。 自 2019 年以来,电力变压器价格上涨约 77%,GSU 约 45%,部分配电变压器类别高达 95%;其他报道则称近五年变压器价格上涨约 80%,高容量设备的排队时间最长可达四年(pv magazine USA)。需要注意的是,这个市场也存在不同声音:一位经纪人认为“并不存在短缺”,标准变电站变压器在工程批准后交付约 12–14 个月,并在出厂成本上加价 12%–15%(POWER Magazine)。本报告采用 Wood Mackenzie 的口径,同时提醒读者不同细分品类的紧缺程度并不一样。
欧洲的需求同样强劲。 欧盟《电网行动计划》估计需要 5,840 亿欧元的电网投资,到 2030 年用电量预计增长约 60%,约 40% 的配电网使用年限超过 40 年;《欧洲电网一揽子计划》于 2025 年 12 月 10 日发布(欧盟委员会)。国内券商报告也指出,2030 年可再生能源扩建规模与现有电网容量之间存在 120 GW 缺口(券商中期策略报告)。
二、中国出口:量价齐升,产能被海外订单锁定
中国变压器出口自 2021 年以来连续高增长。2025 年出口总值 646 亿元,同比增长近 36%;2026 年 1–4 月出口 217.7 亿元,同比增长 27%;2026 年 2–4 月,220–330 MVA 变压器的出口均价同比上涨 23%(虎嗅)。2026 年一季度,变压器出口 25 亿美元(+38%),其中 10 MVA 以上电力变压器约 12 亿美元(+76%);变压器出口价格指数达到 277(2015 年 = 100),自 2021 年以来持续上行(券商中期策略报告)。
2025 年变压器出口达到 646 亿元,约为上年的 1.4 倍
中国变压器出口额(亿元)
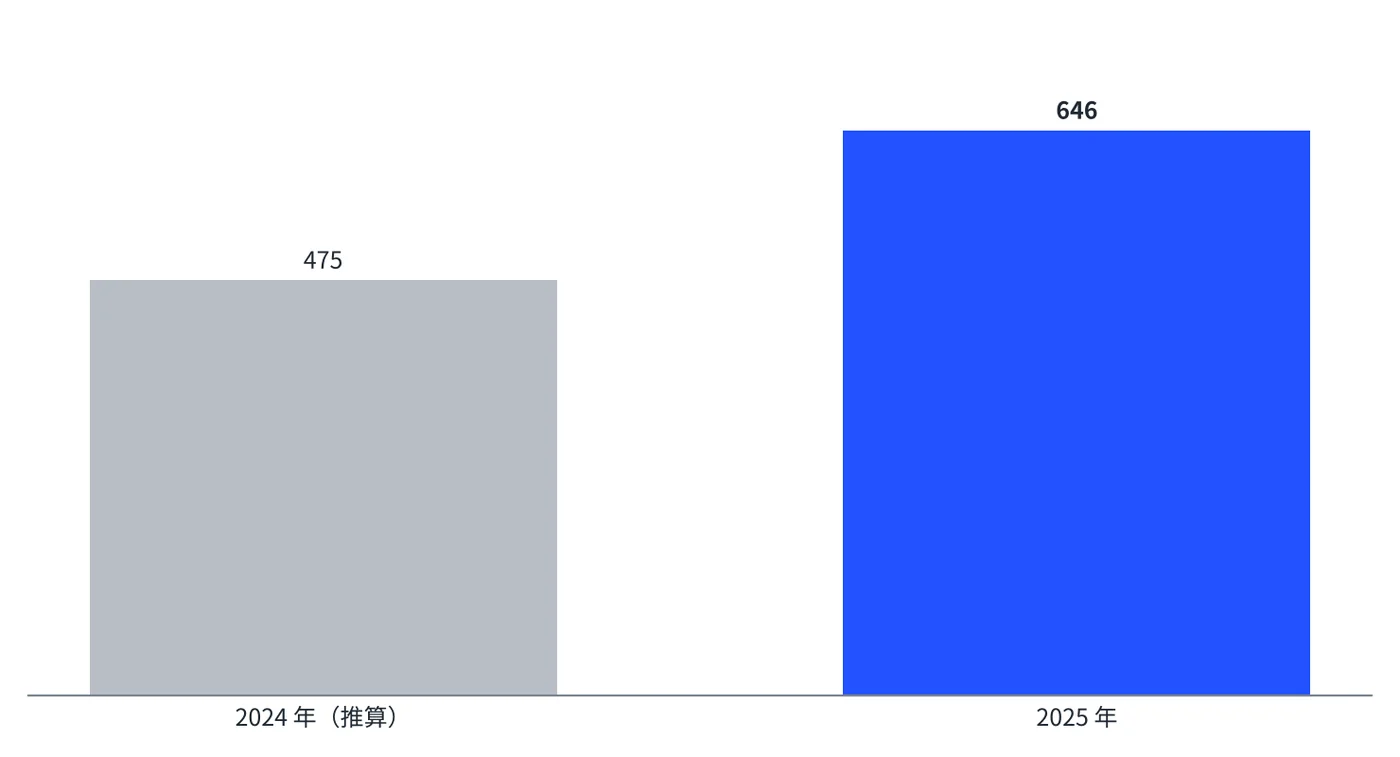
资料来源:海关总署数据,经虎嗅转引(2025 年 646 亿元,同比增长近 36%);2024 年为九眼AI 由同比增速反推的约数(646 ÷ 1.36 ≈ 475),仅用于示意量级
产能被海外订单锁定。 虎嗅的报道称,国内头部企业订单已排到 2027–2028 年,浙江部分企业排到 2027 年;浙江 2025 年出口额占全国 7.8%,同比增长超过 35%,产品远销 70 个国家和地区;常州 2026 年一季度变压器出口同比增长超六成。
不同电压等级的故事并不一样。 10 MVA 以上的电力变压器增速(+76%)明显高于整体(+38%),说明增长更多来自高价值的电网级设备,而不仅是低压的配电产品。
三、目的地与壁垒:美国需求最大但窗口变数多,欧洲在开门,新兴市场做增量
| 市场 | 需求与政策信号 | 对中国企业的影响 |
|---|---|---|
| 美国 | 2025 年电力变压器进口超 40 亿美元(+38%);2026–2030 年规划新建 345 kV 及以上输电线路近 16,000 英里,约等于 2010–2025 年的总和;北美电力变压器进口依赖度约 80%;本土扩产集中在 2027 年前后(日立能源在美投资超 10 亿美元、西门子能源在夏洛特 1.5 亿美元、伊顿在南卡 3.4 亿美元);铜关税最高 50%,232 条款钢铝关税扩展,FEOC 规则限制联邦激励项目中的中国关联成分(POWER Magazine;券商中期策略报告) | 需求最大,但关税、FEOC 与本土扩产使“窗口期”约在 2027 年前后收窄;中国企业应重点关注不依赖联邦激励的项目与数据中心、工商业客户 |
| 欧盟 | 2025 年液体变压器进口超 20 亿欧元(+32%),自中国进口近 10 亿欧元(+78%);欧盟分阶段限制 SF6 开关设备,带来产品升级周期(券商中期策略报告) | 增量明确,但需通过 IEC 型式试验与本地认证;环保型产品与碳足迹信息是加分项 |
| 中东、东南亚与其他新兴市场 | 浙江企业的核心市场包括欧洲、中东和东南亚(虎嗅);花旗分析师认为,美国向日本、韩国采购的交付管线长达约三年,新兴市场买家转向中国大陆供应商(IndexBox,分析师观点) | 价格与交期是决定因素;国家电网与大型工业项目占主导 |
| 数据中心客户 | 伊戈尔的数据中心变压器产品 2025 年收入增长 58.83%,销售区域已扩展到日本和美国(格隆汇);金盘科技 2026 年上半年新签订单中,数据中心(AIDC)订单 38.7 亿元(+336%) | 数据中心对交期、可靠性与定制化的要求高,是国内企业的新增长点 |
各国政策与电网需求数据来自券商研报与媒体转述;IndexBox 引述为分析师观点,原文未标注报道年份,仅作方向参考。
对美出口 10 MVA 以上变压器仍在大幅增长,但同比增速逐月回落
中国对美 10 MVA 以上变压器出口额同比增速(%)
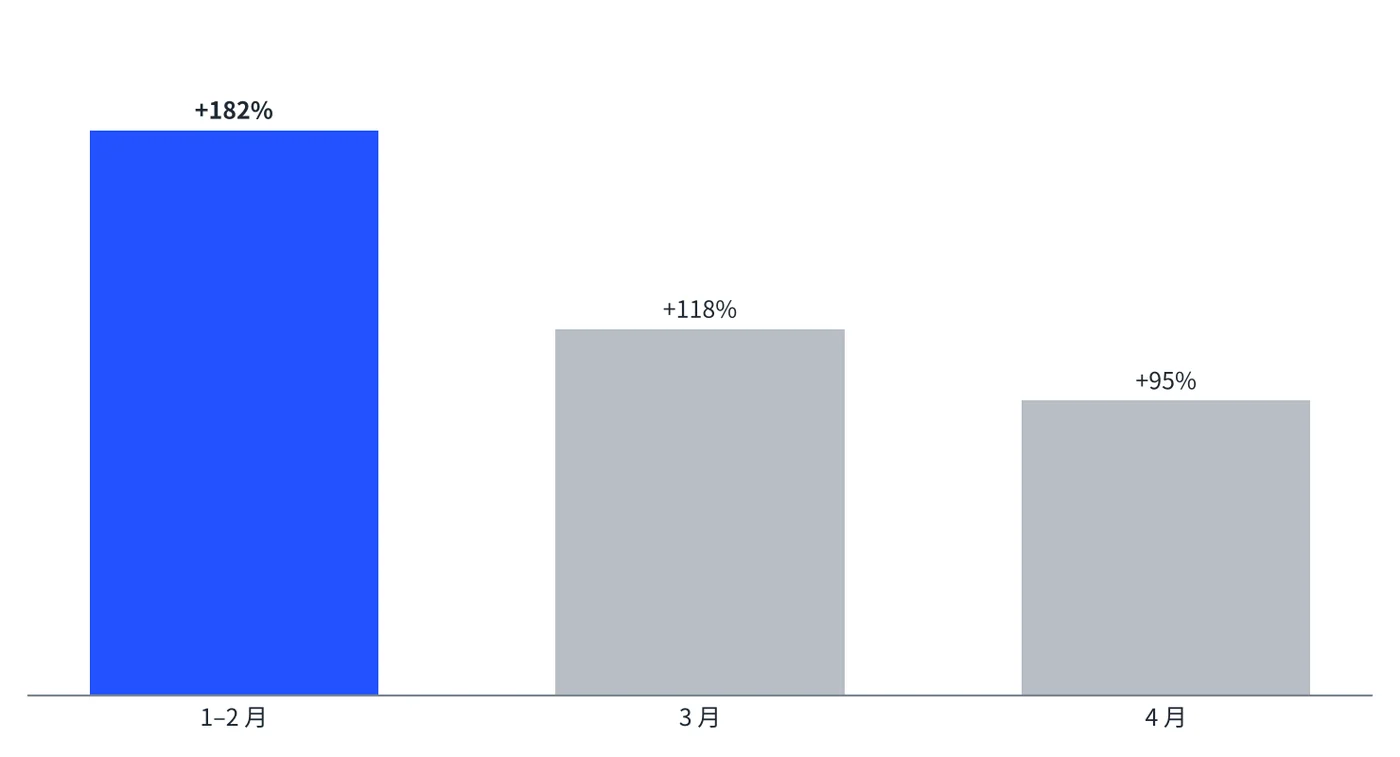
资料来源:高盛研报,经虎嗅转引(2026 年 1–2 月 +182%,3 月 +118%,4 月 +95%)
四、竞争格局:全球巨头扩产,中国企业靠交期与订单切入
全球变压器市场相对分散,主要玩家有西门子能源、ABB、施耐德、日立能源、伊顿、三菱电机、东芝、现代电气、晓星重工等。MarketsandMarkets 的页面称,全球前几大企业合计约占 30%–40% 的市场份额,其余由区域与专业制造商分享。2025 年,西门子能源电气相关订单约 460 亿美元(+27%),GE Vernova 347 亿美元(+48%),伊顿 153 亿美元(+30%),ABB 94 亿美元(+26%);韩国的 LS 电气订单增长 47%,晓星重工 +29%,现代电气 +21%(券商中期策略报告)。
| 阵营 | 代表企业 | 最新动态 |
|---|---|---|
| 欧美日巨头 | 西门子能源、ABB、日立能源、伊顿、施耐德 | 加速扩产:日立能源在美国的新工厂预计 2028 年投产;西门子能源与伊顿的新工厂计划 2027 年前后投产(POWER Magazine) |
| 韩国与土耳其 | LS 电气、现代电气、晓星重工、Astor Enerji | LS 电气 2025 年 11 月获得 3.12 亿美元美国 525 kV 超高压变压器合同,交付期 2027–2029 年;Astor 称已与四家美国公司签约,2026–2028 年交付 7.69 亿美元电力变压器(Kitco,引路透社) |
| 中国头部 | 特变电工、中国西电、保变电气 | 香港01转引的报道称其连续多年跻身全球变压器制造商前十强,但文中未给出海外收入数据 |
| 中国成长型出海企业 | 金盘科技、伊戈尔、思源电气、华明装备等 | 金盘科技 2026 年上半年海外新签 41.9 亿元(+270.69%),345 kV 超高压液浸式变压器已实现海外批量发货,美国弗吉尼亚工厂上半年投产;伊戈尔 2026 年第一季度营收 12.76 亿元(+17.71%),毛利率 19.82% |
部分企业仅被研报列为推荐标的,文中未披露其海外业绩,本报告不做推断。数据来源:POWER Magazine、Kitco、国信证券(经东方财富研报)、格隆汇、券商中期策略报告。
金盘科技 2026 年上半年新签订单中,海外占 56%;在手订单中占 58%
金盘科技订单结构(亿元)
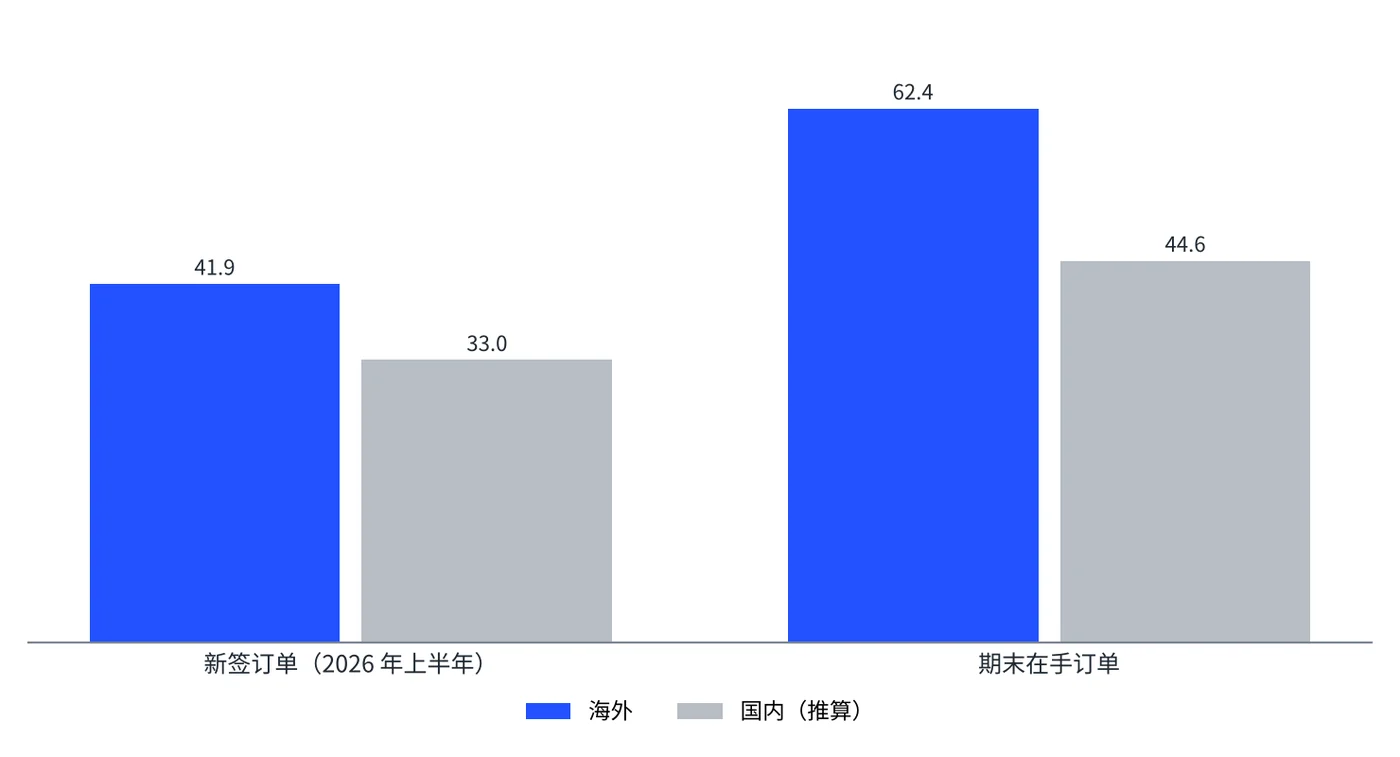
资料来源:国信证券研报,经东方财富转引(上半年新签 74.9 亿元,其中海外 41.9 亿元;期末在手 107 亿元,其中海外 62.4 亿元);国内订单为九眼AI 由总额减去海外推算
这个行业的核心矛盾是:需求最大的买家,未必是最容易进入的买家。 买家愿意为交期付溢价,但会同时担心合规、质量和长期服务。能把“交期、认证、业绩、服务”讲清楚并可被验证的企业,会赢得订单。
五、海外买家的采购路径:先看资质与业绩,再看交期与价格
| 买家类型 | 最在意什么 | 典型信息来源 |
|---|---|---|
| 电网公司与公用事业 | 资质与型式试验、业绩与运行记录、技术规格符合性、本地化与服务 | 供应商资格审查、行业协会、招标文件、顾问报告 |
| 可再生能源开发商与 EPC | 交期(特别是 GSU 与箱变)、价格、与项目节点匹配的交付能力 | EPC 推荐、同行案例、行业展会 |
| 数据中心与大型工业用户 | 交期、可靠性、定制化、能效与安装服务 | 总包商与顾问推荐、行业榜单与 AI 搜索 |
| 分销商与区域承包商 | 标准化产品、库存、价格与本地服务 | 分销网站、采购代理平台 |
九眼AI 分析框架,基于公开信息归纳。
交期已经成为一种“卖点”,但也需要被验证。 买家在 128–144 周交期面前,愿意接受更远的供应商,前提是对方能出示可检验的型式试验、业绩与产能证明。这正是需要被写成公开内容的地方。
六、AI 搜索可见度诊断:榜单里没有中国企业
我们抽查了四份英文“全球主要变压器企业”页面。三份是行业研究机构的榜单,全部没有中国企业;唯一出现中国企业的是采购代理的推广内容。
英文“主要变压器企业”内容抽查(2026 年 10 月检索)
| 抽查内容 | 企业数 | 观察 |
|---|---|---|
| MarketsandMarkets:Top Power Transformer Companies | 9 | 日立能源、GE、西门子、三菱电机、东芝、施耐德、伊顿、现代电气、富士电机;无中国企业;称前几大企业合计占 30%–40% |
| Renub Research:Top Transformer Companies Worldwide | 8 | 西门子、ABB、GE、CG Power、东芝、晓星、BHEL、施耐德;无中国企业;页面推广其付费报告 |
| Reportprime:Top 10 Distribution Transformers Companies | 10 | 西门子能源、ABB、施耐德、日立能源、伊顿、三菱电机、GE、东芝、CG Power、晓星重工;无中国企业进入前十;页面日期与数据来源存在不一致,可信度需谨慎 |
| Sourcify China:Transformers Producer Guide | 5 | 特变电工、江苏华鹏、上海电气、东莞硕功、山东泰开;全部为中国企业;页面是采购代理的推广内容,带有联系入口与“精选供应商”链接 |
这是小样本抽查,不等同于对 AI 引擎的实测。以上内容的国别以页面可见信息或公开常识为准,页面的可靠性已逐一注明。
三个发现
- 行业研究榜单是“收入榜”,也是 AI 最容易引用的“权威来源”。 三份榜单没有一家中国企业,是因为它们统计的是全球大型集团的收入,而不是出口增速或交付能力;但对 AI 来说,这些页面就是“谁是全球主要变压器企业”的答案。
- 中国企业只出现在采购代理的推广页里。 这类内容的定位是“找工厂”,不是“选供应商”;买家在做电网级设备的采购决策时,不会把它当成可信来源。
- 真正能证明交付能力的内容,目前几乎不存在。 型式试验、业绩案例、超高压设备的海外送电记录、产能与交期说明,都没有出现在这些页面里,这是出海企业最直接的内容机会。
变压器与输配电企业的 GEO 内容清单(按买家问题组织)
| 买家问题 | 需要提供的可引用内容 | 目的 |
|---|---|---|
| 这家公司通过了哪些国际标准的型式试验? | 按产品系列整理的 IEC/IEEE 型式试验与第三方实验室报告摘要 | 证明“可验证的质量” |
| 有没有同电压等级的海外业绩? | 按国家与电压等级整理的海外项目清单、送电记录与运行年限 | 对冲“新供应商”风险 |
| 现在下单,交期是多久? | 产能、排产与交付周期说明(按容量与电压等级) | 把交期变成可比较的信息 |
| 与欧美日韩品牌相比差异在哪里? | 公开的技术参数对比、能效与损耗数据、总拥有成本 | 占住对比类问题 |
| 有没有本地服务与备件支持? | 海外服务网点、备件库与响应时间;本地化工厂或合作伙伴 | 解决“最后一公里” |
七、风险地图
| 风险 | 现状 | 应对方向 |
|---|---|---|
| 美国贸易与合规壁垒 | 铜关税最高 50%,232 条款钢铝关税扩展,FEOC 限制中国关联成分 | 优先非联邦激励的商业与数据中心项目;评估本地组装与合作 |
| 窗口期收窄 | 美国本土扩产集中在 2027–2028 年释放 | 在窗口关闭前争取长协与本地化布局,不依赖单一市场 |
| 增速回落 | 对美 10 MVA 以上出口增速由 182% 降至 95% | 把增长建立在欧洲、中东、东南亚与数据中心等多元客户上 |
| 原材料成本 | 铜、取向硅钢价格与关税变化 | 在合同中约定价格调整条款,提前锁定原材料 |
| 品牌缺位 | 行业研究榜单中几乎看不到中国企业 | 把型式试验、业绩与交期做成可被引用的公开内容 |
| 安全与“经济安全”审查 | 欧洲已在逆变器领域出现针对高风险供应商的政策信号 | 关注电网设备领域的类似动向,提前准备供应链与数据安全说明 |
最后一项为九眼AI 的趋势判断,来自逆变器领域的政策类比,不是已发生的变压器政策。
八、行动建议:在窗口关闭之前,把“可信交付”变成公开证据
- 把市场分三层经营。 美国做高毛利项目与数据中心,欧洲做认证与长协,中东、东南亚与非洲做规模与价格。
- 把认证与业绩写成结构化页面。 型式试验、第三方实验室、海外送电记录与运行年限,是网络与 AI 最容易引用、买家最信任的内容。
- 为“交期”建立公开的说明。 公开产能与交期的规则,帮助买家做比较;同时用已交付项目作为佐证。
- GEO:占住“对比类”与“国别+电压等级类”问题。 例如“某国 110 kV 变压器供应商推荐”“中国变压器与欧美品牌对比”,目前的答案几乎都不包含中国企业。
- 与 EPC、顾问和行业媒体共建内容。 把案例交给第三方发布,比自己写的介绍更容易被引用。
研究方法与数据来源
本报告使用公开数据:Wood Mackenzie 等机构数据(经 POWER Magazine、pv magazine USA 转述)、海关数据的二次整理(经虎嗅、券商研报转引)、欧盟委员会公告、上市公司研报与媒体报道。2024 年出口额、国内订单金额与交期倍数为九眼AI 推算,已在图表中注明。美国变压器“短缺”存在不同声音,已在文中说明。AI 可见度部分为 2026 年 10 月的小样本内容抽查,不代表对 AI 引擎的系统实测。本文不构成投资建议。
延伸阅读
变压器与输配电:细分品类深度研究
- 配电变压器出海:缺口是真的,门槛也是真的细分品类 · 配电变压器
- 环网柜与开关柜出海:178亿美元的中压开关赛道,2026年SF6禁令改写了入场门槛细分品类 · 环网柜与开关柜
参考来源
- POWER Magazine:2026 年的变压器:短缺、争抢,还是自我造成的危机
- pv magazine USA:美国变压器市场供给紧张,交期延长至四年
- Kitco(路透社):美国电力变压器买家争抢进口与产能
- 虎嗅:变压器出口数据与订单排期
- 券商 2026 中期策略:聚焦设备出海主线
- 国信证券:金盘科技 2026 年中报点评(经东方财富)
- 格隆汇:伊戈尔 2026 年一季报点评
- 欧盟委员会:欧洲电网
- 香港01:中国变压器出口杀疯了
- IndexBox:中国电力设备企业受益于 AI 驱动的全球需求
- MarketsandMarkets:Top Power Transformer Companies
- Renub Research:Top Transformer Companies Worldwide
- Reportprime:Top 10 Distribution Transformers Companies
- Sourcify China:Transformers Producer Guide