 九眼科技
PRODUCT DEEP DIVE / 细分品类 · 减速机与齿轮箱
减速机与齿轮箱出海:全球约320–330亿美元,通用型国产化已超95%,海外买家比的是寿命与服务网络
市场口径、区域与终端结构、国产替代进度、价值链、竞争定位、选型漏斗与官网信息自查
核心观点
- 全球工业齿轮箱的规模,三家机构口径高度接近:2025年约321–330亿美元
Global Market Insights为321亿美元,Technavio类报告汇编机构GII转引的TBRC为324.7亿美元,Maximize Market Research为330亿美元;预测期不同(2030、2032、2035),年复合增速4.8%–5.3%。区域份额则差异明显:亚太在GMI口径约29.6%,在Maximize口径为36%。
- 风电是最大的单一终端,但两家机构对占比的说法不一致
GMI称风电2025年为77.4亿美元(按其总量折算约24%),Maximize称占营收34%。出海做通用工业齿轮箱的企业,不应把风电占比当作确定数字。
- 中国国内的国产化进度已经分化为三档
据天下工厂研究院(2026年5月):通用减速机国产率超95%,风电齿轮箱超98%,谐波减速机按销量国产超80%、但按金额谐波传动系统公司仍占约40%;RV减速机按销量国产约60.8%,按金额仅约30%。「量上领先、价上落后」是精密减速机的现状。
- 竞争格局并不集中
GMI称前五大(Flender、ZF、住友重机、Bonfiglioli、Schaeffler)合计仅约26%,第一名Bonfiglioli略高于4%。这意味着区域性、行业性的二三线供应商在海外仍有空间,但买家会用认证、寿命数据和本地服务来筛选。
- 中国减速机与齿轮箱的出口额与目的国,我们没有找到可核实的海关口径
HS 8483范围比减速机宽,公开页面抓不到分项数据,本文不做估算;这也是下一步最值得补的数据缺口。
一、市场规模:口径接近,预测期不同
工业齿轮箱(含减速机)的全球规模,我们抓取到三个可核实的页面口径。2025年数值落在321–330亿美元之间,差异不到3%;但预测期末年份各不相同,直接比较终值会产生误导。
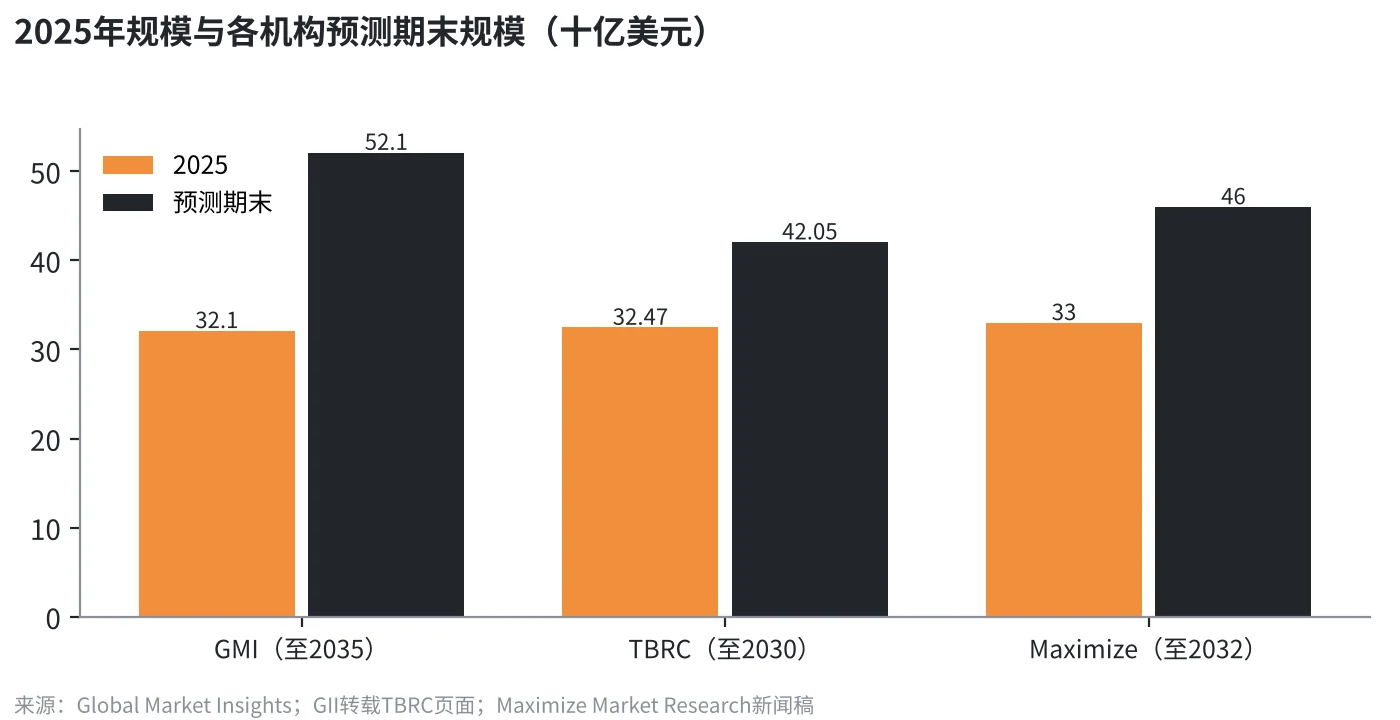
口径提示:三份均为付费报告的公开摘要或新闻稿,未披露「齿轮箱」是否含风电主齿轮箱、车辆变速箱及售后市场。GMI按「工业」口径,其前五大企业名单含ZF与Schaeffler,说明其边界较宽。
二、区域与终端:欧洲最大,但亚太口径分歧较大
按GMI的区域数值,欧洲2025年为98.3亿美元,亚太95.0亿美元,北美76.8亿美元,拉美26.8亿美元,中东与非洲24.5亿美元。Maximize则称亚太占36%,为最大区域。两者不一致,我们并列呈现,不做取舍。
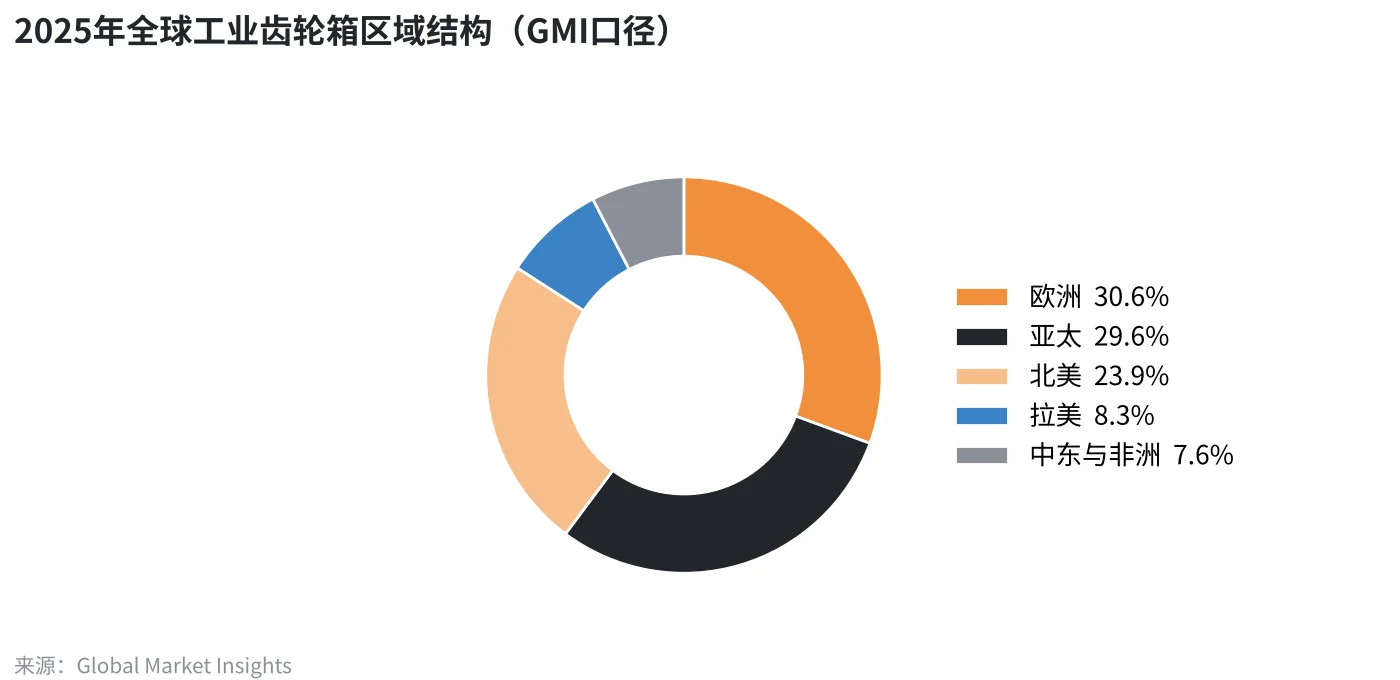
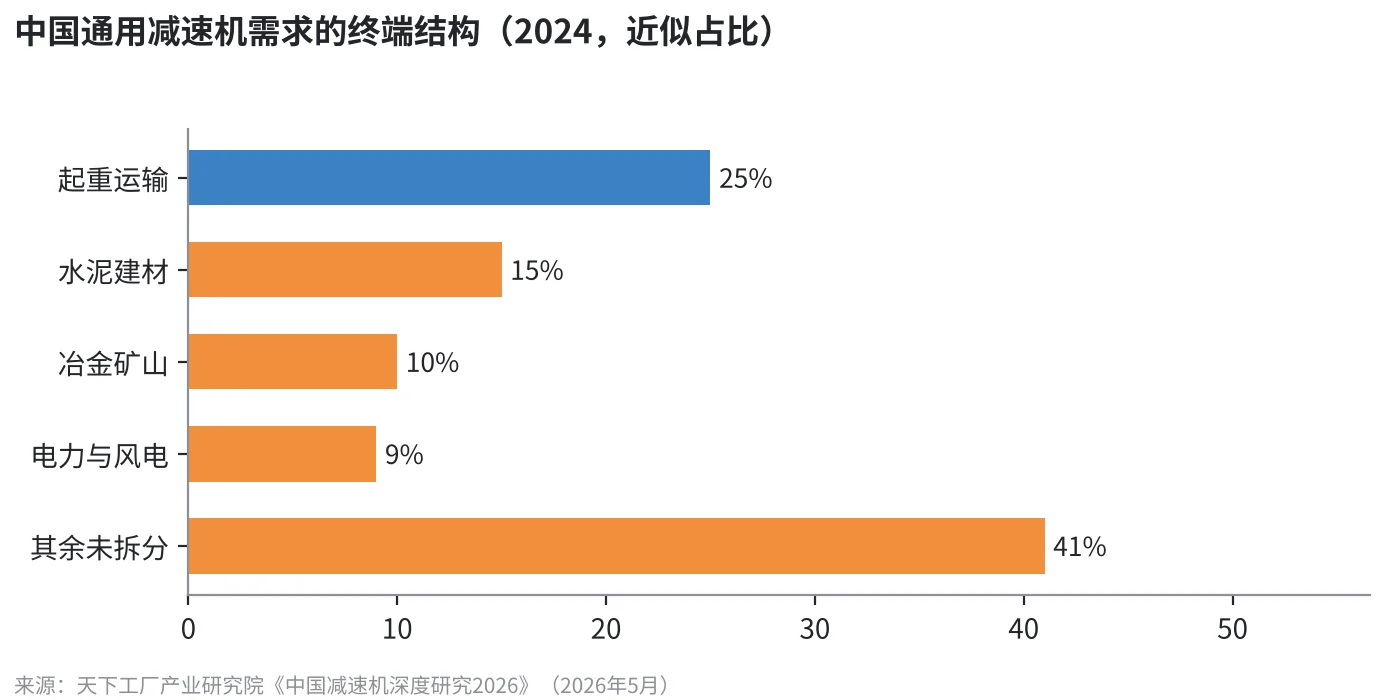
终端结构方面,GMI称风电是最大单一终端,2025年为77.4亿美元;Maximize称风电占34%。另据天下工厂研究院,中国通用减速机的需求端由重工业主导:起重运输约25%、水泥建材约15%、冶金矿山约10%、电力与风电约9%,其余约41%未做拆分。
三、国产化进度:通用型已完成,精密型是「量先于价」
中国国内的国产化进度是理解中国厂商出海底气的参照。天下工厂研究院给出的数据按产品层级分为三档,并明确区分销量与金额两种口径。
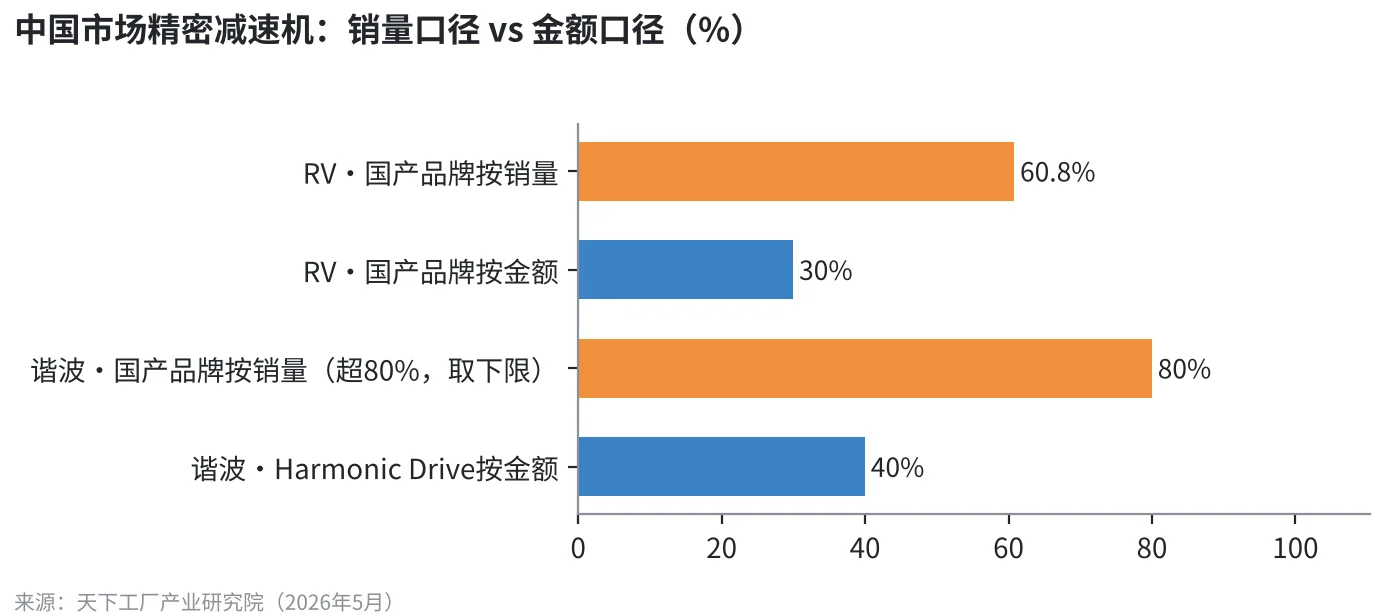
- 通用减速机:国产超95%;2024年中国需求约1224万台,市场规模约600–700亿元,通用型毛利约15%–30%(研究院给出的范围)。
- 风电齿轮箱:国产超98%,NGC约34%、重齿约20%、ZF约22%(研究院口径)。
- 精密减速机:2024年工业机器人谐波减速机约79.6万台、RV约57.1万台,合计约136.6万台,同比约增14.85%。
- 价格:据该研究院,绿的谐波的谐波减速机价格约为Harmonic Drive Systems同类产品的40%–60%。
另据机器人厂商EVST的行业文章(厂商自述,数据多为估算、来源不透明),日系中扭矩谐波减速机单价约800–2500美元,中国一线厂商约350–1100美元;RV日系约1200–6000美元,中国一线约500–2800美元;中国一线产品在扭矩密度与寿命上约为日系基准的70%–85%。这一组数字只用于感受价格带,不宜引用为行业统计。
四、价值链:利润在哪一段
我们没有找到可核实的减速机各环节成本构成数据,因此不画成本瀑布。下图仅展示价值链环节,高亮部分是中国厂商出海时最容易被海外买家直接评价的环节(九眼AI判断)。
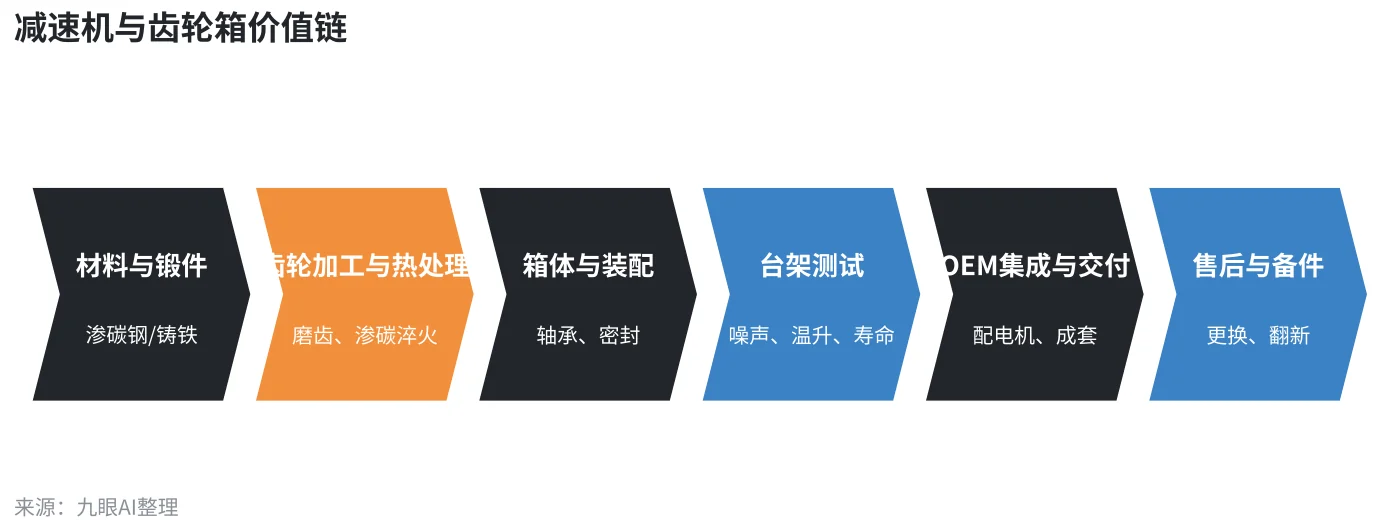
据天下工厂研究院,部分高端日本磨齿设备对中国减速机企业存在出口限制;这是上游设备端的约束,对精密型产品尤其相关。
五、竞争格局:不集中,但分层清楚
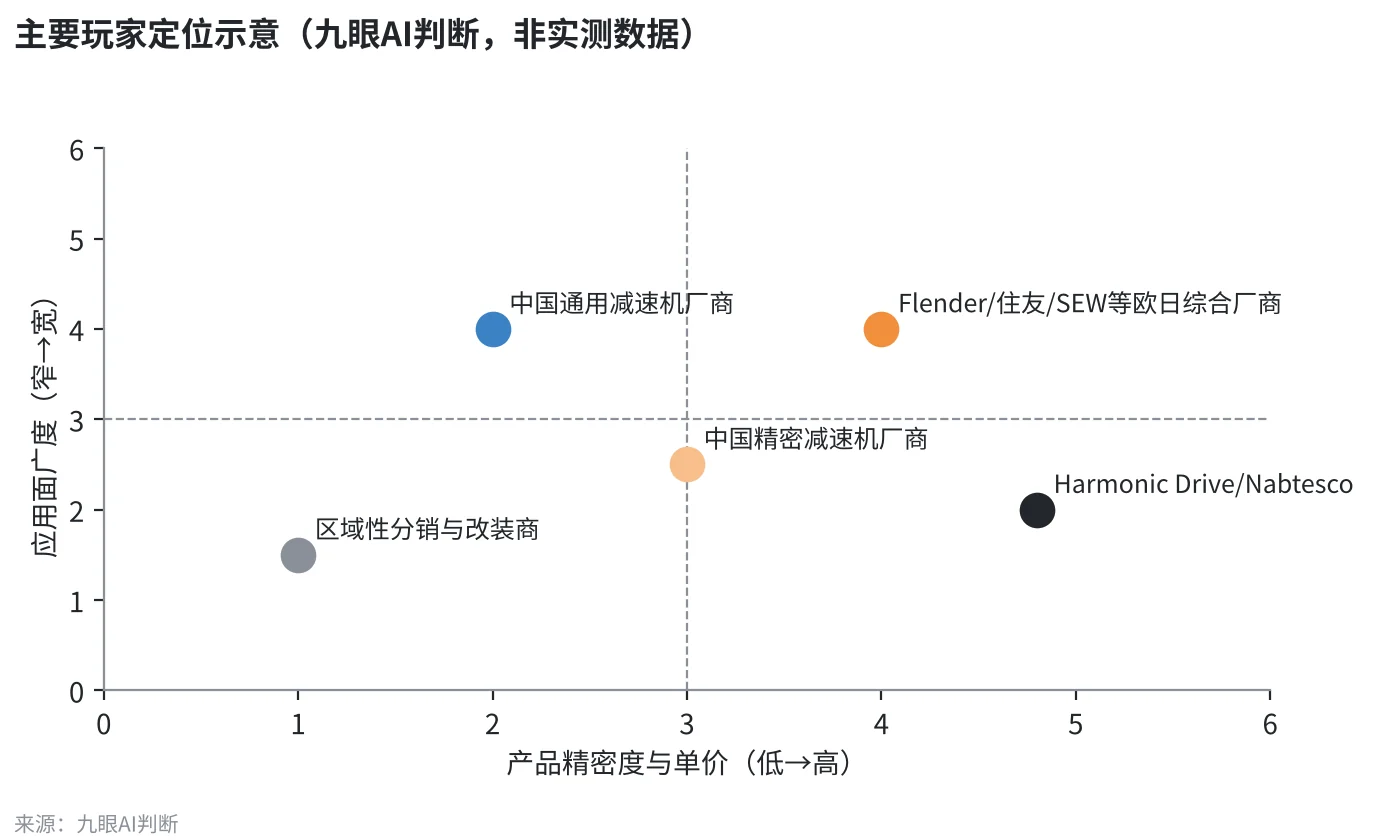
GMI称2025年前五大合计约26%,Bonfiglioli为第一、份额略超4%(页面未披露其余各家份额)。Maximize列出了23家主要企业,包括艾默生、ABB、西门子、住友重机、SEW-Eurodrive、Bonfiglioli、Dana Brevini、Elecon;GII页面列出的则有博世力士乐、Flender、Dana、中国高速传动设备集团与Bonfiglioli。机器人关节领域则是Harmonic Drive Systems与Nabtesco的双寡头,中国厂商有绿的谐波、双环传动(环动科技)、中大力德、秦川机床、国茂股份等。
六、买家选型:漏斗从参数到服务
下面的漏斗描述海外工程买家或OEM从询价到下单的一般路径。它是九眼AI基于行业常识的整理,不是调查数据。
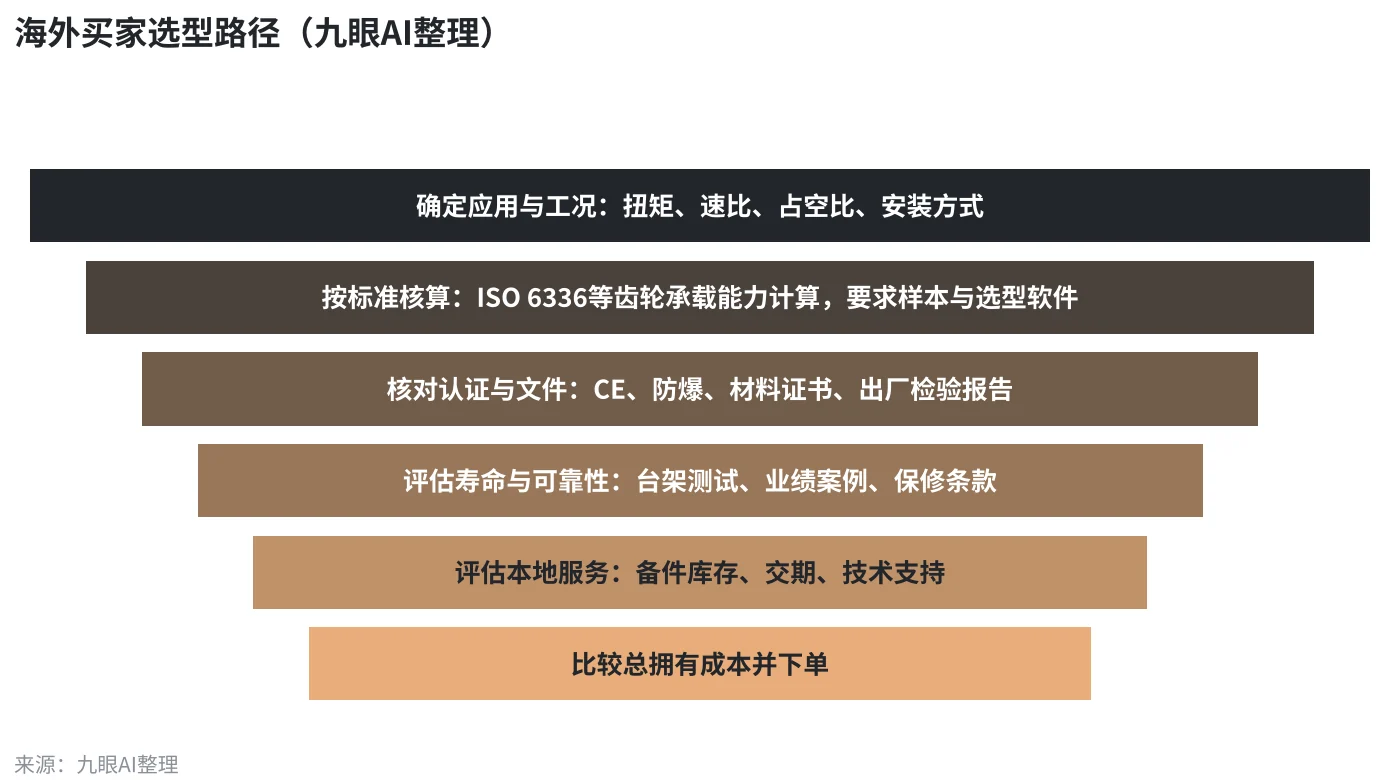
可以参照的一个标准是ISO 6336-1:2019,其标题为《直齿与斜齿圆柱齿轮承载能力计算》第1部分,给出基本原则和一般影响系数,并说明它用于比较不同齿轮设计,不保证整套传动系统的性能。买家使用该标准时,通常会要求供应商提供计算依据,而不只是额定扭矩数字。
七、监管与风险
欧盟《机械法规》(EU) 2023/1230于2023年7月19日生效,并废止2006/42/EC机械指令。我们抓取的页面未给出适用日期,请出口企业核对官方文本,并向认证机构确认减速机作为机械部件还是成套设备组成部分时的合规路径。
| 风险项 | 等级 | 说明(九眼AI判断) |
|---|---|---|
| 精密产品价格战 | 高 | 中国厂商价格约为日系的35%–60%(厂商文章估算),海外同行可能降价应对 |
| 上游设备与技术限制 | 中 | 高端磨齿设备存在出口限制(天下工厂研究院) |
| 认证与文件缺口 | 中 | 缺少CE/材料证书/检验报告会在选型阶段被淘汰 |
| 风电占比口径不清 | 中 | 两家机构的风电占比分别约24%与34%,规划产能不宜依赖单一数字 |
| 汇率与关税 | 中 | 本文未抓取到品类专项关税数据,需按目的国逐一核查 |
| 贸易数据缺口 | 高 | 缺少海关口径的出口额,难以判断自身份额 |
| 维度 | 评分(1–5,九眼AI判断) | 依据 |
|---|---|---|
| 市场规模与增长 | ●●●●○ | 约320–330亿美元,年复合约5%,稳健但非高增长 |
| 竞争集中度 | ●●●●○ | 前五约26%,不集中,空间在细分行业 |
| 国产化底座 | ●●●●● | 通用型国产超95%,制造能力完备 |
| 价格与利润 | ●●●○○ | 通用型毛利约15%–30%,精密型空间更大但受日系压制 |
| 合规与认证门槛 | ●●●○○ | CE、文件、选型计算等需系统准备 |
| 数据透明度 | ●●○○○ | 缺海关口径出口数据与品类成本结构 |
评分为九眼AI基于公开资料的主观判断,不是统计结果,也不构成投资建议。
评分为九眼AI判断,1–5分,5分最有利。
八、一个观察:本次没有完成的英文搜索
按照我们的研究惯例,本章应当如实记录一次英文买家搜索词(如「industrial gearbox supplier buyer guide」)的首页结果类型。本篇撰写时,搜索额度已用完,该次采样没有执行,因此我们不提供任何结果,也不以推演代替。
九、90天自查清单
| 时间 | 动作 | 检查要点 |
|---|---|---|
| 第1–30天 | 盘点官网产品页 | 是否按应用(起重、输送、风电、机器人关节)组织;每个型号是否有扭矩、速比、效率、重量、安装尺寸的完整参数表 |
| 第1–30天 | 整理合规文件 | CE声明、材料证书、出厂检验报告、测试方法是否可下载 |
| 第31–60天 | 补充选型与寿命内容 | 是否有ISO 6336等标准的计算说明、台架测试数据、典型工况案例 |
| 第31–60天 | 核查英文买家词呈现 | 用3–5个买家词各搜一次,记录首页类型并留存日期 |
| 第61–90天 | 服务与备件说明 | 备件库存、交期、海外服务点、保修条款是否写清楚 |
| 第61–90天 | 复查AI回答 | 向主流AI助手提问行业问题,记录是否出现自家品牌及描述是否准确 |
方法与局限
本文数据来自公开网页抓取:市场规模取自GMI、GII转载的TBRC与Maximize公开摘要/新闻稿;国产化数据取自天下工厂产业研究院(2026年5月),其数据引用智研咨询、IFR等,未披露全部原始口径;EVST文章为厂商自述,仅用于价格带参考;TrendForce页面为付费报告摘要。数据缺口:(1)未找到中国减速机/齿轮箱出口额与目的国的海关口径,HS 8483范围宽于减速机,OEC页面动态加载未能抓取,WITS仅有机械类大项;(2)未取得Flender、SEW、Bonfiglioli、Nabtesco、Harmonic Drive等企业的最新年报收入;(3)未取得品类专项关税与贸易救济信息;(4)英文买家搜索采样因搜索额度用完未执行;(5)欧盟《机械法规》适用日期未能核实。评分与定位图为九眼AI判断。
免责声明:本报告基于公开信息整理,仅供行业研究与商业参考,不构成投资、法律或采购建议;数据以原始出处为准,使用前请核实。
延伸阅读
通用机械与零部件板块的行业全景
- 泵阀出海研究行业全景 · 泵阀
- 电动与手动五金工具出海研究行业全景 · 电动与手动五金工具
- 空压机出海研究行业全景 · 空压机
- 轴承出海研究行业全景 · 轴承
- 紧固件出海研究行业全景 · 紧固件
参考来源
- Global Market Insights, Industrial Gearbox Market
- Maximize Market Research (PR Newswire)
- GII转载TBRC Industrial Gearbox Global Market Report
- 天下工厂产业研究院,China Reducer Deep Dive 2026
- EVST,Industrial Robot Reducer Comparison(厂商自述)
- TrendForce,Reducer Industry(付费报告摘要)
- ISO 6336-1:2019
- EUR-Lex,Regulation (EU) 2023/1230
- World Bank WITS,China Exports