 九眼科技
PRODUCT DEEP DIVE / 细分品类 · 高空作业平台
高空作业平台出海:全球约122亿美元赛道,中国龙头外销占比已达75%
市场口径、龙头业绩、中国出口信号、贸易救济与认证门槛,以及买家如何在网上找供应商
核心观点
- 全球规模约93–122亿美元,各机构口径不一,只能并列看
Coherent Market Insights估计2025年为121.9亿美元(2032年208.9亿美元,CAGR 8.0%);Allied与GMI的基年更早(2019年93亿、2022年93亿美元)。这些均为付费报告摘要,细分口径不透明。
- 2025年是欧美龙头的调整年
Oshkosh旗下JLG所在Access分部全年销售44.9亿美元、同比降13%,在手订单降约30%;Terex Aerials分部销售20.6亿美元、降14.5%,营业利润率由11.2%降至5.0%。两家均提到非住宅建设疲软与关税成本。
- 中国整体销量下滑,但出口走势好于内销
据工程机械工业协会数据(经媒体转引),2025年中国AWP销量16.52万台、同比降28.6%,其中内销降42.4%、出口降16%;2026年一季度出口同比增25.8%、内销降32.1%。
- 头部中国厂商已是出海企业
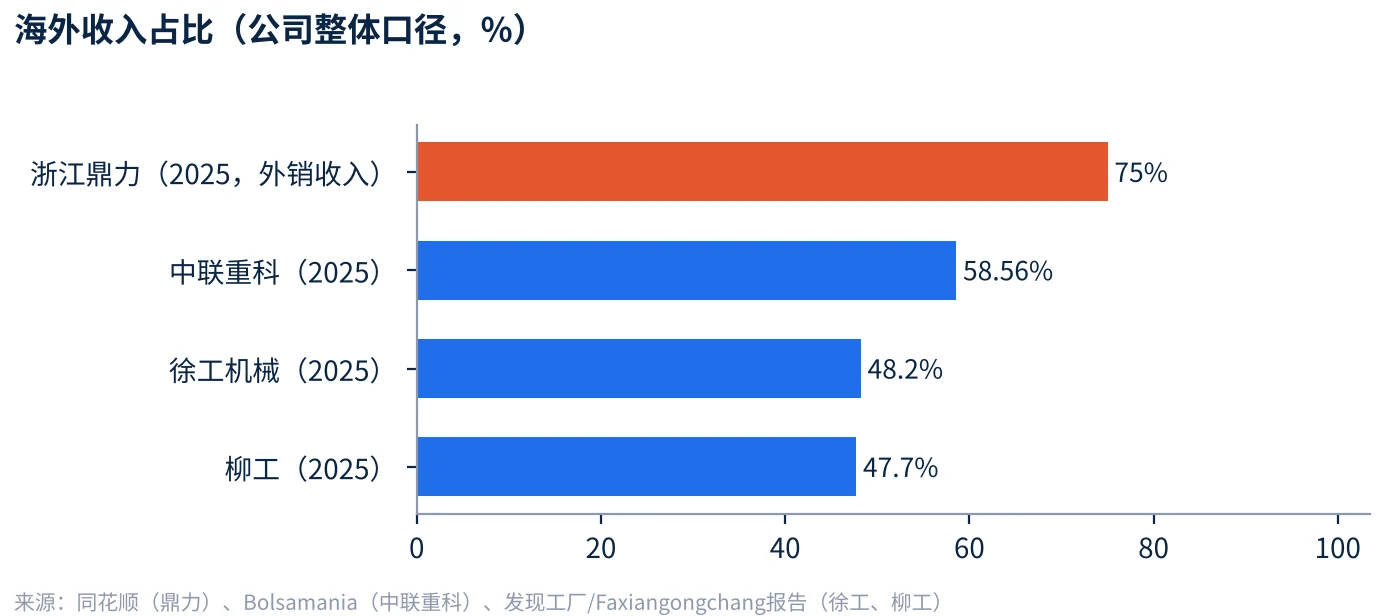
浙江鼎力2025年营收85.75亿元,外销64.32亿元(+16.45%),占比约75%;中联重科2025年海外收入占比58.56%(公司整体口径,并称AWP海外业务持续增长,匈牙利新厂投产)。
- 贸易与合规门槛是最大变量
美国对中国移动式升降作业设备有反倾销/反补贴措施(2021年新闻稿披露的税率区间为11.97%至448.80%等,现状需核实);欧盟《机械法规》(EU) 2023/1230自2027年1月20日起适用,无过渡期。本赛道的出口统计没有可核实的专项海关口径。
一、市场规模:三个口径,同一个量级
高空作业平台(AWP / MEWP)包括剪叉式、臂式(直臂、曲臂)、桅柱式和车载式等。可公开引用的全球数据均来自付费研究报告的摘要页,基年、产品范围和统计口径各不相同,不宜直接相加或对比增速。
| 机构 | 口径 | 规模 | 增速 |
|---|---|---|---|
| Coherent Market Insights | 2025基年 | 121.9亿美元(2032年208.9亿) | CAGR 8.0%(2025–2032) |
| Allied Market Research | 2019基年 | 93亿美元(2027年143亿) | CAGR 7.7%(2020–2027) |
| GM Insights | 2022基年 | 93亿美元 | CAGR 10.2%(2023–2032) |
区域上,旧口径的两份报告都指向北美是最大市场:Allied称2019年北美占全球收入44.0%,GMI称2022年北美占比超过35%;GMI还提到电动类型占比超过70%。两者口径、年份不同,只能作为「北美份额大、电动化程度高」的方向性参考,不是当前精确份额。
注:中国有一项相邻但不同口径的数据:智研咨询给出的是「高空作业车」(车载式)国内市场,2024年约74.53亿元,不含剪叉和曲臂等主流品类,不能与上表混用。
二、龙头业绩:欧美两大品牌在2025年同步回落
上市公司年报是最可靠的行业温度计。Oshkosh与Terex两家的AWP相关分部,2025年销售均下降,利润率的降幅大于销售降幅。
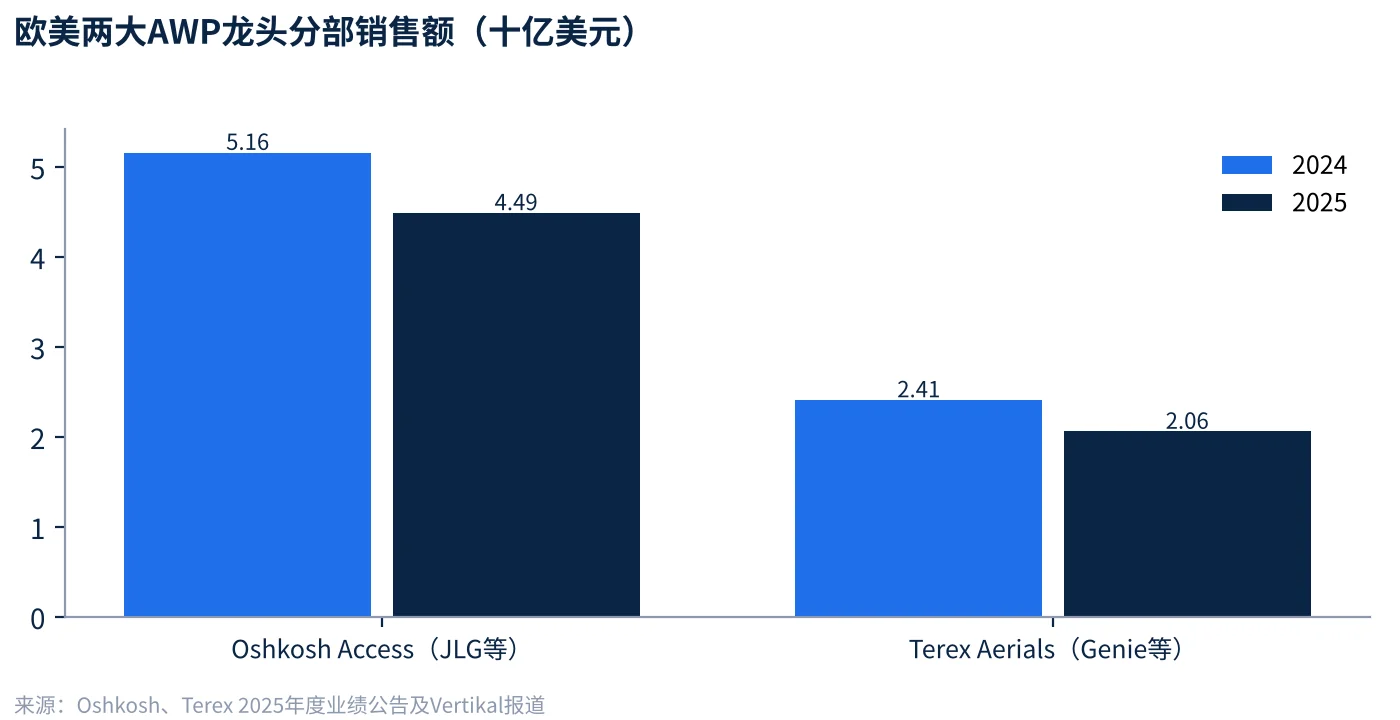
Access分部中,高空作业平台(aerial lifts)销售21.9亿美元、降10.3%,伸缩臂叉装车降27%;营业利润降37.5%至5.02亿美元,公司归因于价格/成本和产品结构。Terex则提到2025年8月扩大的232条款关税,其成本在当季「无法完全抵消」,并预期2026年Aerials销售与2025年持平。
三、中国信号:内销收缩,出口是缓冲,但统计口径有缺口
据工程机械工业协会数据(同花顺转引的研报),2025年中国高空作业平台总销量16.52万台,同比降28.6%;2026年一季度4.54万台,同比增2.57%。拆分看,出口的表现明显好于内销。
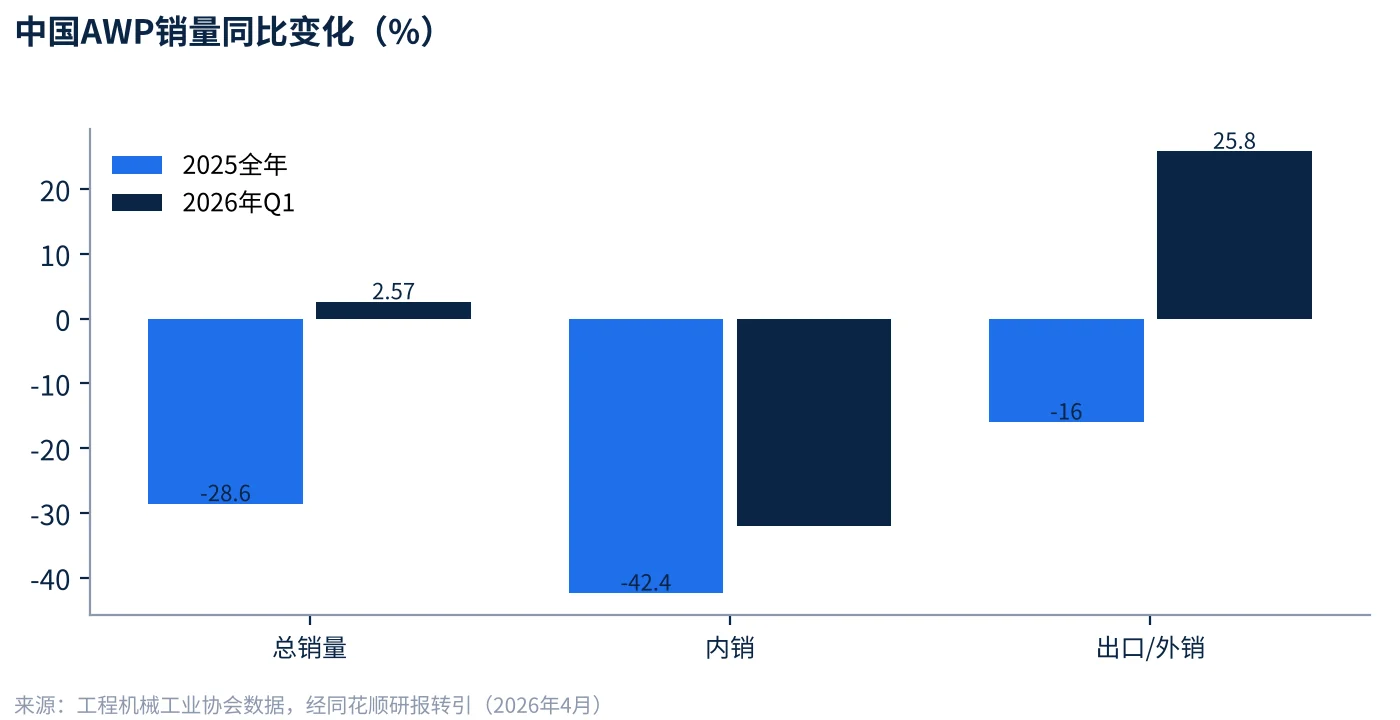
本文没有找到可核实的、按品类拆分的中国AWP出口金额或台数的海关数据。出口统计需要查HS编码的细分项(如8427、8428下的相关子目)及企业口径,建议在准备具体目标市场前,向报关或货代索取最近12个月的编码级数据。另有一份行业聚合报告称中国AWP出口到欧美租赁商的价格约为同级别西方品牌的60%至70%,但该文章为二手聚合,未给出方法,本文仅供参考,不作结论。
四、竞争格局:价值链与定位
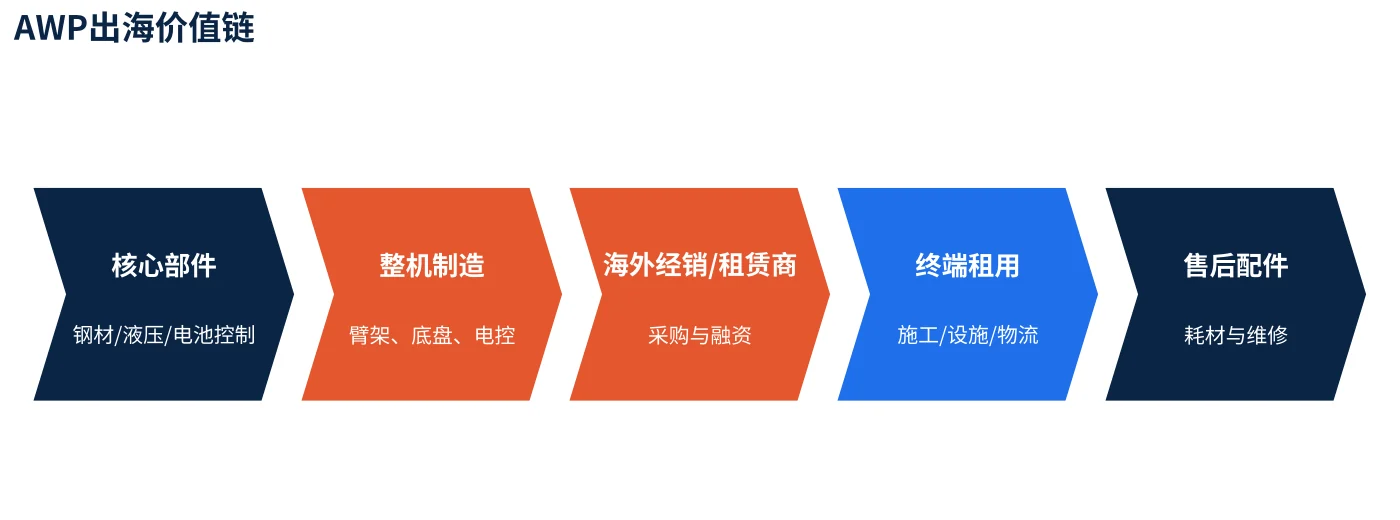
AWP产业链的利润集中在整机品牌与渠道端。核心零部件(臂架钢材、液压件、电池与控制器)可以外采,真正的差异在于认证、整机可靠性、售后配件网络与租赁商信用。
下图为九眼AI判断,基于公开资料对几类主体的定位粗评,用于说明竞争结构,不是统计结果。
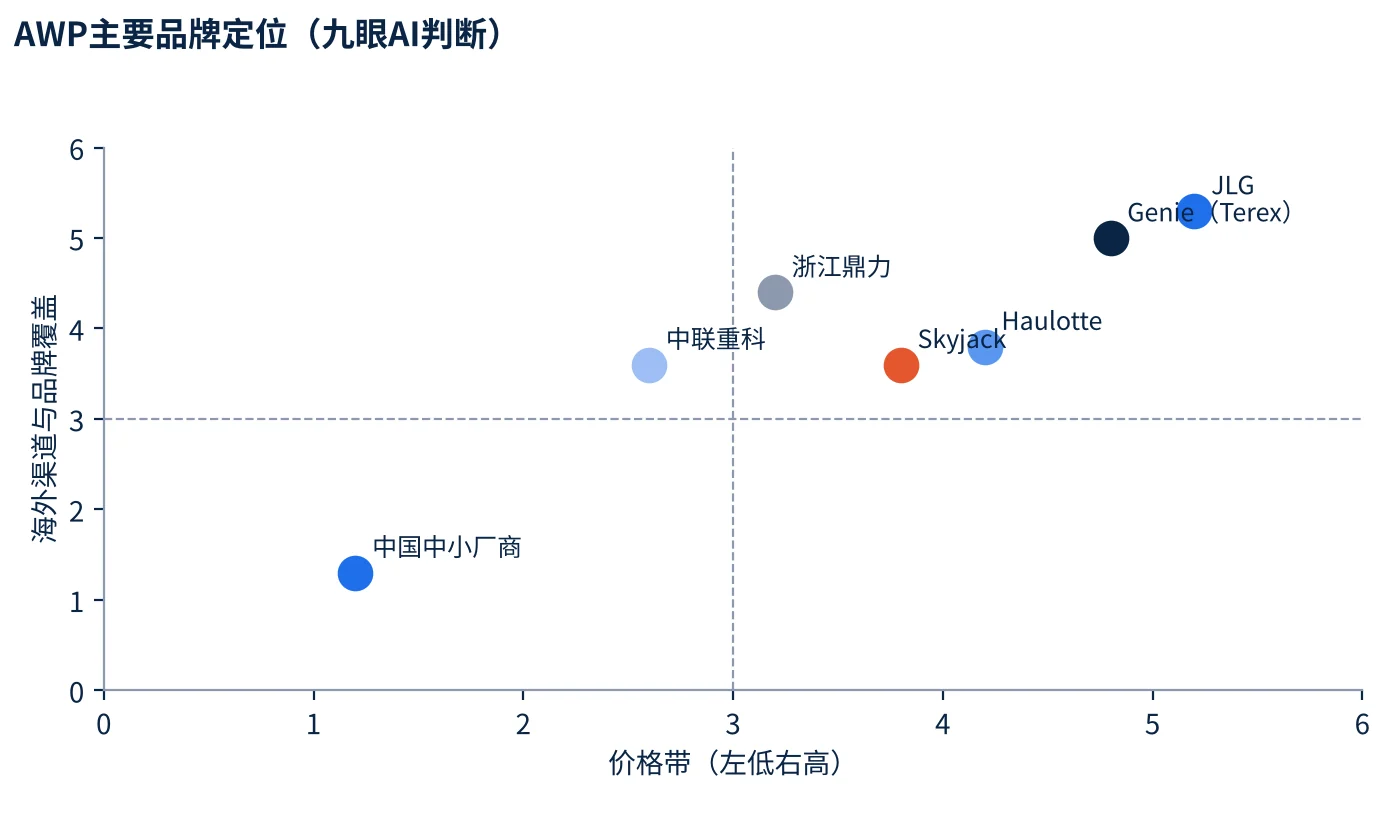
浙江鼎力2024年产品结构是:臂式29.56亿元(占主营业务41.21%)、剪叉式34.44亿元、桅柱式7.72亿元,公司称臂式已实现全系列电动化。中联重科2025年海外收入占比约59%,AWP业务借本地化(匈牙利新工厂)扩大海外份额。Dingli等头部厂商已走向本地化;中小厂商的机会更多在特定区域和租赁以外的细分用户。
五、买家如何选型:先过合规与可靠性,再比价格
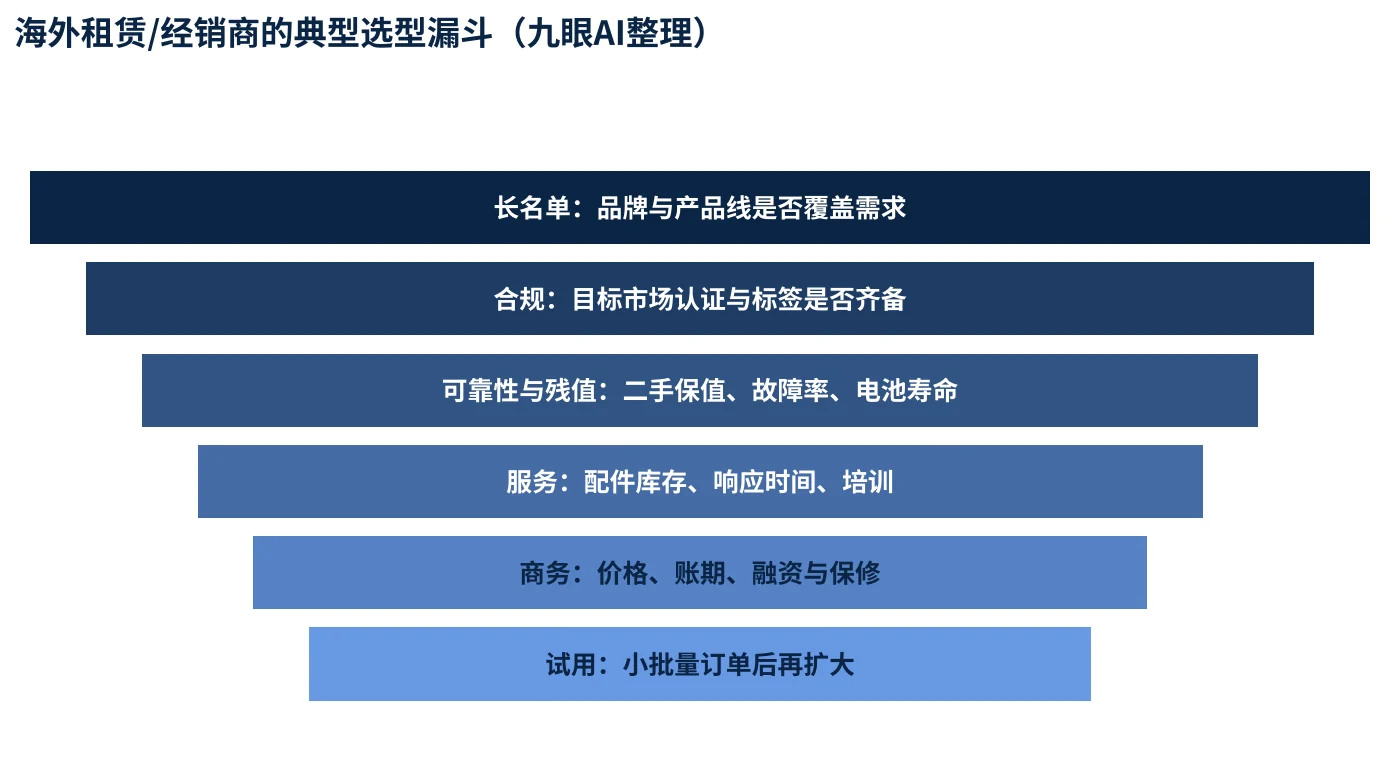
对租赁公司和经销商来说,AWP是需要多年租用、保值转售的资产,选型会先看可靠性、残值和配件响应,价格是后面几步的参数。下面是九眼AI根据行业常见做法整理的典型漏斗,不是调研数据。
六、监管、认证与贸易救济
主要的技术标准有欧洲EN 280-1:2022(设计计算、稳定性、构造、检验与试验)、国际ISO 16368(偏重运行安全)和美国ANSI/SAIA A92系列;据瑞士标准协会资料,ANSI A92与欧洲的稳定性准则不一定一致。各市场具体适用标准、CE模块和北美认证要求,应由目标市场的认证机构确认。
| 市场/事项 | 要点 | 企业要做的事 |
|---|---|---|
| 欧盟 | 《机械法规》(EU) 2023/1230自2027年1月20日起适用,无过渡期(BAuA) | 核对技术文件、自评估与标准更新 |
| 欧盟标准 | EN 280-1:2022覆盖稳定性与试验 | 确认整机已按新版测试 |
| 美国 | ANSI/SAIA A92体系;对中国移动式升降作业设备有AD/CVD措施 | 核对产品是否在措施范围内,请律师确认现状 |
| 其他市场 | 各国认可EN或ANSI标准的程度不同 | 按目的国逐项确认 |
贸易救济方面,Wiley律所2021年11月的新闻稿披露:美国对中国「移动式作业设备」(含剪叉式、臂式升降台和伸缩臂叉装车及主要部件)的反补贴税率区间为11.97%至448.80%,初裁反倾销税率为17.78%至275.06%,并叠加25%的301条款关税。该稿发布后的行政复审、税率调整及现状未核实,企业应以美国商务部最新公告为准。
风险热力表
| 风险 | 等级 | 说明 |
|---|---|---|
| 美国贸易救济与关税 | 高 | AD/CVD与301/232叠加,现行税率需核实 |
| 欧盟新法规切换 | 中 | 2027年1月起适用,需要更新文档 |
| 需求周期 | 高 | JLG、Terex 2025年订单与利润均回落 |
| 汇率 | 中 | 外销占比高的企业,汇兑损益会影响利润(本文未取得具体数据) |
| 租赁商信用与账期 | 中 | 大额订单议价强,回款周期长 |
| 电动化与电池安全 | 中 | 电动占比高,电池运输和标签要求 |
赛道吸引力评分
| 维度 | 评分(1–5,九眼AI判断) | 依据 |
|---|---|---|
| 需求规模 | ●●●●○ | 全球百亿美元量级,但2025年周期下行 |
| 利润空间 | ●●●○○ | 龙头利润率下滑,鼎力毛利率34.26% |
| 进入门槛 | ●●○○○ | 认证、售后网络、租赁商信用 |
| 贸易风险 | ●●○○○ | 美国措施与关税 |
| 中国供应链优势 | ●●●●○ | 鼎力、中联已规模出海 |
评分为九眼AI基于公开资料的主观判断,不是统计结果,也不构成投资建议。
评分为九眼AI判断,供内部讨论,不构成投资或经营建议。
七、一个观察:买家搜英文关键词,首页是谁的页面
我们用英文买家常用的搜索词「aerial work platform supplier buyer guide」做了一次检索,结果页返回10条,只能看到标题和网址,未逐页核实内容。按域名和标题粗分类:厂商或品牌页(Skyjack名录、一家中国厂商的选型文章)约3条;欧洲经销商或租赁商销售页(Biberger、Riwal多语言页、antbuildz)约5条;市场研究站点(IBISWorld采购页)2条。
这是单次、单一搜索词的样本,不代表稳定结论。它至少说明:买家在搜索「如何选供应商」时,看到的是经销商和第三方内容;有一家中国厂商以一篇选型文章入榜,说明具体、可读的买家指南比产品目录更容易被收录。
八、90天自查清单
下表是面向出海AWP企业的自查事项,企业可以自己对照执行,不需要任何外部服务。
| 时间 | 自查事项 | 完成标准 |
|---|---|---|
| 第1–30天 | 官网是否有英文页:产品型号、工作高度、载荷、电动/柴油、认证(CE/EN 280) | 每个主力型号有独立规格页 |
| 第1–30天 | 用买家词搜索(如「scissor lift supplier」)并记录首页结果类型 | 留存截图与日期 |
| 第31–60天 | 补充选型指南、认证与售后说明,文件可下载 | 指南页包含参数对比与适用场景 |
| 第31–60天 | 问AI助手同样的问题,记录是否出现本公司 | 至少5个问题、记录来源 |
| 第61–90天 | 核对欧盟2027年新规与美国措施对产品的影响 | 形成书面清单与负责人 |
| 第61–90天 | 统一官网、B2B平台、展会资料中的型号与参数 | 无互相矛盾的数据 |
方法与局限
本文数据来自公开网页,检索于2026年10月。全球市场数据为付费研究机构的摘要页,口径互不可比;Coherent、Allied、GMI均未公开方法细节。中国销量与出口同比来自媒体转引的行业协会数据,未获得协会原始表格。徐工、柳工海外占比来自二手聚合报告,未与年报核对。未找到按品类拆分的中国AWP出口海关数据,也未取得UN Comtrade/WITS的查询结果,此为数据缺口。美国AD/CVD信息来自2021年新闻稿,当前税率与适用范围需另行核实。「九眼AI判断」的图表与评分为主观评估。
免责声明:本报告基于公开信息整理,仅供行业研究与商业参考,不构成投资、法律或采购建议;数据以原始出处为准,使用前请核实。
延伸阅读
所属行业全景
- 中国工程机械出海深度研究行业全景 · 工程机械
同一行业的其他细分品类
- 挖机属具出海:跟着“保有量”走的长尾生意细分品类 · 挖机属具
- 小型挖掘机出海:价格只有对手的三分之一,难点在“经销商与合规”细分品类 · 小型挖掘机
- 油缸国产化超九成,阀仍在爬坡:液压缸阀出海的两种逻辑细分品类 · 液压油缸与液压阀
- 滑移装载机出海:同一品类两种市场口径相差近4倍,价格带之外,买家买的是经销网络与配件细分品类 · 滑移装载机
- 履带底盘件出海:市场口径相差50倍,真正稳定的是「随整机出海的替换需求」细分品类 · 履带底盘与行走件
- 伸缩臂叉车出海:约80亿美元的赛道,信任与服务网络比价格更难跨越细分品类 · 伸缩臂叉车
参考来源
- Coherent Market Insights(AWP市场)
- Allied Market Research(AWP市场)
- GM Insights(AWP Truck市场份额)
- 同花顺研报(中国AWP销量、浙江鼎力2025/2026Q1)
- 智研咨询(高空作业车)
- 新浪财经(浙江鼎力电动化与2024产品结构)
- Oshkosh 2025全年业绩(Business Wire)
- Vertikal.net(JLG 2025)
- Terex 2025全年业绩(Barchart)
- Zoomlion 2025业绩(Bolsamania)
- 中国工程机械2026报告(二手聚合)
- 瑞士标准协会(EN 280-1:2022与其他标准)
- BAuA(欧盟机械法规)
- Wiley(移动式作业设备AD/CVD)