 九眼科技
INDUSTRY OVERVIEW / 行业全景 · 工程机械
中国工程机械出海深度研究
从周期对冲到全球第二增长曲线
核心观点
中国工程机械已经从“国内周期的泄压阀”变成“全球市场的第二增长曲线”。下一阶段的胜负手,不再只是价格和产能,而是品牌在海外买家心智中、以及在 AI 搜索答案中的位置。
- 规模:十年翻三倍,增速仍在两位数
出口额从 2015 年的 189.8 亿美元增至 2025 年的 602.3 亿美元(同比 +13.9%);2026 年一季度出口 160.66 亿美元,同比再增 24.3%。
- 结构:出口已经与内销平分秋色
2023 年起挖掘机出口销量就与内销相当甚至更高(2025 年出口 116,739 台、内销 118,518 台);2026 年 1–8 月出口 96,938 台、同比增长 31.8%,占销量的 50.6%,增速近内销(+17.4%)的两倍。
- 利润:海外是更赚钱的市场
三一、中联的海外收入占比已达六成左右,徐工、柳工接近一半。三一 2025 年海外毛利率 31.6%,比国内高出约 11 个百分点。
- 版图:从“押注俄罗斯”转向“全球南方”
2025 年对俄出口下降 15.2%,对非洲出口增长 50.5%;亚洲占出口总额 41.8%,印尼是最大单一市场。欧美受反倾销和关税压制,均为负增长。
- 格局:份额进了前三,溢价还没跟上
2026 年 Yellow Table 中,13 家中国企业合计占全球前 50 强销售额的 20.4%,徐工位列全球第三;但美国企业以 6 家占 26%,单家规模和定价仍明显领先。
- 认知:品牌可见度远落后于市场份额
我们抽查的 3 篇英文“最佳挖掘机品牌”内容中,22 个推荐位只有 1 个给了中国品牌,全球第三的徐工一次都没有出现。这类榜单正是生成式 AI 回答采购问题时引用的语料,“被 AI 推荐”将成为出海的新门槛。
一、全球市场:2,465 亿美元的寡头市场,2026 年进入新一轮上行
2025 年全球前 50 强工程机械制造商销售额合计 2,465 亿美元,同比增长 3.8%,创历史新高(KHL Yellow Table 2026)。
周期位置:底部已过。 Off-Highway Research 数据显示,全球销量 2024 年下滑 2%,2025 年回升 2%;其中欧洲 2024 年骤降 17%,北美 2025 年预计下降 11%(Construction Briefing)。2026 年复苏信号明确:卡特彼勒二季度建筑业务收入 83.46 亿美元,同比增长 35%;小松建机业务增长 15.3%(21 世纪经济报道)。
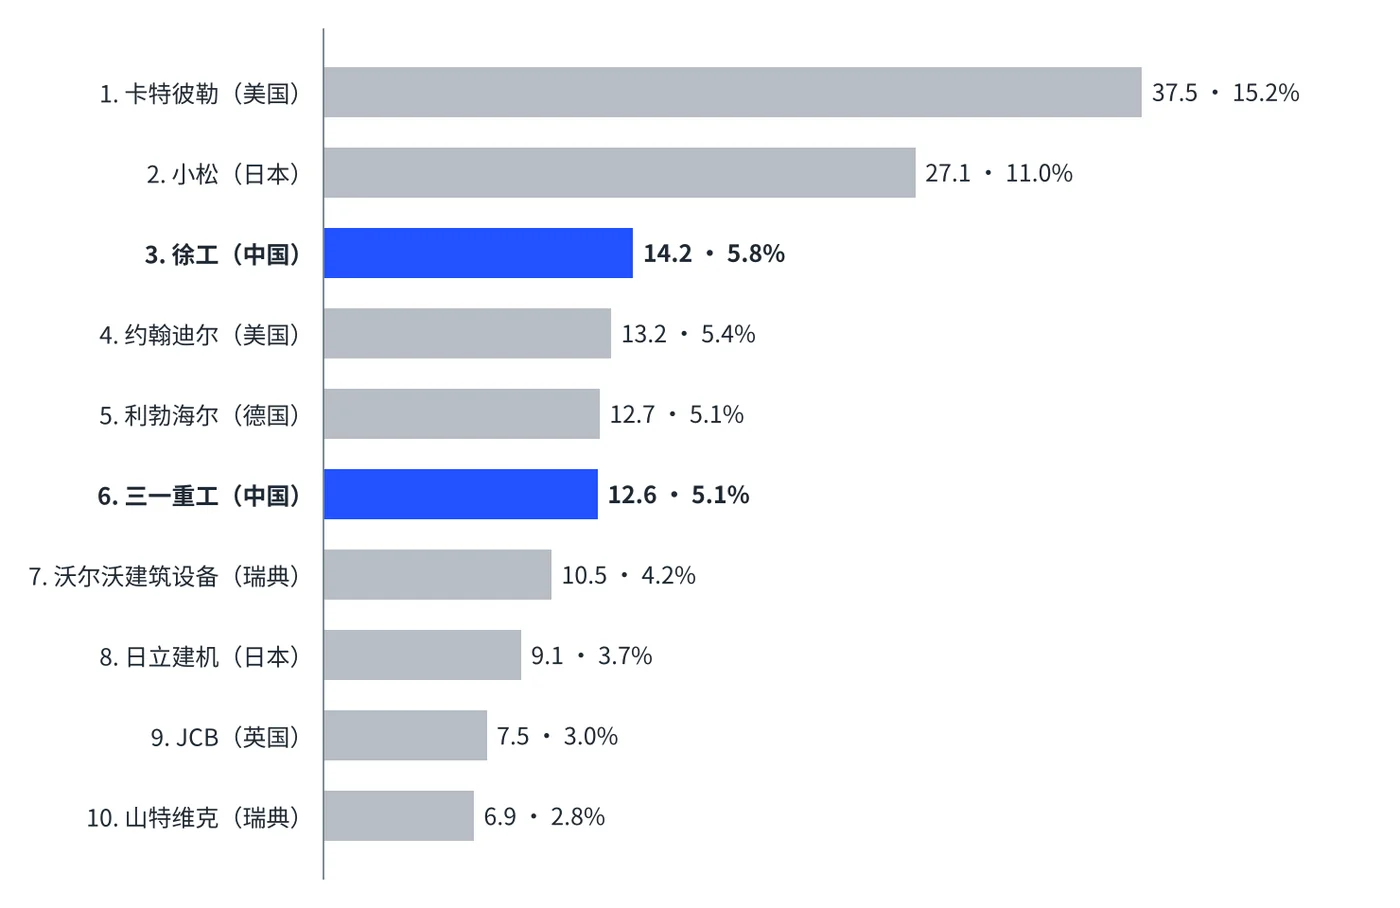
徐工、三一跻身全球前六,但卡特彼勒一家仍相当于两者之和的 1.4 倍
2025 年全球工程机械制造商销售额前十(十亿美元 · 占前 50 强份额),蓝色为中国企业
资料来源:KHL Group《Yellow Table 2026》,经 machplaza 转引;九眼AI 整理
集中度:前十拿走六成。 前十家企业占前 50 强销售额的约 61%,其中卡特彼勒、小松两家就占 26%。
国别:中国以数量取胜,单体规模仍有差距。 13 家中国企业合计销售额 488.6 亿美元,占 20.4%,入榜数量全球第一;美国 6 家合计 640.4 亿美元,约占 26.0%;日本 9 家合计 505.6 亿美元,约占 20.5%(machplaza)。换算下来,中国上榜企业平均销售额约 37.6 亿美元,只有美国企业平均水平(约 106.7 亿美元)的三分之一。
二、中国出口:十年三倍,出口与内销平起平坐
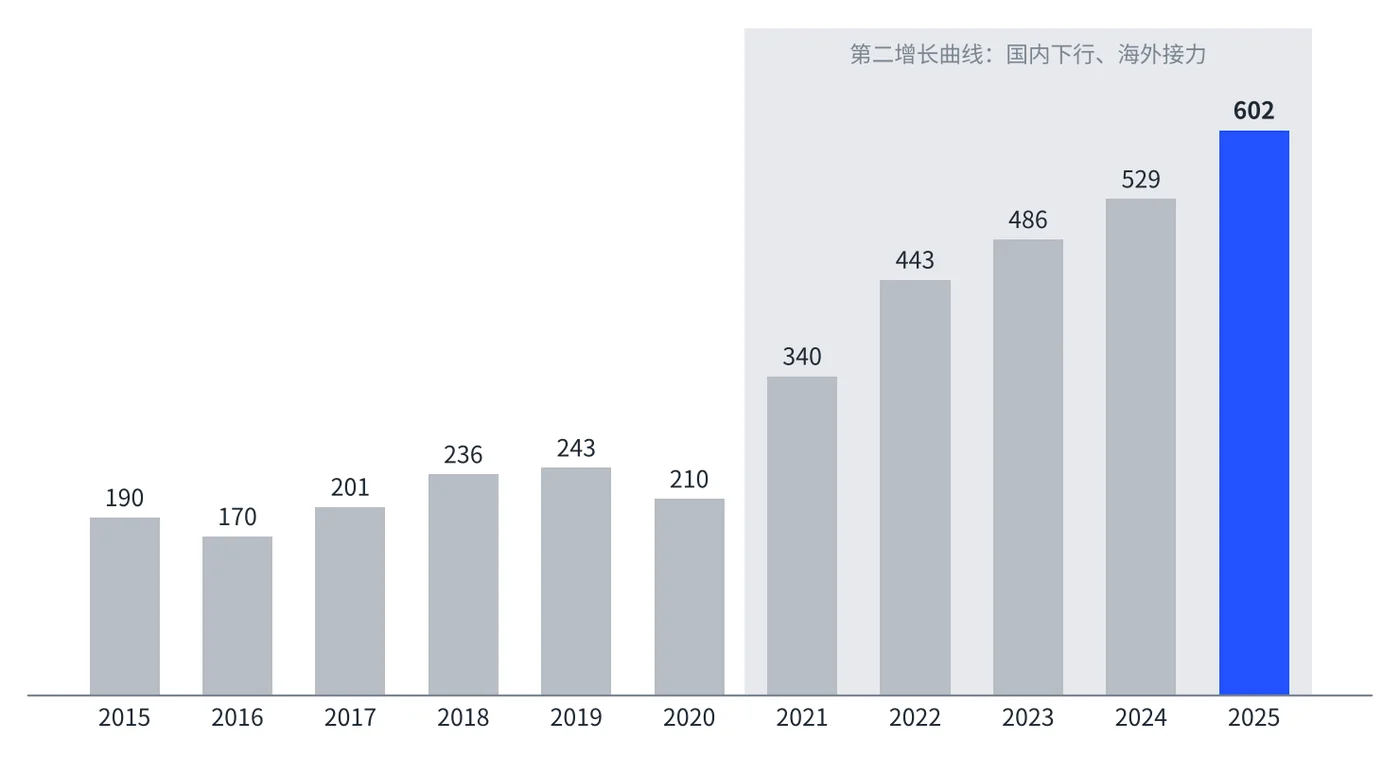
2025 年中国工程机械出口 602.3 亿美元,同比增长 13.9%;“十四五”期间出口规模从约 300 亿美元跨越到 600 亿美元(中国机电产品进出口商会)。
出口额十年翻至 3.2 倍,2021 年起进入第二增长曲线
中国工程机械出口额(亿美元,含整机与零部件),2015–2025 年复合增速 12.2%
资料来源:2015–2022 年取自中国工程机械工业协会公开材料(ICCT 收录);2023–2025 年取自中国机电产品进出口商会;2023、2024 年为约数
这十年可以分成三个阶段:
- 2015–2020 年,平台期。 出口在 170–243 亿美元之间波动,海外只是国内周期的补充。
- 2021–2022 年,爆发期。 两年增长超过一倍。国内进入下行周期,企业把产能和人力转向海外,叠加海外市场的替代需求。
- 2023–2025 年,结构升级期。 增速从 30%–60% 回落到约 9%–14%,但增长来源从单一市场转向非洲、拉美、东南亚等多点开花。
产品结构:挖掘机重回第一大整机品类,零部件是隐形冠军。
| 品类 | 2025 年出口额(亿美元) | 同比 |
|---|---|---|
| 零部件 | 163.4 | +12.3% |
| 挖掘机 | 107.2 | +30.4% |
| 工业车辆 | 88.9 | +2.0% |
| 铲运机械 | 78.0 | +9.8% |
| 起重机械 | 56.9 | +16.7% |
资料来源:中国机电产品进出口商会。
零部件出口占总额的约 27%。对中小工厂来说,这是门槛最低、也最依赖线上获客的一块市场。
贸易方式:新模式开始萌芽。 一般贸易占 71.3%;对外承包工程带动的出口增长 51.4%,租赁贸易增长 62.6%,虽然合计占比不到 3%,但代表“设备 + 工程 + 金融”的打包出海方向。
产业地理:五省市占六成半以上。 江苏(22.6%)、山东(14.9%)、浙江(12.4%)、上海(8.5%)、湖南(8.0%)合计占 66.3%。
挖掘机出口与内销平分秋色,2026 年出口增速近内销的两倍
中国挖掘机年销量(万台),按内销与出口拆分
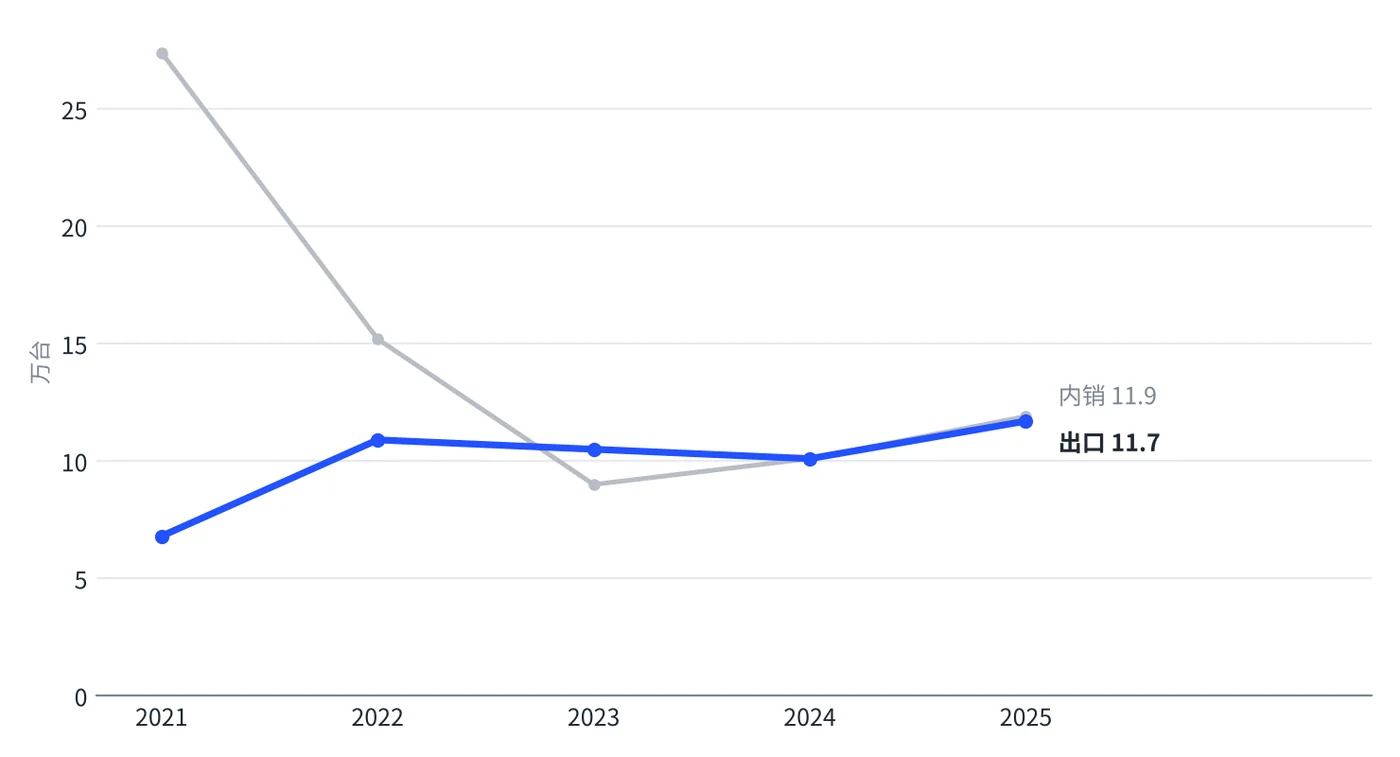
资料来源:中国工程机械工业协会,经证券时报、界面新闻、YIEH、东海证券、21 世纪经济报道转引;2021、2023 年为按同比增速推算的约数;2026 年 1–8 月出口 96,938 台、内销 94,619 台,出口占比 50.6%
挖掘机是最清晰的风向标。 2025 年出口 116,739 台,内销 118,518 台(东海证券研报)。2026 年 1–8 月出口 96,938 台、同比增长 31.8%,内销 94,619 台、同比增长 17.4%(21 世纪经济报道)。2021 年出口占比仅约 20%(按同比增速推算),如今已占一半左右。
2026 年仍在加速。 一季度出口 160.66 亿美元,同比增长 24.3%(新浪财经)。上半年 17 家 A 股工程机械公司营收合计 2,218 亿元,同比增长 15%,是近五年最快。
三、目的地版图:从“押注俄罗斯”到“全球南方多点开花”
亚洲仍是最大市场,2025 年出口 251.6 亿美元,占 41.8%;但增长引擎已经换成非洲,全年增长 50.5%。
非洲是增长最快的出口市场,俄罗斯与美国在收缩
2025 年中国工程机械出口:规模(横轴,亿美元)× 同比增速(纵轴);实心为大洲,空心为重点国家
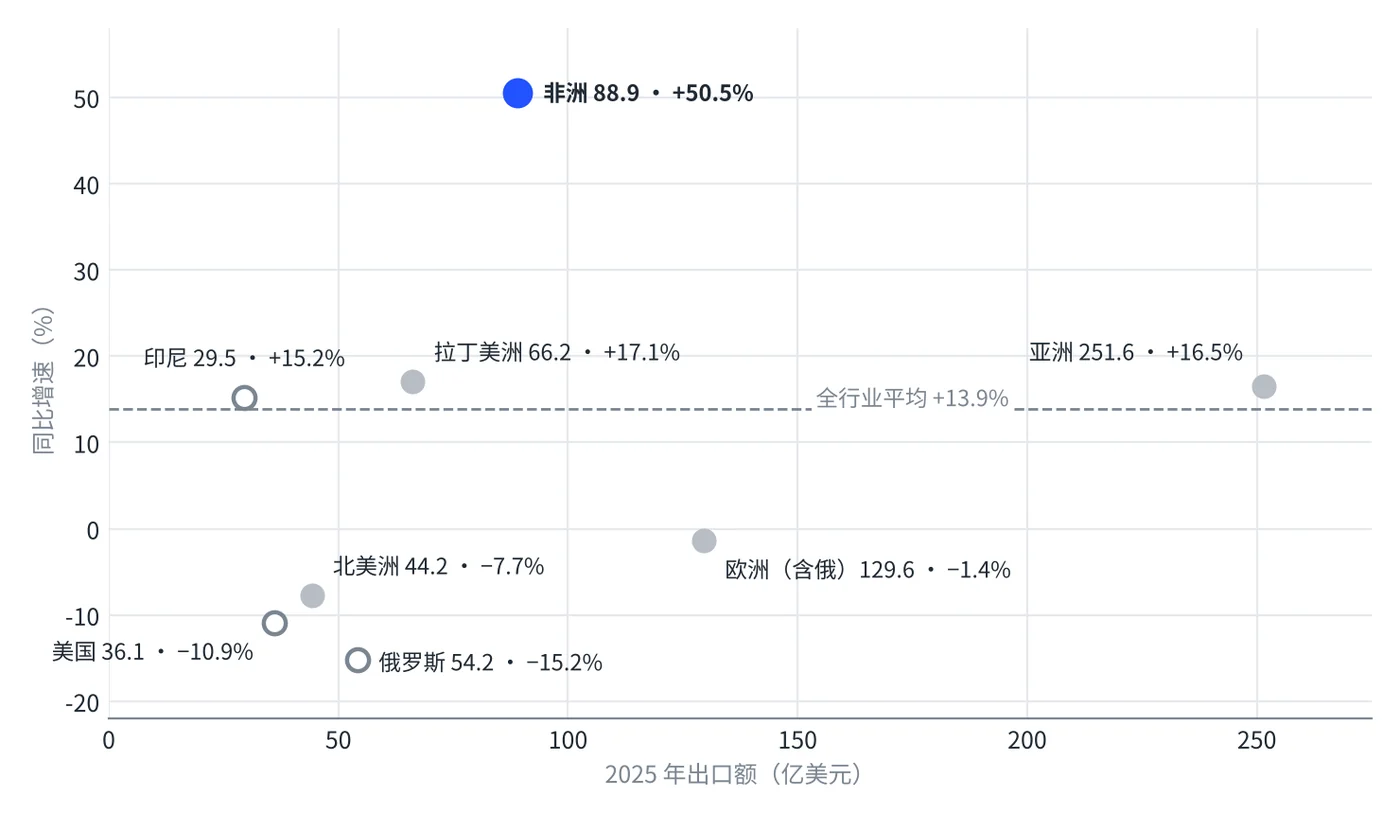
资料来源:中国机电产品进出口商会《2025 年中国工程机械出口情况分析》;俄罗斯计入欧洲,美国计入北美洲
- 非洲:增速第一,2026 年继续加速。 2025 年出口 88.9 亿美元;2026 年一季度 28.25 亿美元,同比再增 61.6%。
- 亚洲:印尼是最大单一市场。 2025 年对印尼出口 29.5 亿美元,增长 15.2%。三一 2022 年已在印尼建成灯塔工厂,本地化走在前面。
- 拉丁美洲:稳定的第二梯队。 2025 年 66.2 亿美元,增长 17.1%,高于全行业平均。
- 俄罗斯:从第一增长极变成拖累项。 2025 年对俄出口 54.2 亿美元,下降 15.2%。俄罗斯市场受高利率、建设投资收缩、进口设备库存积压和报废税上调多重挤压(CTT Expo)。
- 欧美:受贸易壁垒压制,2026 年开始回暖。 2025 年欧洲下降 1.4%,北美下降 7.7%,其中美国下降 10.9%。2026 年一季度欧洲回升 20.6%,北美回升 7%。
| 市场类型 | 代表市场 | 中国企业的打法 |
|---|---|---|
| 高增长新兴市场 | 非洲、印尼、拉美 | 经销商网络 + 本地服务 + 融资租赁,抢份额 |
| 存量调整市场 | 俄罗斯、中亚 | 控库存、控账期,防止渠道压货 |
| 高壁垒成熟市场 | 欧盟、美国 | 本地工厂规避关税,以租赁商为突破口 |
四、竞争格局:中国头部企业已是“海外公司”,但仍在追赶卡特与小松
2025 年,中国五家代表性企业的海外收入占比全部接近或超过一半,其中三一、山河智能超过六成,中联接近六成。出海已不是“第二条腿”,而是主业。
| 企业 | 2025 年营收(亿元) | 海外收入(亿元) | 海外占比 | Yellow Table 排名 | 关键事实 |
|---|---|---|---|---|---|
| 徐工机械 | 1,008.2 | 486.0(+16.6%) | 48.2% | 第 3 | 产品销往 190 多个国家,50 多家海外子公司,2,000 多个服务备件网点 |
| 三一重工 | 897 | 558.6(+15.1%) | 约 62% | 第 6 | 海外毛利率 31.6%,比国内高近 11 个百分点;印尼、印度、美国设厂 |
| 中联重科 | 521.1 | 305.2(+30.5%) | 58.6% | 第 11 | 海外收入四年复合增速 52%;意大利、德国、墨西哥、匈牙利等 10 多个海外基地 |
| 柳工 | 331.4 | 157.9 | 约 48% | — | 海外增速是国内的两倍以上,重点在非洲、中亚 |
| 山河智能 | 约 73 | 47.4(+7.5%) | 约 65% | — | 以比利时子公司为枢纽,300 多家欧洲合作伙伴 |
注:山河智能营收由海外收入和占比推算;柳工、山河智能未披露 Yellow Table 排名。
与全球龙头的差距,不在产品,而在体系。 卡特彼勒 2025 年工程机械销售额 374.9 亿美元,是徐工的 2.6 倍。中国企业在交付速度、性价比和电动化上已有优势:2024 年全球电动工程机械销量的 80% 在中国(Off-Highway Research)。差距主要在三处:
- 服务网络密度。 大客户买的是“停机时间最短”,核心是备件库存和服务工程师的就近覆盖。
- 二手残值。 租赁商和金融机构按残值定价,品牌残值低就意味着融资成本高。
- 品牌认知。 在英语世界的媒体、论坛、榜单里,中国品牌的存在感远低于其市场份额(见第六部分)。
第二梯队与零部件企业正在补位。 2026 年 Yellow Table 中,浙江鼎力升至第 36 位、星邦智能升至第 44 位,13 家中国上榜企业中有 10 家排名上升。零部件龙头恒立液压 2026 年上半年营收增长 32%。对广大中小厂商来说,机会在于主机厂的海外服务与备件体系,以及海外售后市场的维修与替换需求。
五、海外买家的采购路径:短名单正在被 AI 提前写好
工程机械单台从数万到数十万美元不等,采购周期长、参与人多,但决定“哪些品牌能进入候选”的,是最前面的线上调研环节。
海外工程机械采购的 5 个阶段
| 阶段 | 买家在做什么 | 生成式 AI 的角色 |
|---|---|---|
| 1 发现需求 | 新项目中标、车队更新或扩充,工况和预算初步确定 | — |
| 2 线上调研 | 搜索引擎、YouTube、行业论坛,以及 ChatGPT 等 AI 助手;典型提问:“适合矿山的 30 吨挖掘机有哪些可靠品牌?” | 介入点: 直接给出候选品牌 |
| 3 形成短名单 | 根据调研结果圈定候选品牌,后续只在名单内比较;调研阶段没被提到的品牌,往往直接出局 | 介入点: 决定谁进入名单 |
| 4 询价与验证 | 联系当地经销商、看样机、参加展会;核实二手残值、服务网点与同行口碑 | — |
| 5 融资与成交 | 厂家金融、经销商分期或租赁商采购;售后响应与备件供应写入合同 | — |
AI 已经是 B2B 买家调研的第一触点。 Forrester 2025 年买家旅程调查显示,生成式 AI 工具是 B2B 买家调研采购时被提及最多的“有意义的互动方式”;36% 的买家表示 AI 让他们对决策更有信心,20% 的买家则因为碰到不准确的信息而信心下降(Digital Commerce 360 转引 Forrester)。对品牌来说,这意味着两件事:被 AI 提到,就进了候选;被 AI 说错,就会被扣分。
不同买家,关注点不同
| 买家类型 | 最在意什么 | 主要信息来源 |
|---|---|---|
| 终端承包商、矿山 | 工况适配、油耗、停机时间 | 线上调研、同行口碑、当地经销商 |
| 设备租赁商 | 出租率、二手残值、维护成本 | 行业媒体、展会、厂家直销团队 |
| 经销商 | 毛利、账期、厂家支持 | 展会、厂家拜访、行业名录 |
| EPC 总包与政府项目 | 资质、融资方案、交付能力 | 招标文件、双边合作、厂家高层 |
九眼AI 分析框架。前三类买家都会大量做线上调研,也是中小厂商和零部件企业最需要通过内容触达的人群。
六、AI 搜索可见度诊断:全球第三的品牌,在英文榜单里“隐身”
中国企业拿下了全球前 50 强 20.4% 的销售额,但在我们抽查的 3 篇英文“最佳挖掘机品牌”内容里,22 个推荐位只有 1 个给了中国品牌,占约 4.5%。这类榜单、租赁商博客和采购指南,正是生成式 AI 回答“哪个品牌可靠”时最常引用的语料。
英文“最佳挖掘机品牌”内容抽查(2026 年 10 月检索)
| 抽查内容 | 推荐品牌数 | 入选的中国品牌 |
|---|---|---|
| BigRentz:Mini Excavator Brands | 7 | 无 |
| Heavy Vehicle Inspection:Best Mini Excavators 2026 | 5 | 无 |
| Topmark Funding:Best Excavator Brands | 10 | 三一(第 4 位) |
徐工、中联、柳工在 3 篇内容中都没有出现。这是小样本抽查,不等同于对 AI 引擎的实测,但方向很清楚:中国品牌的英文可见度,远落后于它们的全球份额。
为什么会这样? 从生成式引擎的工作方式看,有四个结构性原因:
- 第三方内容少。 AI 更信任独立媒体、租赁商、经销商和用户论坛,而中国品牌的英文内容多是官网新闻稿和展会通稿。
- 产品信息难以被机器读取。 参数常常藏在 PDF 或图片里,缺少结构化数据和型号对比页。
- 本地语言内容缺失。 增长最快的市场在非洲、拉美、东南亚,买家会用法语、西语、葡语、印尼语提问,而多数中国厂商只有英文。
- 经销商内容薄弱。 当地经销商网站是 AI 判断“当地有没有服务”的重要依据,但不少只有一个联系页。
建议的 AI 可见度监测框架
| 指标 | 衡量什么 | 怎么测 |
|---|---|---|
| 提及率 | 品牌在相关采购提问中被提到的比例 | 用一组标准化提问,在 ChatGPT、Perplexity、Gemini 等主流引擎中定期测试 |
| 推荐位次 | 被提到时排第几 | 记录品牌在答案中的出现顺序 |
| 描述准确度 | 参数、产地、服务网点是否说对 | 对照官方资料逐条核验 |
| 引用来源 | AI 依据哪些网页作答 | 记录引用链接,找出自己缺席的权威来源 |
| 情感倾向 | 评价是正面、中性还是负面 | 标注“可靠”“便宜但耐用性存疑”等描述 |
对中小厂商来说,大品牌词很难抢,但长尾问题(特定工况、特定国家、特定配件)往往没有充分的答案。谁先提供清晰、可引用的内容,谁就先进入 AI 的答案。
七、风险地图:成熟市场护城河加深,新兴市场考验风控
出口增长的最大变量已经从“需求”转向“准入”和“风控”:欧美在筑高壁垒,高增长的新兴市场则考验回款和渠道管理能力。
| 风险 | 现状 | 对企业的影响 | 应对方向 |
|---|---|---|---|
| 欧盟贸易救济 | 2025 年 1 月起对中国高空作业平台征收最终反倾销税,税率 22.5%–49.3%(欧盟执行条例 2025/45;IRN) | 2025 年对欧出口下降 1.4%;其他品类存在被调查的可能 | 欧洲本地建厂或并购,提前建立成本与合规档案 |
| 美国关税 | 2025 年对美出口 36.1 亿美元,下降 10.9% | 价格优势被关税抵消,客户转向其他产地 | 墨西哥等第三国制造,突出服务与终身成本 |
| 俄罗斯需求收缩 | 高利率、报废税上调、进口设备库存积压;2025 年对俄出口下降 15.2% | 经销商压货、应收账款拉长 | 控库存、控账期,把资源转向中亚、中东 |
| 新兴市场信用与汇率 | 非洲、拉美增速最快,但不少国家外汇紧张 | 回款延迟、汇兑损失 | 出口信保、本币融资、与当地金融机构合作 |
| 出口自身的周期性 | 2023 年挖掘机出口曾下降 4%,说明海外也有波动 | 扩产过快导致价格战 | 分散市场组合,提高后市场收入占比 |
| 排放与产品合规 | 欧盟 Stage V、美国 EPA Tier 4 等排放标准,以及 CE 等认证 | 不达标产品无法进入高端市场 | 提前布局电动化产品,以认证为卖点 |
八、行动建议:从“卖出去”到“被选中”
下一阶段出海的核心问题,是如何在买家做决定之前就进入他的候选名单。我们给出五条建议,前三条面向主机厂,后两条对中小厂商和零部件企业同样适用。
- 从卖设备转向卖全生命周期。 备件、维修、再制造和二手置换是毛利最高、最稳定的收入。三一海外毛利率比国内高近 11 个百分点,零部件出口已达 163.4 亿美元,都说明这条路的价值。
- 重新配置市场组合。 用非洲、东南亚、拉美做增长,用中亚、中东对冲俄罗斯的下滑,用本地工厂和租赁商渠道突破欧美壁垒。
- 把金融和工程打包进产品。 2025 年租赁贸易出口增长 62.6%,对外承包工程带动出口增长 51.4%。在外汇紧张的新兴市场,谁能解决付款问题,谁就能拿到订单。
- 把品牌资产写进 AI 的答案(GEO)。 把产品参数做成可被机器读取的结构化页面;为重点市场提供法语、西语、葡语、印尼语内容;推动第三方评测、客户案例和经销商页面;按季度监测主流 AI 引擎中的提及率和描述准确度。
- 中小厂商卡位长尾。 不要与头部品牌抢“最佳挖掘机品牌”这类大词,而是占住“某国某工况用什么设备”“某型号配件哪里买”等具体问题,成为 AI 在细分问题上引用的来源。
研究方法与数据来源
本报告使用公开数据:行业协会与商会统计、上市公司年报及其媒体披露、国际行业榜单与研究机构报告。金额均为名义值;部分比例由九眼AI 根据公开数字推算,已在文中注明。AI 可见度部分为 2026 年 10 月的小样本内容抽查,不代表对 AI 引擎的系统实测。本文不构成投资建议。
延伸阅读
工程机械:细分品类深度研究
- 挖机属具出海:跟着“保有量”走的长尾生意细分品类 · 挖机属具
- 小型挖掘机出海:价格只有对手的三分之一,难点在“经销商与合规”细分品类 · 小型挖掘机
- 油缸国产化超九成,阀仍在爬坡:液压缸阀出海的两种逻辑细分品类 · 液压油缸与液压阀
- 滑移装载机出海:同一品类两种市场口径相差近4倍,价格带之外,买家买的是经销网络与配件细分品类 · 滑移装载机
- 履带底盘件出海:市场口径相差50倍,真正稳定的是「随整机出海的替换需求」细分品类 · 履带底盘与行走件
- 高空作业平台出海:全球约122亿美元赛道,中国龙头外销占比已达75%细分品类 · 高空作业平台
- 伸缩臂叉车出海:约80亿美元的赛道,信任与服务网络比价格更难跨越细分品类 · 伸缩臂叉车
- 二手工程机械出海:约840亿美元的全球盘子,中国卖家缺的是「可核验的档案」细分品类 · 二手工程机械
参考来源
- 中国机电产品进出口商会:2025 年中国工程机械出口情况分析
- ICCT 收录:工程机械行业发展及双碳工作开展情况(历年出口额)
- 新浪财经:一季度我国工程机械产品出口额同比增长 24.3%
- 21 世纪经济报道:2026 年 8 月挖掘机销量与行业半年报
- 证券之星转载东海证券研报:2025 年挖掘机销量
- YIEH:2024 年中国挖掘机销量
- 证券时报:2022 年挖掘机销量
- 界面新闻:2023 年挖掘机销量
- CEA:Yellow Table 2026 前 50 强总览
- machplaza:Yellow Table 2026 前十与国别数据
- 徐工新闻稿:Yellow Table 2026 排名
- Construction Briefing:Off-Highway Research 全球销量展望
- 新浪财经:徐工机械 2025 年海外营收占比 48.2%
- 中国证券网:徐工机械 2025 年营收破千亿
- 我购:三一重工 2025 年海外收入与毛利率
- 中联重科 2025 年业绩新闻稿
- 腾讯新闻:柳工 2025 年业绩
- 中国新闻网:湖南工程机械企业海外版图
- CTT Expo:俄罗斯工程机械市场
- 欧盟执行条例 (EU) 2025/45
- International Rental News:欧盟对华高空作业平台最终税率
- Digital Commerce 360:Forrester 2026 B2B 采购报告