 九眼科技
PRODUCT DEEP DIVE / 细分品类 · 液压油缸与液压阀
油缸国产化超九成,阀仍在爬坡:液压缸阀出海的两种逻辑
全球约 139 亿美元油缸与 61 亿美元液压阀市场下,中国厂商的位置、风险与获客路径
核心观点
- 两类产品、两种逻辑
油缸偏非标定制与主机配套,液压阀偏标准接口与系统集成,出海打法不同。
- 市场成熟,增速约 4–5%
MRFR 与 Research and Markets 的口径不同,不可相加;增长更多来自替换与细分应用。
- 油缸国产化已高,阀类仍有空间
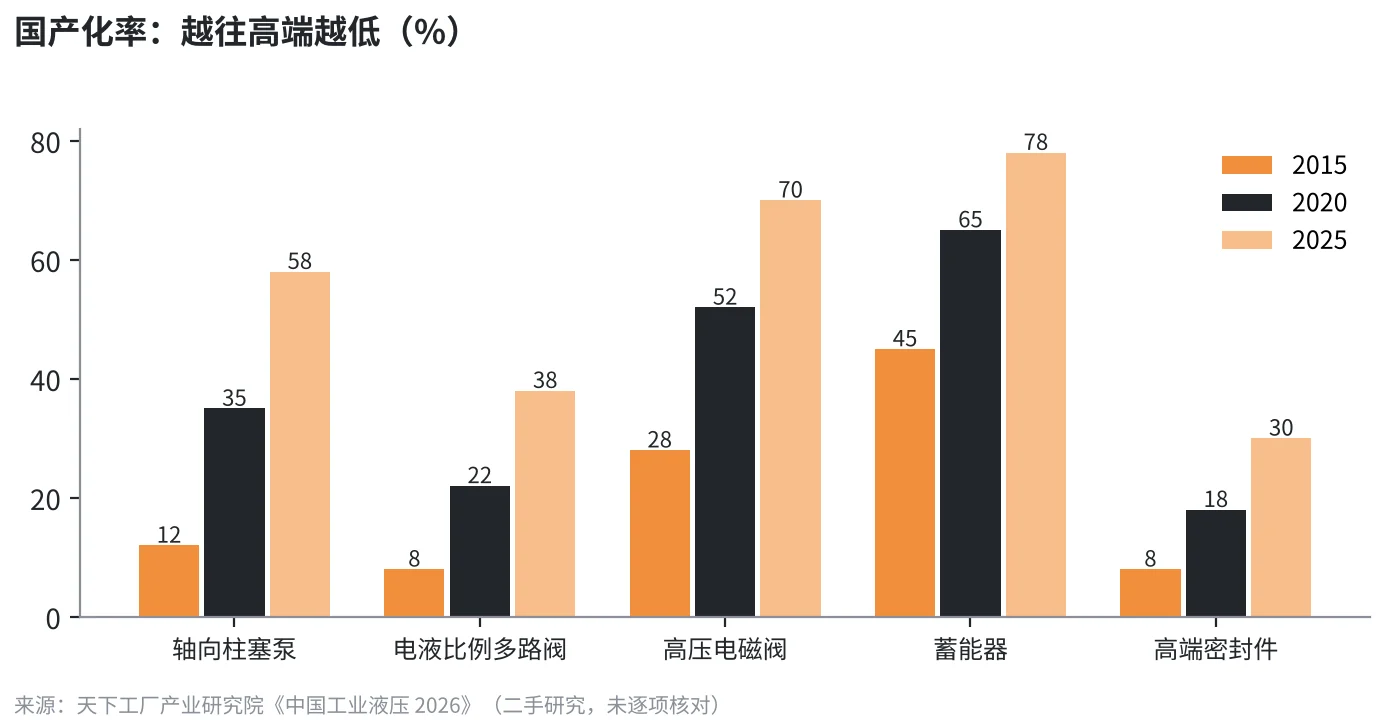
机构数据显示挖机油缸 90% 以上、比例多路阀约 38%、伺服阀不足 10%(二手研究,自述口径)。
- 关税是最大不确定项
美国 232 衍生品关税按金属含量 50%,本报告未能确认具体税号,需逐码核查。
- 资料完整度决定被看见的概率
型号、参数、标准编号与测试说明,是买家与 AI 回答最容易引用的内容。
一、规模:两个口径,一个共同结论
液压油缸与液压阀同属流体传动,但在海外买家那里是两种完全不同的采购逻辑:油缸偏「非标定制、跟主机走」,液压阀偏「标准接口、跟系统走」。公开的市场研究把它们分开统计,且口径差异明显。Market Research Future 给出的油缸市场为 2024 年 133.8 亿美元、2025 年 139.3 亿美元,2025–2035 年 CAGR 4.6%;Research and Markets(2025 年 11 月)给出的液压阀市场为 2025 年 61.47 亿美元、2030 年 76.0 亿美元,CAGR 4.33%。两家都把亚太列为最大区域(MRFR 称亚太占 40% 以上)。
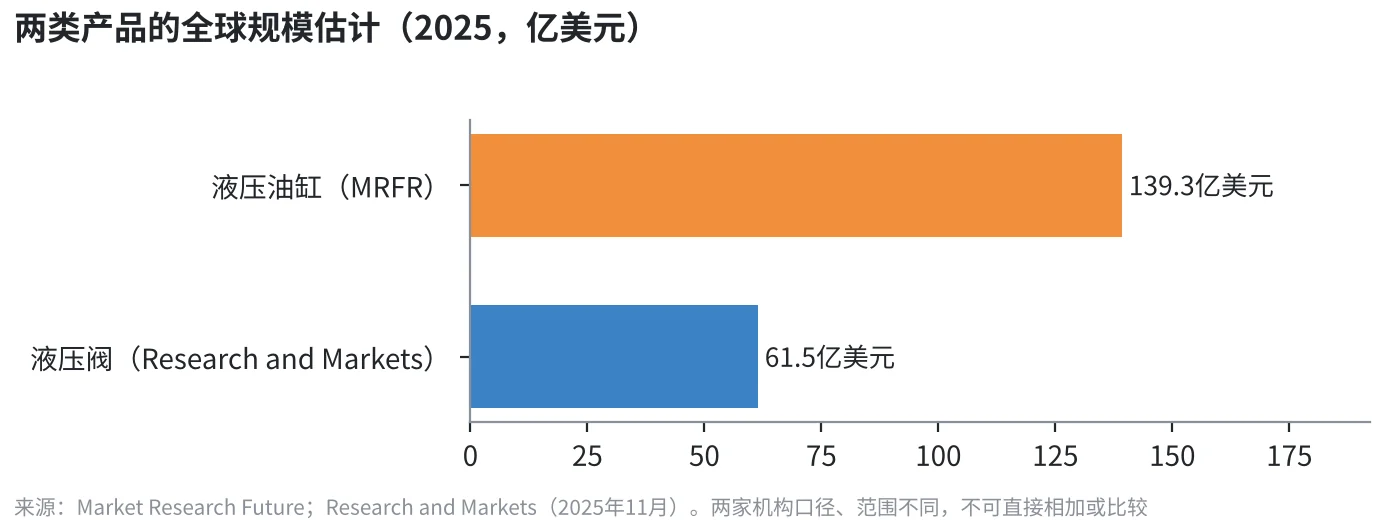
数据缺口:我们未能取得按 HS 编码(如 8412.21 液压缸、8481.20 油压传动阀)拆分的中国出口金额与目的国数据;下文的 21.82 亿美元是第三方研究机构引述的「液压件」整体出口口径(*),不等于油缸加液压阀。
二、结构:谁在买,买什么
MRFR 的细分显示:油缸按功能以双作用为最大,按规格以焊接式为最大,按应用以移动设备(mobile)为最大,按行业以建筑为最大;增长最快的是单作用、拉杆式、工业应用和物料搬运。对出海厂商的含义是:移动设备与建筑机械是体量最大的需求池,也是主机厂 OEM 配套体系最封闭的一块;物料搬运与工业应用增速更高,对新进入者的认证门槛相对较低(九眼AI判断)。
液压阀方面,Research and Markets 按类型分为压力控制、流量控制、方向控制,按终端分为油气、建筑、农业、运输、矿业等,页面没有给出各细分的金额占比,我们不做推算。
| 产品线 | 主要需求方 | 典型买家类型 | 认证与接口关注点 |
|---|---|---|---|
| 工程机械油缸 | 挖机、装载机主机厂 | OEM 采购、一级供应商 | 图纸一致性、疲劳寿命、焊接工艺 |
| 农机/物料搬运油缸 | 农机厂、叉车厂、改装厂 | OEM 与区域经销商 | ISO 6020 系列安装尺寸、交期 |
| 工业方向阀、压力阀 | 设备集成商、液压站厂 | 集成商、分销商 | ISO 4401 类安装面、响应与泄漏指标 |
| 比例阀/伺服阀 | 高端装备、测试设备 | 系统工程师 | 控制精度、电磁兼容、长期稳定性 |
三、中国厂商的位置:油缸已经出海,阀仍在爬坡
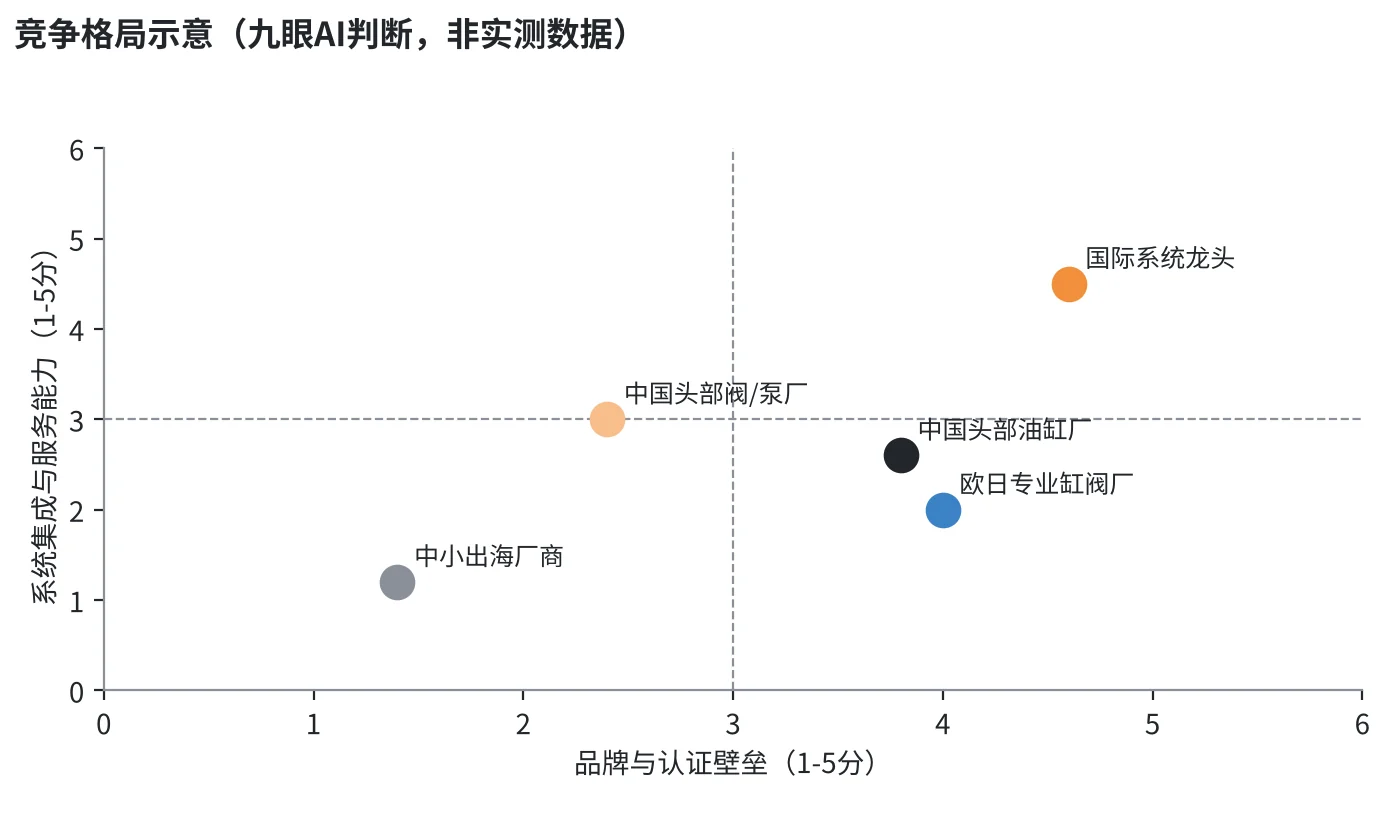
天下工厂产业研究院(2026年6月)整理的数据显示:2024 年中国规模以上液压企业 1,655 家、营收 1,597 亿元;2024 年液压件出口 21.82 亿美元,同比增长 9.4%,贸易顺差 2.93 亿美元。该报告同时给出国产化率:挖机油缸 90% 以上,高压电磁阀 2025 年约 70%,电液比例多路阀约 38%,伺服阀不足 10%。上述为二手研究报告数据,我们未与企业年报逐项核对,标注时应视为「机构自述」。
企业层面,恒立液压 2025 年营收 109.41 亿元、毛利率 41%,油缸毛利率约 25–30%;艾迪精密营收 31.96 亿元,其中液压件 20.81 亿元(均引自上述报告)。国际一侧,博世力士乐 2024 年销售额约 65 亿欧元,同比下降 13.6%,其中欧洲降幅约 19%、中国降 4.9%、印度增 10.2%(公司新闻稿);Danfoss 在 2021 年以 33 亿美元收购伊顿液压业务,后者 2020 年销售额 18 亿美元(Danfoss 公告)。国际龙头在欧洲的收缩与整合,客观上为区域性分销商和替代供应商打开了窗口,但这不等于买家会自动转向中国厂商。
四、价值链:利润不在加工,而在「被写进图纸」
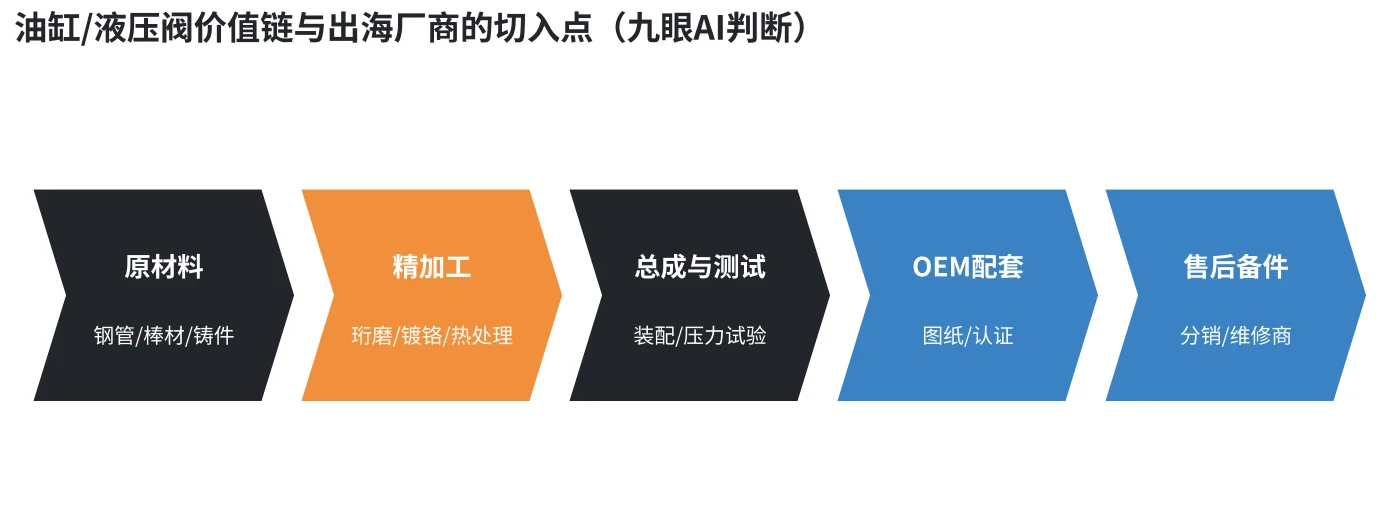
从中国厂商的角度,加工与总成环节竞争已很充分。真正拉开差距的是两处:一是进入主机厂的图纸与认证体系(一旦写入 BOM,更换成本高);二是售后备件渠道,买家会按型号和安装尺寸搜索,供应商能否被搜到并被信任,决定了询盘质量。上述价值链结构为我们的归纳,无公开分环节利润数据可引。
五、买家怎么选:认证与接口先于价格
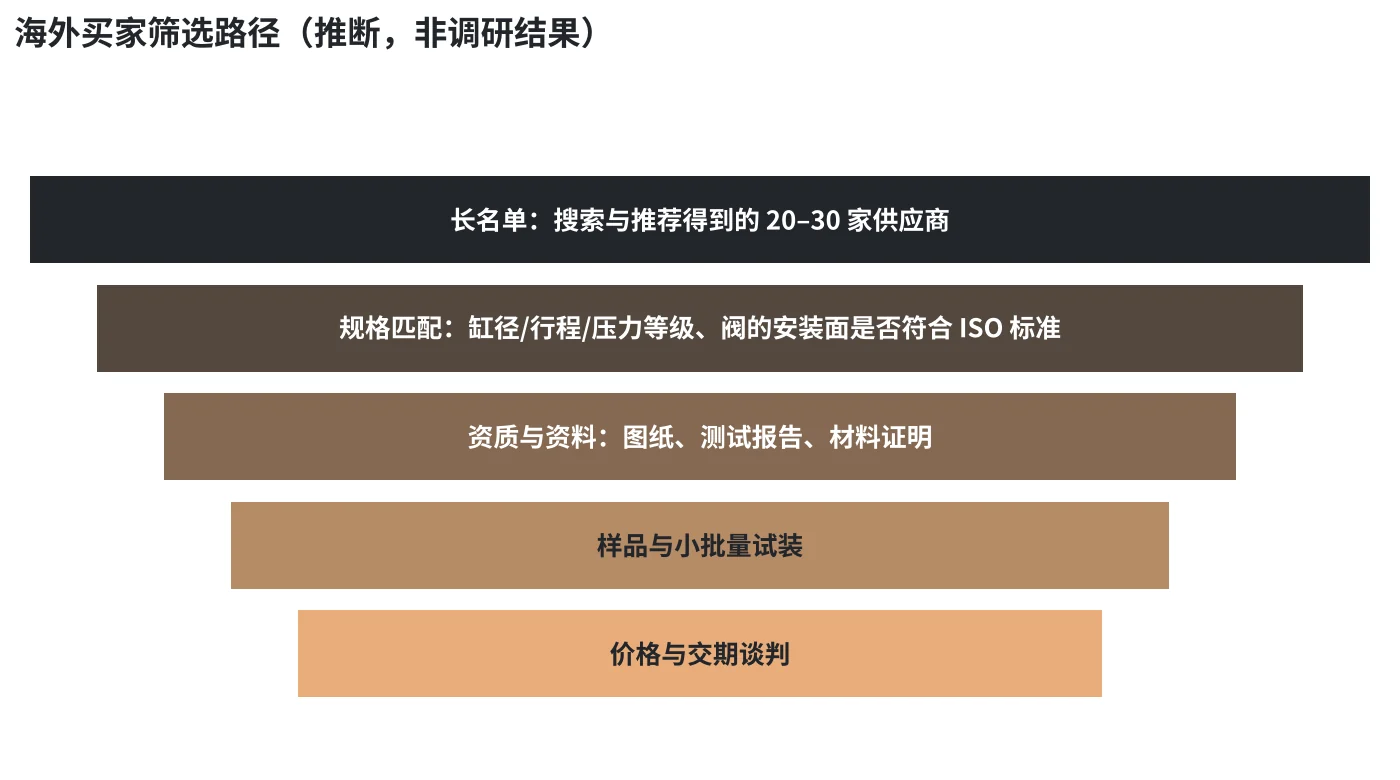
- 油缸:ISO 6020 系列(安装尺寸)、ISO 10100(验收试验)、ISO 6099(安装型式代码)等是常被引用的公开标准;具体版本以买家要求为准。
- 整机出口到欧盟的主机厂,通常会要求供应商配合其机械指令、承压件相关的文件,需要按买家的整机合规方案确认,不宜一概而论。
- 液压阀:安装面与接口标准、泄漏与响应指标、材料(碳钢/不锈钢/黄铜)是询价单里最常见的字段。
六、风险热力表
| 风险 | 说明 | 等级(九眼AI判断) |
|---|---|---|
| 美国 232 关税 | 美国对钢铝及其衍生品按金属含量征 50%(2025年6月起),2025年8月新增 407 个税号;本报告未能确认油缸/阀具体税号是否在列,需逐 HS 编码核查 | 高 |
| 原材料价格 | 钢材价格波动影响油缸成本,缺少公开分项数据 | 中 |
| 主机厂周期 | 工程机械、农机更新周期波动传导到配套订单 | 中 |
| 认证与质量一致性 | 同批次疲劳寿命、泄漏率的一致性是买家的退货主因(推断) | 中 |
| 汇率 | 合同币种与交期错配 | 中 |
| 品牌认知 | 高端阀类国产化率低,买家对来源有偏见 | 高 |
七、一个观察:买家搜索路径推演(推断,非实测)
本节不是搜索实测,而是我们对买家搜索路径的推演,仅供参考。以英文买家搜索词「hydraulic cylinder manufacturer ISO 6020 custom」为例,推断买家会依次看到:国际品牌官网、B2B 平台名录、分销商的规格页,以及 AI 回答中被引用的几家供应商。我们推断,能被引用的页面通常具备三个特征:有清晰的型号与参数表,注明所依据的标准编号,提供可下载的图纸或测试说明。若某厂商官网只有产品大图与「high quality」类描述,较难被作为答案来源。这一推断需要用实际搜索验证,不同地区、语言和时点的结果会不同。
八、赛道吸引力评分卡
| 维度 | 评分(1–5,九眼AI判断) | 依据 |
|---|---|---|
| 需求稳定性 | ●●●○○ | 成熟品类,CAGR 约 4–5%,受主机周期影响 |
| 中国厂商竞争力(油缸) | ●●●●● | 国产化率 90% 以上,头部厂商已具全球份额(机构自述) |
| 中国厂商竞争力(高端阀) | ●●○○○ | 比例阀 38%、伺服阀不足 10%(机构数据) |
| 进入门槛 | ●●●○○ | 标准接口可入门,主机配套门槛高 |
| 关税与贸易风险 | ●●○○○ | 美国对钢铝衍生品加征高关税,需逐税号核查 |
| 数字化获客空间 | ●●●●○ | 型号与参数可结构化,利于搜索与 AI 引用(九眼AI判断) |
评分为九眼AI基于公开资料的主观判断,不是统计结果,也不构成投资建议。
以上评分均为九眼AI判断,用于内部讨论,不是行业公认指标。
九、90天自查清单
| 时间 | 事项 | 产出 |
|---|---|---|
| 第1–30天 | 为每个主力型号建立规格页:缸径、杆径、行程、工作压力、安装型式、依据标准编号 | 可被抓取的规格页 |
| 第1–30天 | 核对产品 HS 编码与目的国关税,逐码确认 232 等影响 | 税号与关税表 |
| 第31–60天 | 补充测试说明与材料证明的公开摘要,文件名与型号一致 | 可下载资料包 |
| 第31–60天 | 用买家常用英文搜索词自测官网是否出现、AI 回答是否引用 | 自测记录 |
| 第61–90天 | 整理 10 个常见询价问题(接口、密封、油液、交期)并成文 | FAQ 页面 |
| 第61–90天 | 检查各语言页面的参数是否一致、有无过时型号 | 一致性清单 |
方法与局限
本报告基于公开网页资料整理,时点为 2026 年 10 月。市场规模引自 Market Research Future 与 Research and Markets 页面;中国产业数据引自天下工厂产业研究院(二手研究,未与年报逐项核对);企业数据引自公司新闻稿。数据缺口:(1) 未取得按 HS 编码拆分的油缸与液压阀进出口金额及目的国结构;(2) 未取得价格带与分环节利润的公开数据,因此未做成本瀑布图;(3) 232 关税是否覆盖具体税号未能确认;(4) MRFR 页面存在内部不一致(如 4.6% 与 4.15% CAGR 并存),我们采用其标题数据并提示读者。评分、矩阵、价值链与买家漏斗均为九眼AI判断或推断。第七章为推演,不是搜索实测。
免责声明:本报告基于公开信息整理,仅供行业研究与商业参考,不构成投资、法律或采购建议;数据以原始出处为准,使用前请核实。
延伸阅读
所属行业全景
- 中国工程机械出海深度研究行业全景 · 工程机械
同一行业的其他细分品类
- 挖机属具出海:跟着“保有量”走的长尾生意细分品类 · 挖机属具
- 小型挖掘机出海:价格只有对手的三分之一,难点在“经销商与合规”细分品类 · 小型挖掘机
- 滑移装载机出海:同一品类两种市场口径相差近4倍,价格带之外,买家买的是经销网络与配件细分品类 · 滑移装载机
- 履带底盘件出海:市场口径相差50倍,真正稳定的是「随整机出海的替换需求」细分品类 · 履带底盘与行走件
- 高空作业平台出海:全球约122亿美元赛道,中国龙头外销占比已达75%细分品类 · 高空作业平台
- 伸缩臂叉车出海:约80亿美元的赛道,信任与服务网络比价格更难跨越细分品类 · 伸缩臂叉车