 九眼科技
INDUSTRY OVERVIEW / 行业全景 · 泵阀
泵阀出海研究
纽威外销占比升至 68%,离心泵出口均价只有进口的九分之一;但在英文榜单里,独立来源的阀门榜单几乎看不到中国品牌
核心观点
泵阀是典型的“流程工业的零件”:单价低、用量大、采购靠认证和长期供应商名单。中国企业的出海呈现明显的两极:以纽威股份为代表的头部阀门企业外销收入 2025 年达 52.82 亿元(+38.51%),占主营业务收入 68.0%;而海关口径下的离心泵出口均价约 199 元/台,进口均价约 1,780 元/台,出口依旧以中低端为主。英文搜索里,阀门榜单几乎看不到中国企业(中国企业只出现在卖家自己写的榜单里),泵的情况稍好。
- 头部阀门企业出海加速:纽威外销占比由 61.1% 升至 68.0%
纽威股份 2025 年营收 77.68 亿元(+24.53%),外销收入 52.82 亿元(+38.51%),占主营业务收入 68.0%,高于 2024 年的 61.1%;2026 年一季度营收 18.13 亿元(+16.53%)。公司拟投资约 12 亿元建设高性能流体控制阀门项目。
- 离心泵:出口量稳、均价上升,但进口均价仍是出口的约 9 倍
海关数据显示,2025 年 1–9 月离心泵出口 10,860 万台(+1.78%),出口均价 198.99 元/台(+13.9%),进口均价 1,779.77 元/台(+50.07%);贸易顺差 152.55 亿元(+10.16%)。进口以高端产品为主,出口以低端为主。
- 阀门海关数据口径不连续,需谨慎使用
智研咨询整理的数据显示,2024 年 1–11 月阀门出口 162.58 亿美元,但同一页面给出 2023 年全年 107.56 亿美元,两者口径不连续;上海有色网称 2025 年 6 月阀门出口 16.87 亿美元(+5.3%)、5.6 亿件。目的地占比方面,美国约 16%、俄罗斯约 7%、德国约 4%。
- 欧洲阀门厂商在华出口下滑,并警告中国企业在传统市场更活跃
VDMA 数据显示,2025 年上半年德国工业阀门出口 27 亿欧元(−0.2%),对中国出口下降 7.7% 至 3.11 亿欧元,对美国增长 2.3% 至 2.80 亿欧元;协会称中国竞争者在传统海外市场更加活跃,并提到中国市场存在偏好本土供应商的准入壁垒。
- 全球泵市场稳定增长,中国市场在恢复
智研咨询称,2025 年全球离心泵市场规模约 608.33 亿美元(+4%);中国市场规模在 2024 年下滑后,于 2025 年回升至接近 1,300 亿元。
- 英文榜单:阀门榜单上几乎没有独立的中国品牌,泵的可见度稍好
我们抽查的三份阀门榜单中,只有一份列出中国企业,且由中国阀门卖家 BMAG 自己撰写并把自己排第 3;纽威没有出现在任何一份里。泵的三份榜单中,上海凯泉在两份里出现,另一份由印度泵企自己撰写并把自己排第 4。
一、全球市场:欧洲厂商出口承压,中国是它们最大的单一出口市场
泵阀行业很难用一个全球数字概括。能看到的信号是:全球离心泵市场 2025 年约 608.33 亿美元,同比增长 4%;中国市场在 2024 年下滑后,2025 年回升至接近 1,300 亿元(智研咨询)。该文把格兰富(Grundfos)、Flowserve、KSB 视为发达市场的领先企业,把南方泵业、凯泉泵业、大元泵业列为国内代表企业,但未给出份额数据。
欧洲阀门行业的数据更具体。VDMA 数据显示,2025 年上半年德国工业阀门销售增长 8%(剔除价格因素 +4%),订单下降 1%;出口 27 亿欧元(−0.2%),其中对中国出口下降 7.7% 至 3.11 亿欧元,对美国增长 2.3% 至 2.80 亿欧元,法国是第三大市场(1.60 亿欧元)。协会称其成员报告出口下降和“明显的市场准入壁垒”,并指出中国竞争者在传统海外市场更加活跃(Valve World Expo)。
中国仍是德国阀门最大的出口市场,但对华出口在下降
2025 年上半年德国工业阀门出口前三大市场(百万欧元)
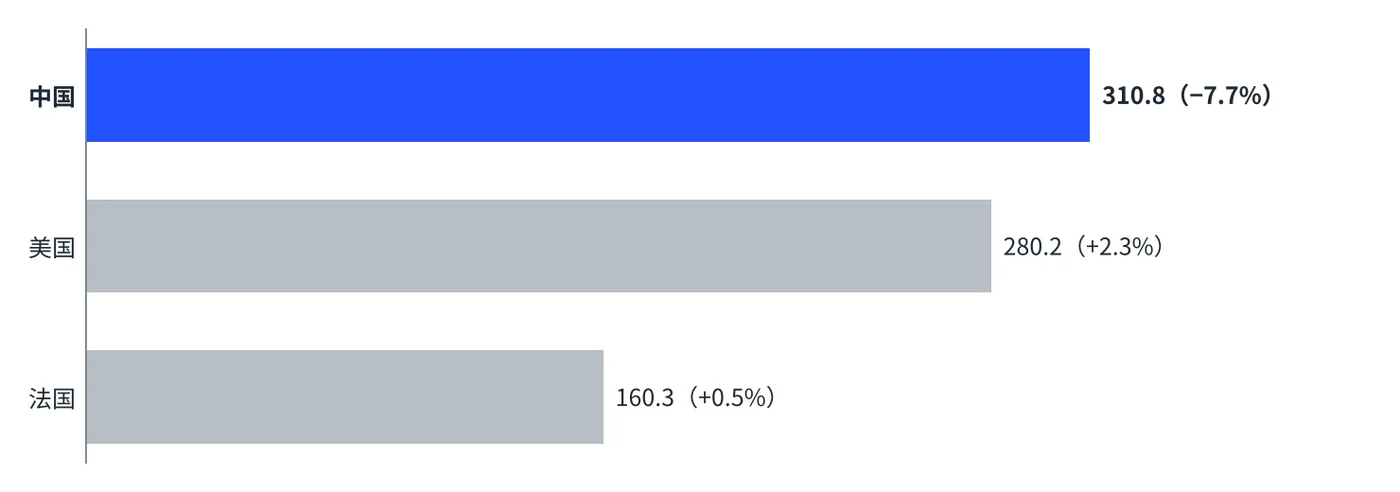
资料来源:VDMA,经 Valve World Expo 转述;中国 −7.7%,美国 +2.3%,法国 +0.5%;协会称法国为第三大市场,因此中国与美国分居前两位
意大利的阀门行业也在海外市场寻找增量:2025 年意大利阀门与配件行业出口近 62 亿欧元(+5.2%),其中民用阀门与配件出口超过 32 亿欧元(+6%),沙特阿拉伯以 5.85 亿欧元(+16.5%)成为第一大目的地(Il Sole 24 Ore)。这提示中东是阀门的需求高地,也是欧洲与中国企业正面竞争的市场。
二、中国出口:阀门走向高端项目,离心泵靠量和性价比
阀门。 智研咨询整理的海关数据显示,2024 年 1–11 月中国阀门出口 162.58 亿美元,出口量 54.11 亿套,出口均价约 3.00 美元/套;目的地占比(出口额)美国约 16%、俄罗斯约 7%、德国约 4%,英国、印尼、阿联酋和韩国各占 3% 以上(智研咨询)。需要注意:该页面同时给出 2023 年全年 107.56 亿美元,与 2024 年 1–11 月差距过大,且 2018–2020 年约为 160 亿美元,说明各年口径并不连续,本文仅用其 2024 年的目的地占比。上海有色网另称,2025 年 6 月中国阀门出口 5.6 亿件、16.87 亿美元,同比分别增长 4.3% 和 5.3%(上海有色网)。
龙头企业。纽威股份 2025 年营收 77.68 亿元(+24.53%),外销收入 52.82 亿元(+38.51%),占主营业务收入 68.0%(2024 年为 61.1%);2026 年一季度营收 18.13 亿元(+16.53%);2025 年中标若干大型能源项目,并拟投资约 12 亿元建设高性能流体控制阀门项目(证星,引中航证券研报)。
纽威外销占主营业务收入的比例升至 68.0%
纽威股份外销收入占主营业务收入比例(%)
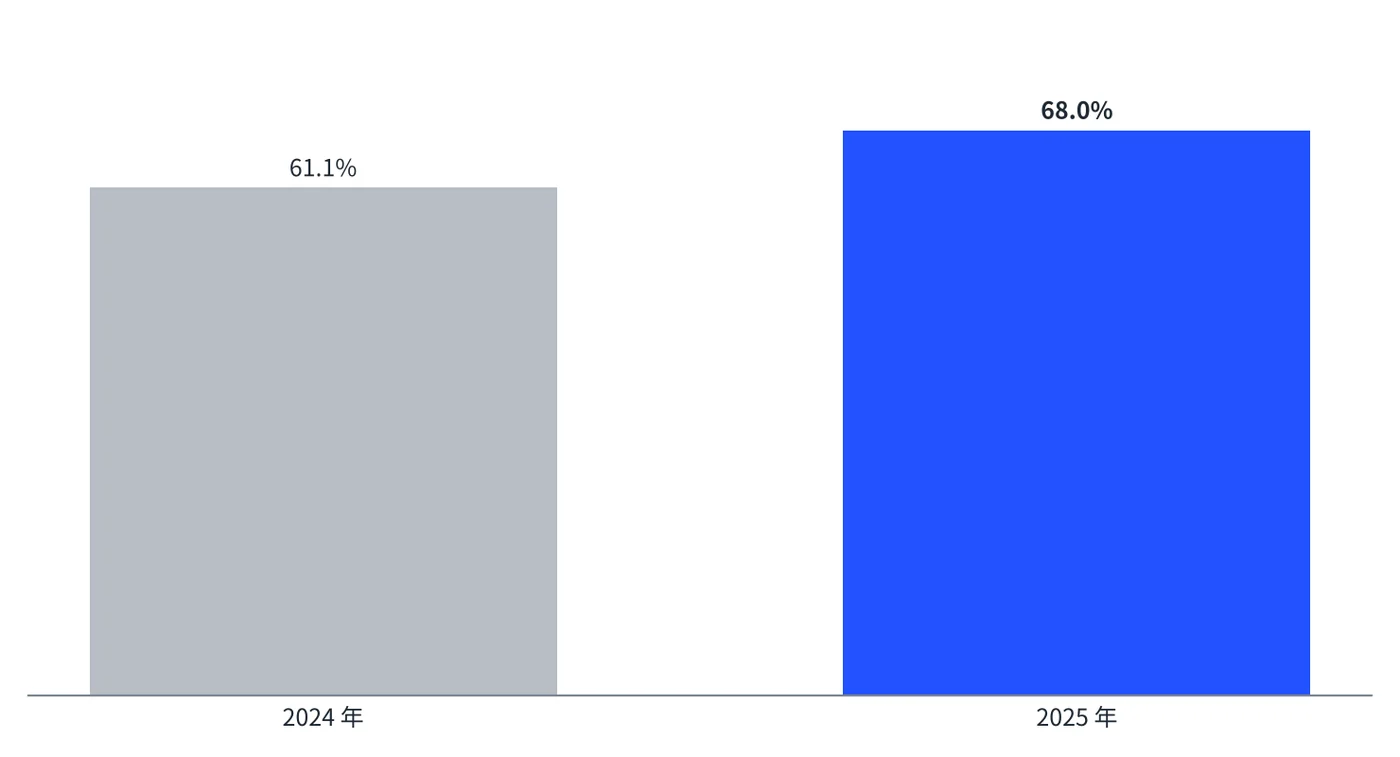
资料来源:证星,引中航证券研报;2025 年外销收入 52.82 亿元(+38.51%)
离心泵。据海关总署数据(中国报告大厅整理),2024 年离心泵出口 14,304.58 万台,较 2020 年的 10,644.98 万台增长约三分之一(本文计算);2025 年 1–9 月出口 10,860.01 万台(+1.78%),进口 357.04 万台(−11.67%);贸易顺差 2024 年 189.97 亿元,2025 年 1–9 月 152.55 亿元(+10.16%)(中国报告大厅)。
离心泵进口均价约为出口的 9 倍,进口以高端、出口以低端为主
2025 年 1–9 月中国离心泵平均单价(元/台)
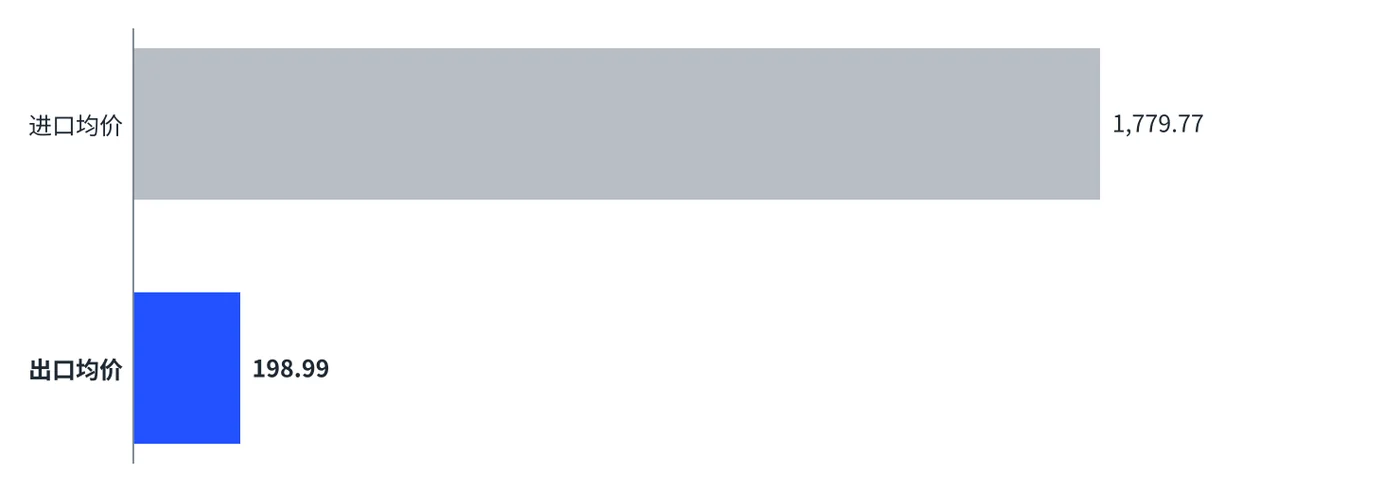
资料来源:中国报告大厅引海关总署数据;出口 198.99 元/台(+13.9%),进口 1,779.77 元/台(+50.07%);倍数 1,779.77÷198.99 ≈ 8.9 为本文计算
含义:中国泵的出口价格在提升(+13.9%),但与进口产品相比仍有明显差距;阀门企业的高端项目化路径,在泵行业尚未形成同样清晰的“出海龙头”。
三、目的地与壁垒:美国、俄罗斯和中东是主要战场,认证决定能否进入项目
美国是阀门最大的出口目的地,占约 16%
2024 年 1–11 月中国阀门出口目的地占比(出口额,%)
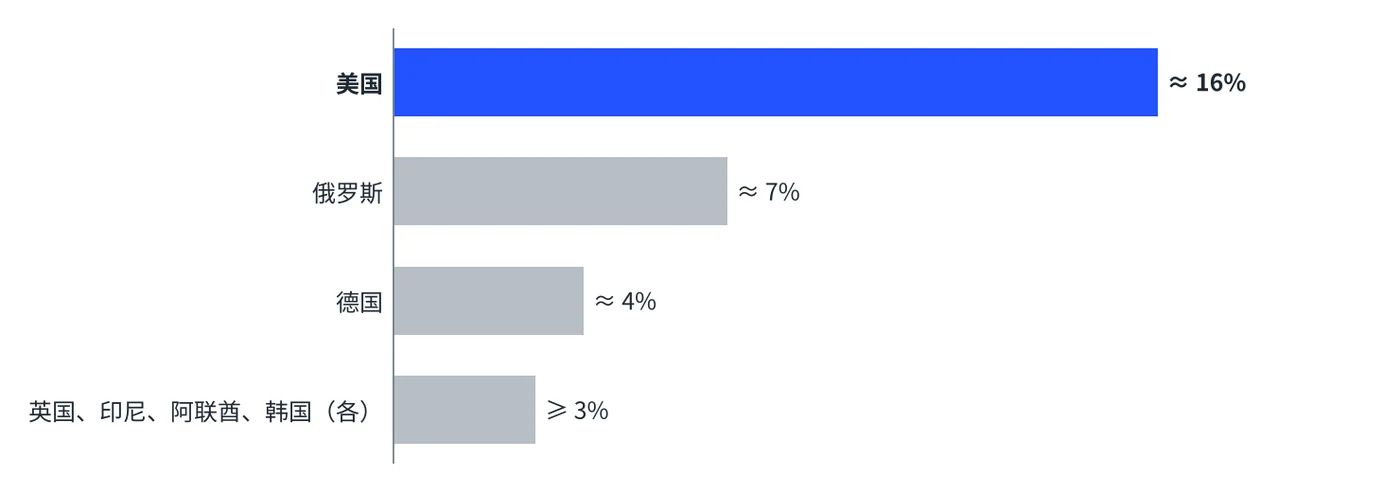
资料来源:智研咨询,海关数据整理;英国、印尼、阿联酋、韩国各占 3% 以上,具体数值未给出;该页面的年度口径存在不连续,仅用其目的地占比
主要市场与壁垒
| 市场 | 信号 | 对中国企业的含义 |
|---|---|---|
| 美国 | 阀门出口额占比约 16%,为第一大目的地(智研咨询) | 需关注关税、认证与本地服务;本文未取得最新关税数据,需单独核实 |
| 俄罗斯 | 占阀门出口额约 7% | 需求稳定,但支付、物流与合规风险高 |
| 德国与欧洲 | 德国占约 4%;VDMA 称中国竞争者在传统市场更加活跃 | 进入欧洲主流项目需要认证与长期业绩 |
| 中东 | 沙特是意大利民用阀门的第一大目的地(5.85 亿欧元,+16.5%) | 需求高地,同时是欧洲企业重点争夺的市场 |
| 中国国内 | VDMA 称中国市场存在偏好本土供应商的准入壁垒 | 本土企业在国内更有利,也使国内竞争加剧 |
数据来自海关整理与行业协会;阀门数据口径不连续,已在正文注明。
四、竞争格局:阀门头部靠项目与认证,泵行业有头部品牌与大量中低端
国际头部阀门企业包括艾默生(Emerson)、福斯(Flowserve)、CIRCOR、Crane、IMI、KITZ、SAMSON、Metso 等;国际泵企包括格兰富、Xylem、KSB、威乐(Wilo)、苏尔寿(Sulzer)、荏原(Ebara)等。中国一侧,阀门有纽威股份、中核科技、江苏神通、伟隆股份等,泵有凯泉、南方泵业、大元泵业、连成、东方泵业等。
企业信号
| 企业 | 信号 | 来源 |
|---|---|---|
| 纽威股份 | 2025 年营收 77.68 亿元(+24.53%);外销收入 52.82 亿元(+38.51%),占 68.0% | 证星,引中航证券 |
| 上海凯泉 | Report Prime 离心泵榜单第 10 位;MachineMFG 水泵榜单第 5 位 | 英文榜单 |
| 南方泵业、大元泵业 | 被智研咨询称为国内代表企业,未提供海外占比 | 智研咨询 |
| 中核科技、江苏神通等 | 被列为行业主要上市公司,未与出口挂钩 | 智研咨询 |
除纽威外,本文未取得其他企业的可核验海外收入数据。
结构性特点:阀门行业重“项目业绩”和认证,一旦进入业主合格供应商名单就可以长期合作,因此纽威这样的企业外销占比提升很快;泵则更分层,水务、暖通与工业泵的竞争对手、渠道和认证差异很大。
五、海外买家的采购路径:合格供应商名单与认证决定入口
| 买家类型 | 最在意什么 | 典型信息来源 |
|---|---|---|
| 能源与化工 EPC、业主 | 合格供应商名单、API 等认证、业绩、交期与质量追溯 | 既有供应商名录、招标、行业展会、同行推荐 |
| 水务公司与市政项目 | 招标资质、价格、能效、本地服务 | 公开招标、集成商、经销商 |
| 暖通与建筑设备分销商 | 价格、库存、品牌认知、备件 | 经销商、展会、B2B 平台 |
| 设备制造商(OEM) | 批量交付、一致性、定制能力 | 行业展会、既有供应商、样品测试 |
九眼AI 分析框架,基于公开信息归纳。
泵阀买家的特点是:每一笔订单金额不大,但供应商准入门槛高、决策链长。这意味着内容的任务不是“让所有人看到”,而是让采购工程师在核验阶段找到可信的证据。
六、AI 搜索可见度诊断:阀门榜单几乎没有独立的中国品牌
我们抽查了六份英文榜单(三份阀门、三份泵)。阀门榜单里,独立的研究机构榜单没有中国企业;出现中国企业的榜单,都是卖家自己写的。
英文泵阀榜单抽查(2026 年 10 月检索)
| 抽查内容 | 品牌数 | 观察 |
|---|---|---|
| Report Prime:Top 10 Valves Companies(2026-09) | 10 | 艾默生、福斯、CIRCOR、Crane、IMI、KITZ、SAMSON、Metso、Velan、AVK;无中国企业;中国低成本厂商仅出现在“新兴挑战者”部分 |
| THINKTANK:Top 8 Industrial Valve Manufacturers(2021) | 8 | 艾默生、福斯、KSB、KITZ 等;无中国企业;发布者 THINKTANK 是上海阀门卖家;排序主观;标题、网址与日期不一致 |
| BMAG:Top Valve Manufacturers(2025-04,2025-09 更新) | 10 | BMAG(中国)自己排第 3,Dombor(中国)第 6;发布者是宁波阀门卖家;未说明排序方法 |
| Report Prime:Top Centrifugal Pump Companies(2026-09) | 10 | 格兰富、Xylem、KSB、福斯、苏尔寿等;上海凯泉第 10 位(唯一的中国企业);采用加权综合评分 |
| MachineMFG:Top Water Pump Manufacturers(2024-11) | 10 | 格兰富、威乐、KSB、Xylem 之后,凯泉、Eastpump、连成、成丰、FCNP 等 5 家中国品牌;未说明排序方法;Xylem 国别标注矛盾 |
| JEE Pumps:10 Top Pump Manufacturers(2024-06) | 10 | 格兰富、Xylem、KSB 之后,发布者 JEE Pumps(印度)自己排第 4;无中国企业 |
这是小样本抽查,不等同于对 AI 引擎的系统实测;国别以页面所述为准。
三个发现
- 阀门:中国龙头在英文榜单中“隐形”。外销占比 68%、外销收入 52.8 亿元的纽威,没有出现在这三份阀门榜单里;中国阀门企业只出现在卖家自己写的榜单(如 BMAG)里,并把自己排前列。
- 泵:可见度稍好,但依赖于水泵类的非权威榜单。MachineMFG 的水泵榜单列出 5 家中国品牌,Report Prime 离心泵榜单只有凯泉一家;前三位仍被格兰富、Xylem、KSB 占据。
- 自评榜单和低质量榜单普遍存在。BMAG、THINKTANK、JEE Pumps 都是卖家,并在榜单里排自己;MachineMFG 的水泵榜单存在国别标注矛盾。AI 很容易把这些页面当作“独立来源”引用。
泵阀企业的 GEO 内容清单(按买家问题组织)
| 买家问题 | 需要提供的可引用内容 | 目的 |
|---|---|---|
| 某种工况(高温、腐蚀、含固体颗粒)选哪种阀门或泵? | 按介质、压力、温度整理的选型指南,附材质与结构说明 | 占住“工况 + 产品”长尾问题 |
| 中国阀门是否符合 API、ISO、CE 等标准? | 认证清单、试验报告、工厂审核记录、项目业绩 | 进入合格供应商核验阶段 |
| 项目业绩在哪? | 按行业、国家整理的案例与业主名单(可公开部分) | 对冲“只靠价格”的印象 |
| 本地备件与售后怎么解决? | 服务网点、备件库存、响应时间 | 解决买家最担心的后续问题 |
| 和欧美品牌比差别在哪? | 寿命、能效、总拥有成本对比 | 进入对比类问题 |
七、风险地图
| 风险 | 现状 | 应对方向 |
|---|---|---|
| 数据口径 | 阀门海关数据在不同年份口径不连续 | 披露数据时说明口径与统计范围 |
| 价格与品牌认知 | 泵出口均价约 199 元/台,进口均价约 1,780 元/台 | 用能效、寿命和案例证明价值 |
| 市场准入 | VDMA 称中国市场偏好本土供应商;海外项目依赖合格供应商名单 | 从认证与业绩入手,进入业主名单 |
| 地缘与贸易风险 | 美国占阀门出口约 16%,俄罗斯约 7% | 分散市场,并单独跟踪关税与合规变化 |
| 自评榜单信誉 | 卖家榜单普遍存在并自我排名 | 用可核验的内容替代自评榜单 |
| 竞争加剧 | 欧洲厂商也在争夺中东等增长市场 | 用本地服务和项目业绩建立差异 |
八、行动建议:把“认证与业绩”变成可检索的证据
- 把认证写成公开页面。API、ISO、CE 等认证清单与试验报告,按产品系列整理,成为采购工程师核验时的第一站。
- 把项目业绩做成案例。按行业和国家整理代表项目,能公开的写成英文案例,不能公开的写成脱敏摘要。
- 按工况做选型内容。高温、腐蚀、含固体颗粒、低温等工况各一页,附材质与结构建议。
- GEO:占住“工况 + 认证 + 国家”的长尾问题。大词(top valve manufacturers)被研究机构和卖家榜单占据,中国企业应从具体问题切入,并主动回应第三方榜单。
- 主动披露海外业绩。纽威已经披露外销收入与占比;其他企业可以参考,并提供英文页面。
研究方法与数据来源
本报告使用公开数据:VDMA 数据(经 Valve World Expo 转述)、Il Sole 24 Ore、智研咨询与中国报告大厅整理的海关数据、上海有色网、证星转引的中航证券研报和英文榜单页面。阀门海关数据在年份之间口径不连续(2023 年全年与 2024 年 1–11 月差距过大),本文仅使用其目的地占比;Tendata 等页面的泵出口数据存在明显异常,未采用。除纽威外,其他企业的海外收入数据未能取得。AI 可见度部分为 2026 年 10 月的小样本内容抽查,不代表对 AI 引擎的系统实测。本文不构成投资建议。
延伸阅读
泵阀:细分品类深度研究
- 工业阀门出海:全球约 830–1,020 亿美元,认证文件决定能否进入短名单细分品类 · 工业阀门
- 渣浆泵与化工泵出海:设备卖一次,龙头约四分之三收入来自售后细分品类 · 渣浆泵与化工泵
参考来源
- Valve World Expo:Industrial valves: Successful start to 2025
- Il Sole 24 Ore:Saudi Arabia first market for valves(2026-03)
- 智研咨询:中国阀门出口数据
- 上海有色网:Valve Export Data
- 证星:纽威股份研报解读(中航证券)
- 中国报告大厅:离心泵进出口数据(2025-10)
- 智研咨询:离心泵行业
- Report Prime:Top 10 Valves Companies
- THINKTANK:Top 8 Industrial Valve Manufacturers
- BMAG:Top Valve Manufacturers
- Report Prime:Top Centrifugal Pump Companies
- MachineMFG:Top Water Pump Manufacturers
- JEE Pumps:10 Top Pump Manufacturers