 九眼科技
PRODUCT DEEP DIVE / 细分品类 · 渣浆泵与化工泵
渣浆泵与化工泵出海:设备卖一次,龙头约四分之三收入来自售后
市场口径、竞争格局与买家选型逻辑,附一次英文搜索观察
核心观点
- 市场规模数字不能直接引用
渣浆泵2025年估计为11.9亿美元(Intel)至39.6亿美元(Report Prime),化工泵2026年估计区间为524亿至851亿美元,口径差异很大。
- 国际龙头靠售后赚钱
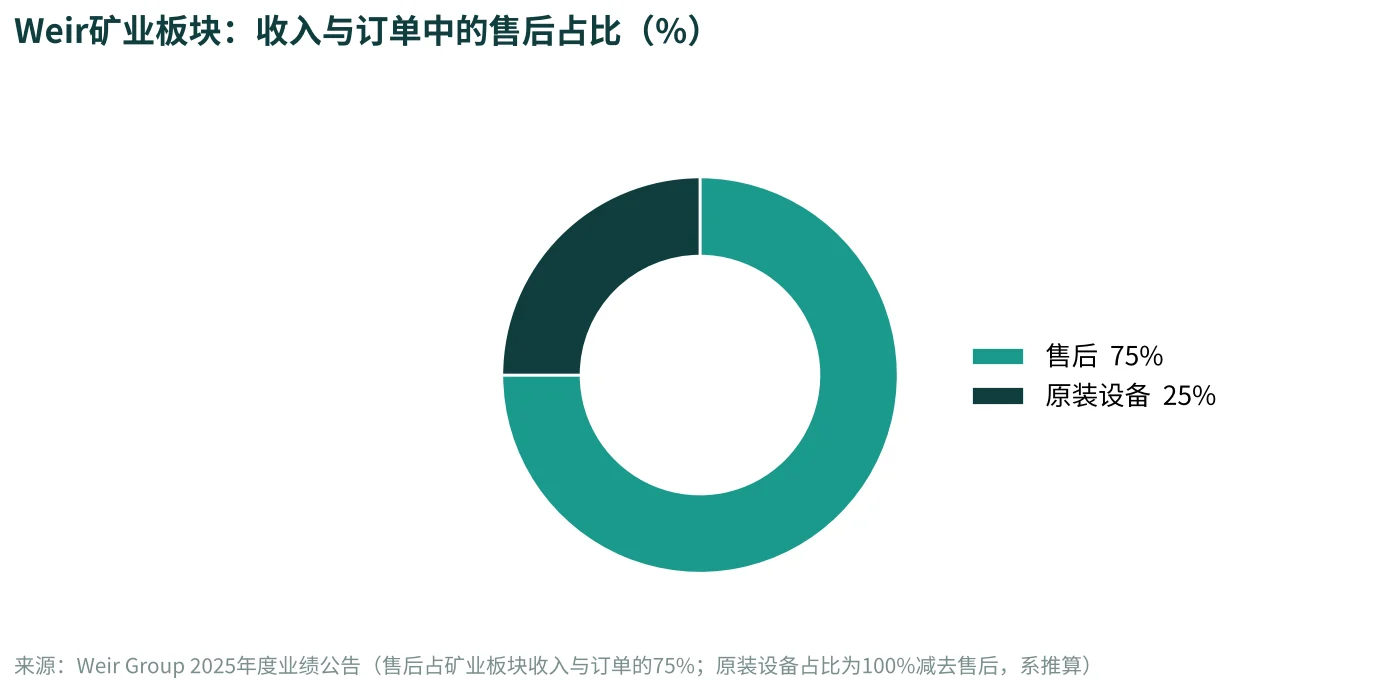
Weir披露其矿业板块约75%的收入与订单来自售后,2025财年集团调整后营业利润率20.2%。
- 化工泵的门槛是标准与互换性
ISO 2858/5199、ASME B73.1使同尺寸泵可互换;石化领域有调查显示67%的受访者把API 610作为合同前提(样本48人)。
- 买家越来越看总拥有成本
据行业采访,运营方按每吨输送成本评价泵,材质硬度和过流件寿命是核心变量(厂商说法)。
- 我们没有品类专项出口数据
中国出口金额与目的国排名需读者以海关HS 8413子项核对;一次英文搜索中,前列结果以B2B平台和目录页为主(单次样本)。
一、市场规模:两个子赛道,口径都很宽
渣浆泵(用于输送含固体颗粒的磨蚀性浆体,矿山是最大应用)的市场规模,两家机构给出的数字相差约3倍:Report Prime估计2025年约39.6亿美元、2025–2032年CAGR约5.61%;Intel Market Research估计2025年约11.9亿美元、CAGR 3.6%。化工泵的口径更宽:Research and Markets的2026年估计为524亿至851亿美元,CAGR 4%–6%,类别还包含计量泵和容积泵。
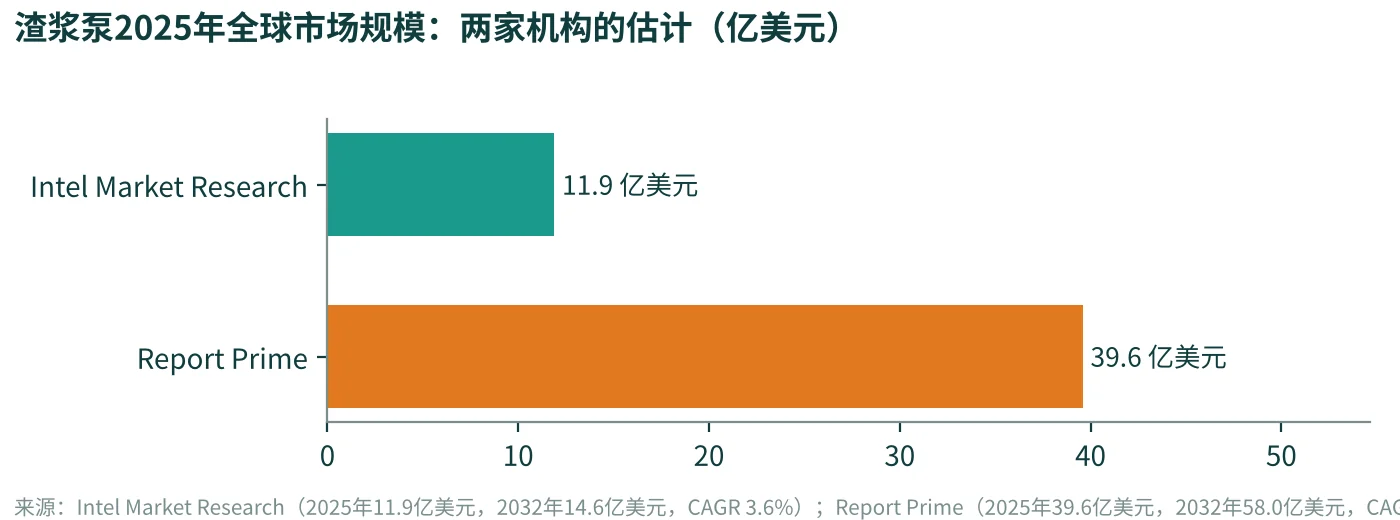
北美石化泵是一个可以对照的窄口径:Global Market Insights估计2025年北美石化泵市场为23.4亿美元,其中离心泵占61.4%,石油天然气约占62%的需求,化工为第二大用户群。
二、区域结构:亚太最大,但中国占比不高
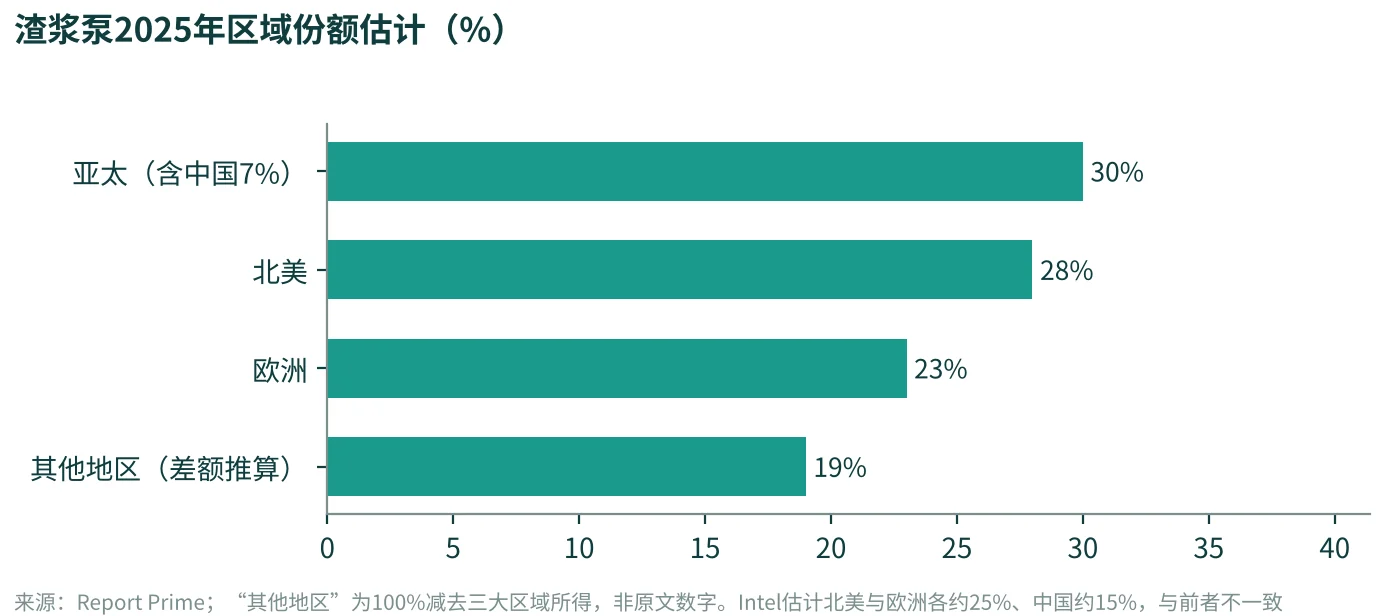
两家机构对区域的判断并不完全一致:Report Prime给出的2025年亚太为30%、北美28%、欧洲23%;Intel则写北美、欧洲各约25%、中国约15%。两者都说明一点——北美与欧洲加起来约占一半,这些市场的买家习惯于按标准、备件和服务条款采购。
三、竞争格局:国际龙头靠后市场,中国厂商集中在河北
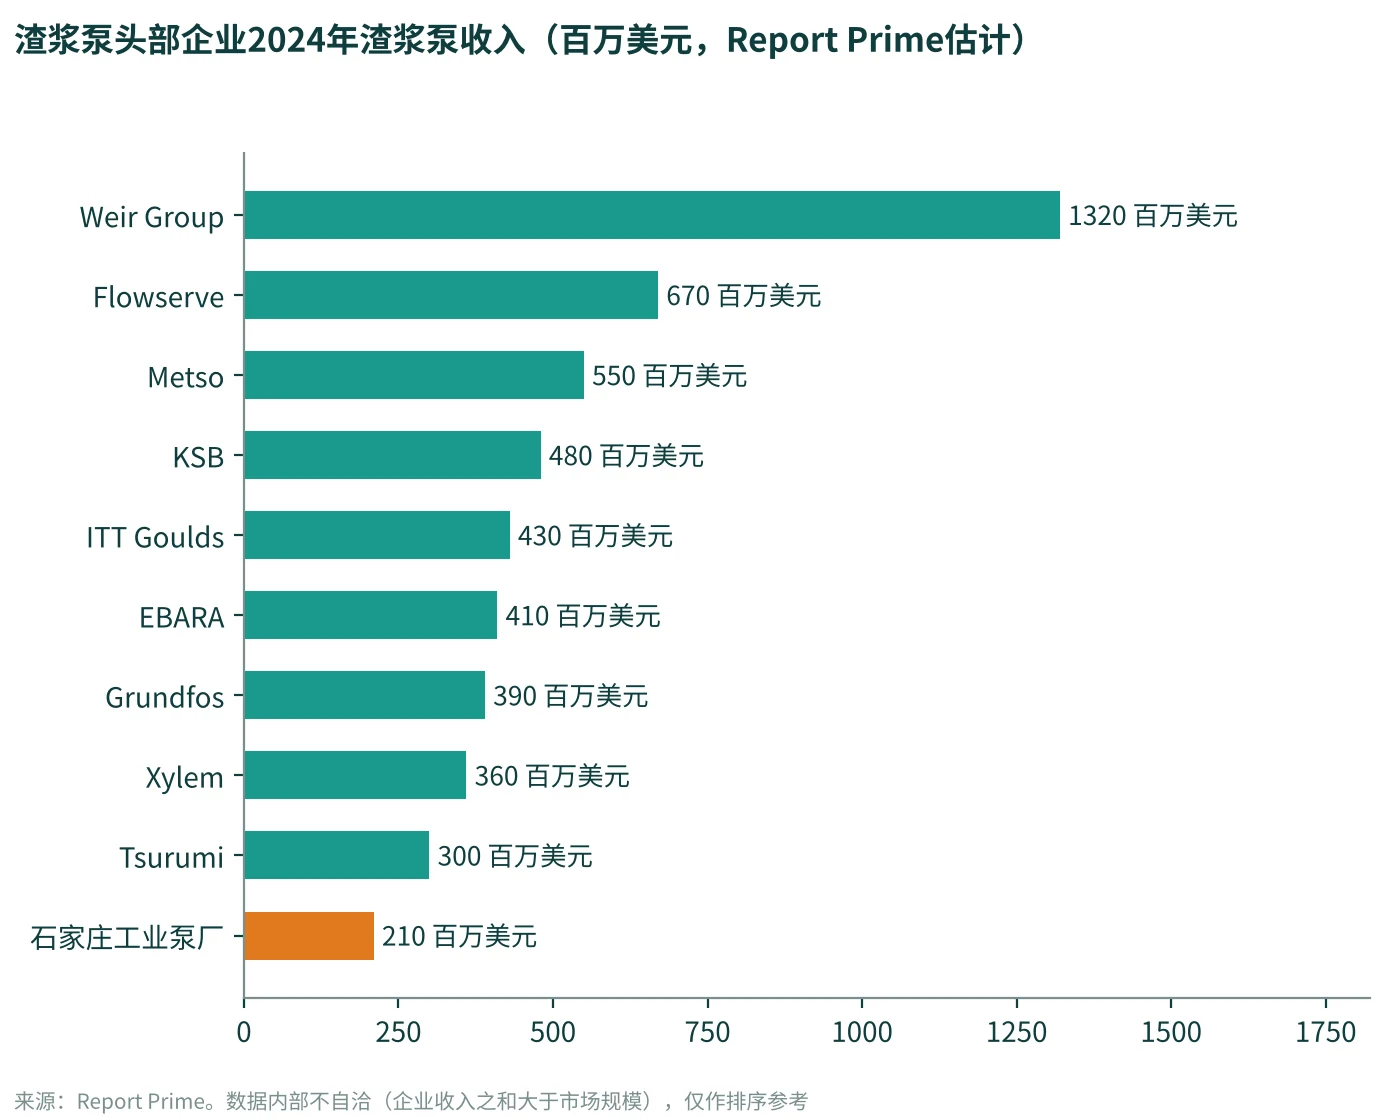
Intel估计前五大厂商(Metso、Weir、ITT Goulds、Grundfos、Flowserve)合计约占50%。Report Prime与Intel列出的中国厂商包括石家庄工业泵厂、石家庄凯达泵业、LEO集团和Excellence Pump Industry。Weir的年报显示其商业模式的重点:2025财年集团收入25.65亿英镑,调整后营业利润率20.2%,矿业板块收入18.56亿英镑,其中约75%来自售后(公司披露)。
四、价值链:买家付钱的环节在哪里
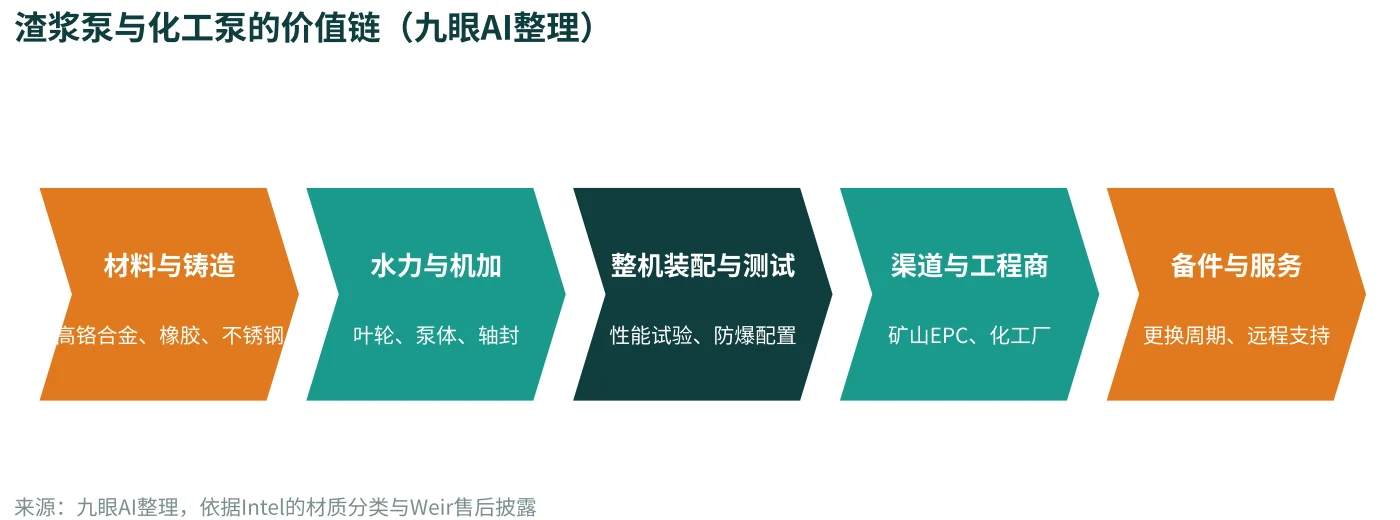
材质是选型的核心变量:Intel将渣浆泵材质分为高铬合金(偏好)、橡胶衬里以及不锈钢与其他合金;e-mj报道引述厂商称,渣浆泵过流部件使用的高铬白口铁硬度在600 HB以上,而通用铸铁/球铁约150–240 HB,磨损寿命大致随硬度的立方变化(厂商说法)。Weir称在细颗粒工况下橡胶衬里泵的表现越来越优于金属衬里(厂商说法)。
五、出口与贸易数据:本报告的缺口
我们没有取得渣浆泵或化工泵的海关专项出口统计。能查到的只有品类更宽的信息:IndexBox摘要称中国2024年液体泵产量约2.51亿台、约占全球70%,出口1.97亿台(页面图表标注为演示数据,国别表为空);Tendata页面的国别与方向标注前后不一致,我们不采用。结论是:中国在泵类整体上是产能大国,但就这两个细分赛道,我们无法给出出口金额与目的国排名,建议读者以海关HS 8413子项自行核对。
六、买家选型:标准、材质与总拥有成本
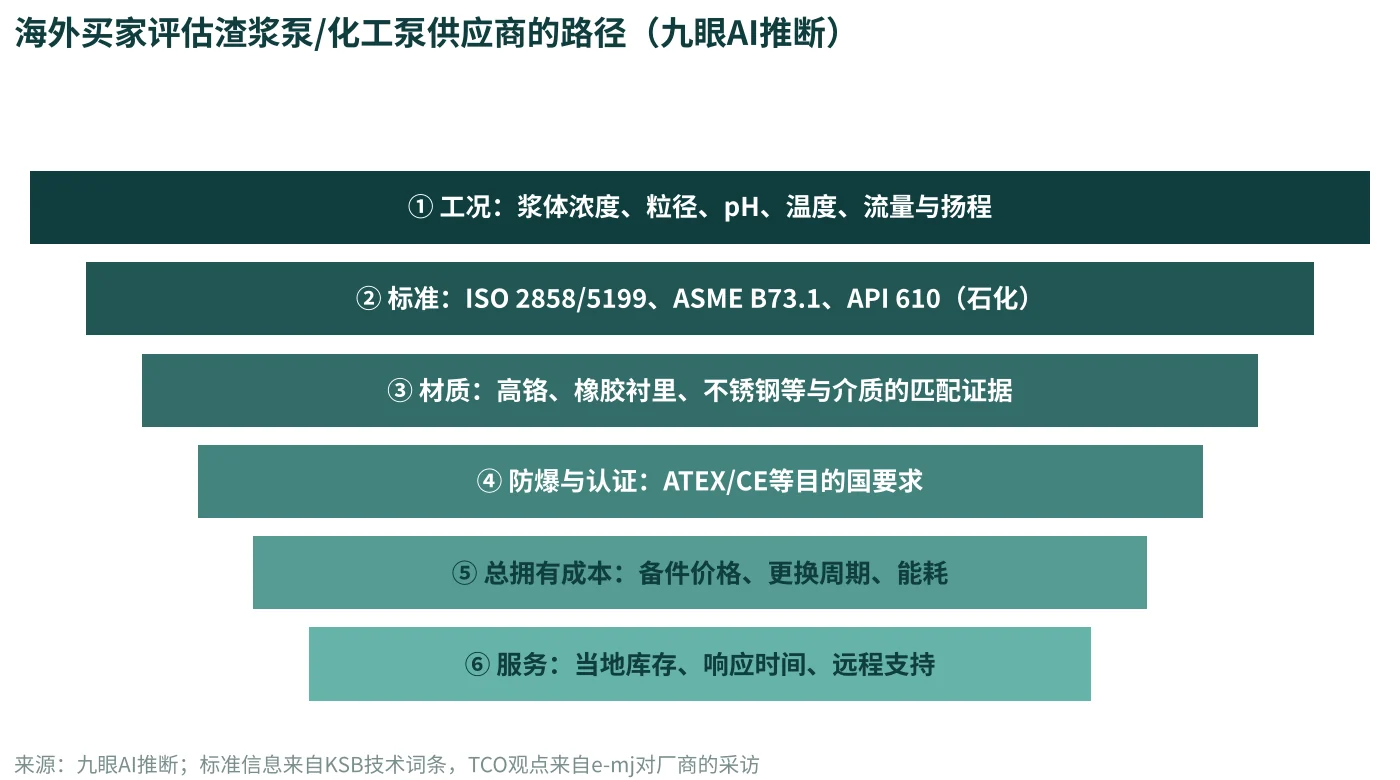
KSB的技术词条说明,标准化化工泵遵循EN 22858/ISO 2858/ISO 5199(美国为ASME B73.1),其中ISO 2858主要规定尺寸,ISO 5199补充振动、轴挠度、噪声与安全等要求;同尺寸的标准泵可以与不同厂商的产品互换,采用后拉式设计便于不拆管路检修。这意味着对化工泵,互换性本身就是进入门槛,也是买家愿意尝试新供应商的理由。石化领域更严格:GMI引用的一项小样本调查(48位工厂工程师和采购人员)显示,67%把API 610合规作为合同前提,高于2022年的约52%。
e-mj的采访提到,运营方越来越按“每吨输送成本”评价泵,而不是采购价;客户把可靠性和可用性排在价格与效率之前。选型也有容易犯的错:按清水曲线选型而不对浆体降额,会低估工况和功率。以上均来自厂商或其代表的说法,无独立验证。
七、风险与赛道吸引力
| 风险 | 等级 | 说明 |
|---|---|---|
| 标准与认证(ISO/API/ATEX) | 高 | 买家把合规作为前提,缺文件即被淘汰 |
| 售后与备件网络 | 高 | 行业利润主要在售后,海外库存不足会削弱竞争力 |
| 价格竞争 | 中 | 国际龙头与区域厂商并存,价格带分层 |
| 矿业与石化周期 | 中 | 需求与大宗商品价格、项目节奏相关(GMI提到Dow推迟Alberta项目) |
| 汇率与关税 | 中 | 本报告未取得品类专项数据 |
| 数据口径 | 中 | 市场规模估计差异大,对外沟通需写明口径 |
| 维度 | 评分(1–5,九眼AI判断) | 依据 |
|---|---|---|
| 市场空间 | ●●●●○ | 两个子赛道合计数十亿美元以上,但口径差异大(九眼AI判断) |
| 进入门槛 | ●●○○○ | 标准、材质与现场验证要求高(九眼AI判断) |
| 售后利润 | ●●●●● | 龙头约75%矿业收入来自售后(Weir披露) |
| 中国厂商优势 | ●●●○○ | 产能大,但品牌与海外服务网络待建设(九眼AI判断) |
| 线上可见度机会 | ●●●●○ | 见下章观察(九眼AI判断) |
评分为九眼AI基于公开资料的主观判断,不是统计结果,也不构成投资建议。
八、一个观察:买家搜“china slurry pump manufacturer supplier export”看到什么
我们用这条英文搜索词做了一次搜索(单次样本,使用的搜索工具返回美国结果,不代表所有地区、账号与AI回答环境)。前10条结果主要是B2B平台的企业展示页(如b2usa、b2brazil的河北企业专题页)、GlobalSpec的供应商目录页和sourceready的供应商档案,企业自己的官网没有排在前列。抓取其中一个目录页时,页面只列出企业名称、地址和一句话描述,不含规格、证书或联系方式。
这对制造商的含义是:买家在最早阶段很可能先接触到平台上的简介,而不是官网。信息越统一(型号、材质、标准、证书),平台页、官网与AI回答中的描述越容易互相印证。以上是对单次结果的描述,不作为普遍结论。
九、90天自查清单
| 时间 | 动作 | 检查点 |
|---|---|---|
| 第1–30天 | 整理产品页 | 每个型号写明介质、材质、适用标准(ISO 5199/API 610等)与过流件硬度,数字与证书一致 |
| 第1–30天 | 搜索自查 | 用10条买家英文搜索词,记录排名靠前的是平台页还是官网 |
| 第31–60天 | 补齐证据 | 发布测试报告、现场案例(含磨损寿命与更换周期)和备件清单 |
| 第31–60天 | 统一口径 | 平台简介、官网与展会资料的型号、参数、公司名称保持一致 |
| 第61–90天 | 服务信息 | 公开海外库存、响应时间、技术支持渠道 |
| 第61–90天 | AI回答检查 | 向主流AI助手提问自家品类问题,记录是否出现、描述是否准确 |
方法与局限
本报告基于公开网页信息整理,检索时间为2026年10月。市场规模均为第三方机构公开摘要,口径各异,已并列呈现;企业收入、材质与寿命等表述标注为厂商或机构自述,未做独立验证。Report Prime页面的企业收入之和高于其自身给出的市场规模,已在图注说明。未取得渣浆泵与化工泵的海关专项出口数据,未编造替代数字;IndexBox与Tendata页面数据因标注演示数据或方向不一致未采用。区域图中“其他地区”、Weir“原装设备”占比为推算值,已标注。评分与风险等级为九眼AI判断。“一个观察”为单次搜索样本。
免责声明:本报告基于公开信息整理,仅供行业研究与商业参考,不构成投资、法律或采购建议;数据以原始出处为准,使用前请核实。
延伸阅读
所属行业全景
- 泵阀出海研究行业全景 · 泵阀
同一行业的其他细分品类
- 工业阀门出海:全球约 830–1,020 亿美元,认证文件决定能否进入短名单细分品类 · 工业阀门