 九眼科技
PRODUCT DEEP DIVE / 细分品类 · 直流快充桩
直流快充桩出海:全球公共快充约220万个,买家先看合规与运维,再看价格
市场口径、区域结构、欧美准入规则、竞争格局、买家选型路径与官网信息自查
核心观点
- 设备市场规模只能并列看,量级在260–280亿美元
MarketsandMarkets称直流充电市场2025年为279.9亿美元、2032年759.8亿美元(CAGR 15.3%);Research and Markets称直流快充站市场2025年263亿美元、2035年2854亿美元(CAGR 26.1%)。两家的口径包含的内容(硬件、安装、运营)页面摘要未披露,增速差异很大,不宜直接比较。
- 需求侧的硬数据比市场报告更可靠
据IEA(经EV Infrastructure News转引),2025年全球新增公共充电桩180万个,总量达700万个;快充与超快充从150万个增至220万个(+40%)。中国占全球公共充电桩65%以上,欧洲2025年新增约26万个,美国存量约23.5万个。
- 欧美的准入规则是决定性门槛
欧盟AFIR要求主干道每60公里设置至少150 kW的快充,50 kW以上设备须支持无需注册的临时支付;美国NEVI要求走廊站4个150 kW直流枪、97%在线率,并有55%国产成本比例的Buy America要求。这些条款直接影响设备的功率、支付、认证和本地化路径。
- 竞争格局偏集中,中国厂商已被欧洲同行视为竞争者
MarketsandMarkets称前五大企业合计约60–65%(页面未列各家份额);Kempower 2025年年报明确写到「中国厂商加大存在感」。Star Charge曾公开表示希望一半毛利来自海外。
- 中国对外出口的品类专项数据我们没有找到
国家能源局能提供国内保有量(2025年10月底公共充电设施453.3万个),但充电桩出口额与目的地没有找到可核实的海关口径,本文不做估算。
一、市场规模:三个口径,别只引一个
直流快充桩没有统一的市场口径。付费报告摘要里的「市场」可能只含设备,也可能包含安装、软件和运营服务,而页面通常不披露。本文能核实的两个全球口径如下,另有Kempower对欧美市场的自述预测。
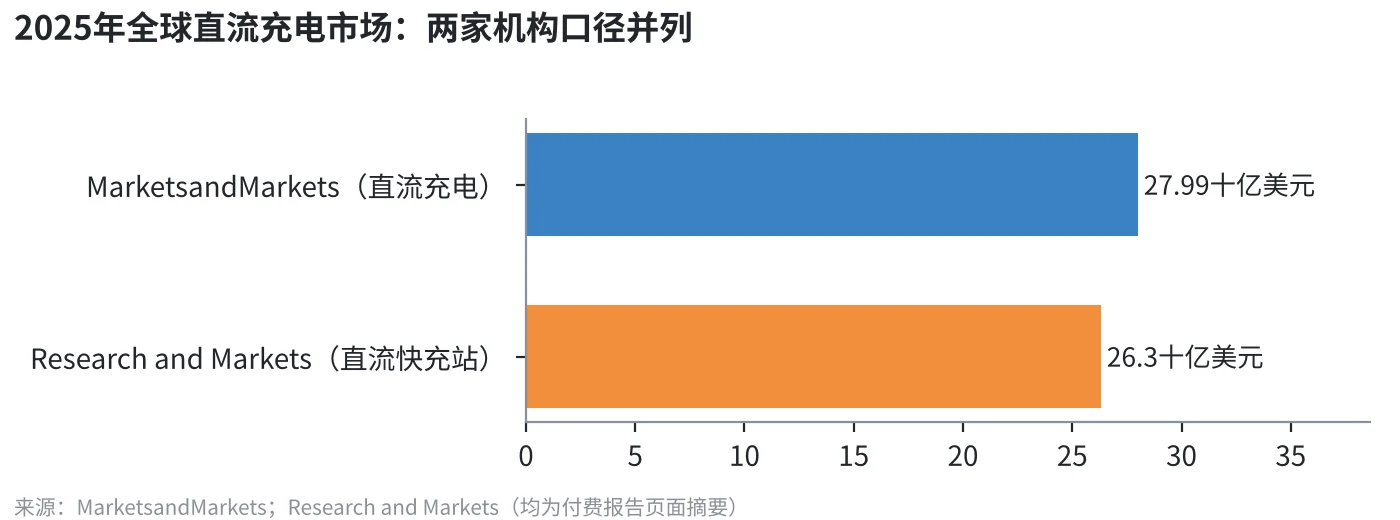
口径提示:Research and Markets页面称2025–2035年CAGR为26.1%,按其公布的起止值反算约为26.9%,页面数字存在小幅出入;MarketsandMarkets的15.3%与其起止值一致。两者的预测期不同(2032 vs 2035),不应直接比较。
Kempower在2025年年报中给出的是另一个角度:欧洲和北美的直流快充点位预计从2025年的约40万个增至2030年的270万个,对应市场规模约140亿欧元。按这两个端点计算,年复合增速约46%(本文计算)。这是设备商对自身市场的预测,应视为自述。
二、需求侧:谁在建桩
设备出海的第一步是看桩建在哪里。IEA数据显示,中国是绝对主力,但对出海厂商而言,增量更多来自中国以外的市场。
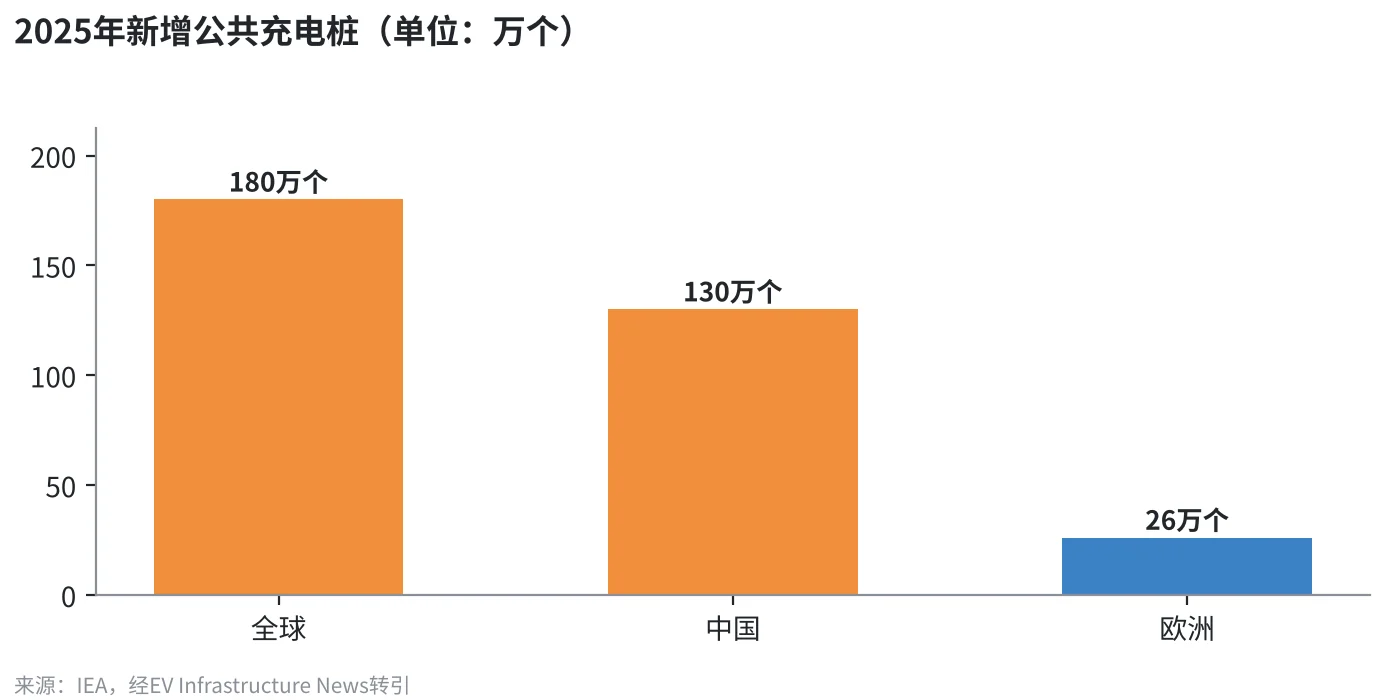
- 全球:2025年新增180万个,总量700万个(+33%);快充与超快充从150万个增至220万个(+40%);平均充电功率从2024年略高于40 kW升至接近50 kW。
- 中国:公共桩从约340万个增至超过470万个。国家能源局数据显示,截至2025年10月底公共充电设施(枪)453.3万个,同比增长39.5%,公共充电桩平均功率约44.69 kW。
- 欧洲:2025年公共桩增长约20%,新增约26万个,略低于上一年;荷兰存量21万、德国19.6万、法国18.5万、英国约11.6万。
- 美国:存量约23.5万个,快充与超快充增长30%至接近7万个,慢充超过16万个。
三、区域结构与出口:我们知道什么,不知道什么
中国对外出口的充电桩,在海关税则中并无独立的品类编码(通常归入静止式变流器等编码下),我们没有找到可核实的年度出口额与目的国分布,因此本节不提供出口金额。可以核实的是目的市场的需求与规则。
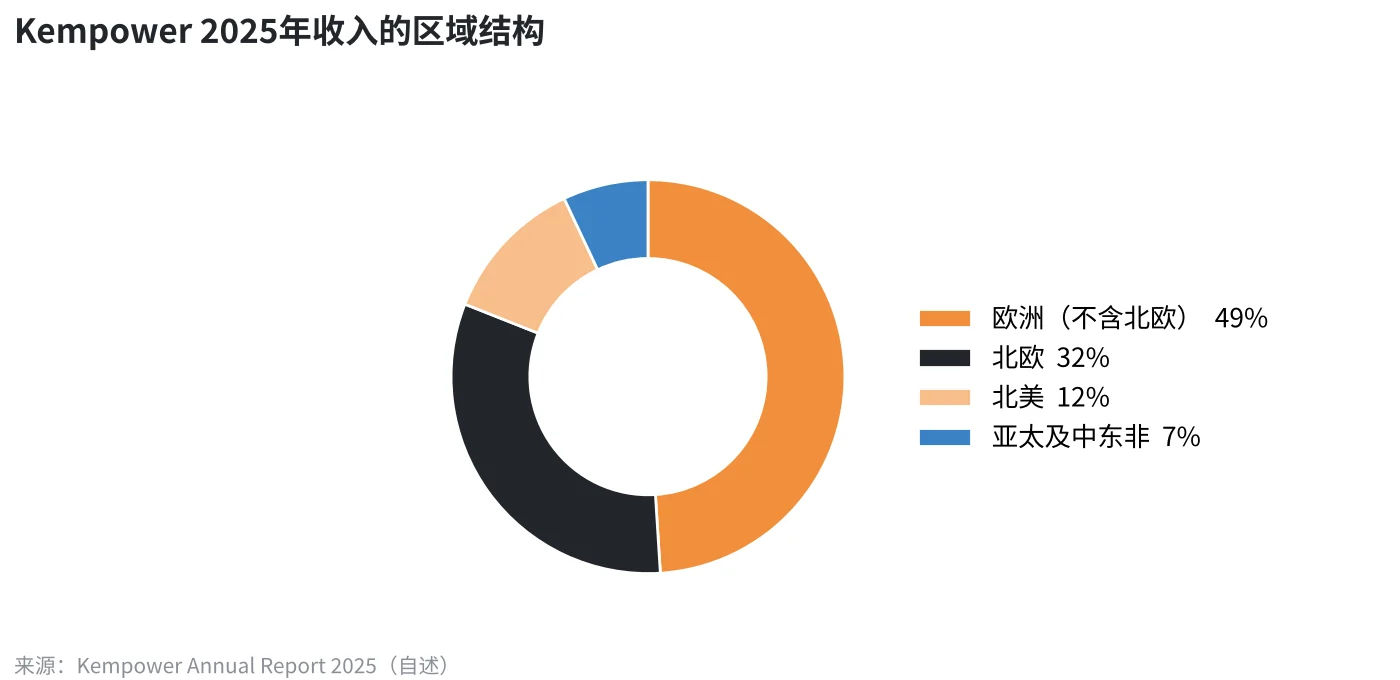
Kempower的区域收入结构可以作为欧洲同行的参照:2025年收入2.513亿欧元(+12%),其中欧洲(不含北欧)占49%、北欧32%、北美12%、亚太与中东非7%。订单端北美占21%,同比增长137%,是增速最快的区域。
四、监管与认证:AFIR与NEVI的差异
欧盟与美国的准入规则不同,同一台设备很难直接双线销售。下表整理两地对直流快充设备影响最大的条款。
| 维度 | 欧盟 AFIR | 美国 NEVI(联邦资助站点) |
|---|---|---|
| 功率与密度 | 主干道(TEN-T)每60公里至少150 kW;卡车与巴士路网每120公里至少350 kW | 走廊站4个直流枪,每枪150 kW同时充电 |
| 支付 | 50 kW及以上须支持无需注册的临时支付(读卡器或非接触) | 非接触支付并提供热线,不得收会员费 |
| 在线率 | 所引页面未规定具体指标 | 要求97% |
| 本地化 | 无本地成分比例要求(所引页面未提及) | 2024年7月起,组件成本至少55%须为国产 |
| 认证参考 | IEC/EN 61851、IEC/EN 62196系列 | UL 2202、UL 2594等(Intertek与BYD案例页面) |
说明:NEVI部分取自Electrification Coalition摘要页,未核实2025年之后的执行变化;AFIR部分取自Circontrol解读页,未直接核对法规原文。上表仅供选型方向参考,具体项目须以招标文件与当地认证机构要求为准。
五、竞争格局:集中度高,价格带上有新进入者
MarketsandMarkets称直流充电市场「高度集中」,前五大企业合计约60–65%,未给出单家份额。被各机构反复提及的玩家包括:ABB、Tesla、Siemens、BYD、Delta Electronics、ChargePoint、Alpitronic、Kempower、Star Charge。
| 类型 | 代表企业(来源提及) | 典型打法 | 对中国厂商的含义 |
|---|---|---|---|
| 国际综合型 | ABB、Siemens、Eaton | 全球渠道、品牌与服务网络 | 大型招标常设的比较基准 |
| 区域专业型 | Kempower、Alpitronic | 欧洲集成方案(硬件、软件、服务) | 强调软件与服务,与单纯设备价格竞争拉开距离 |
| 垂直一体型 | Tesla | 自有网络与自有设备 | 封闭体系,设备供应空间有限 |
| 中国出海型 | Star Charge、BYD、Delta(台) | 国内规模、成本与迭代速度 | 已被Kempower年报点名为竞争者 |
Star Charge曾与施耐德电气签署协议,在欧洲成立合资企业,并表示希望一半的毛利来自海外(SCMP报道,未披露投资规模)。这说明头部中国厂商选择的是「本地合作」而非单纯出口设备。我们没有取得可核实的各品牌设备价格带数据,因此不做价格比较。
六、买家选型路径与价值链
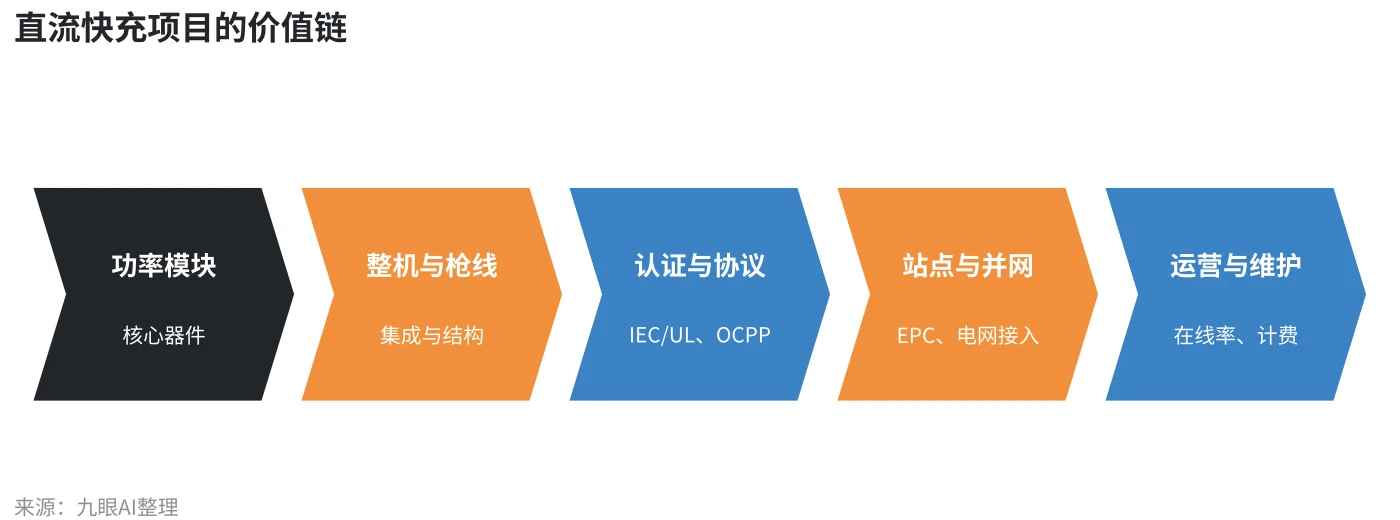
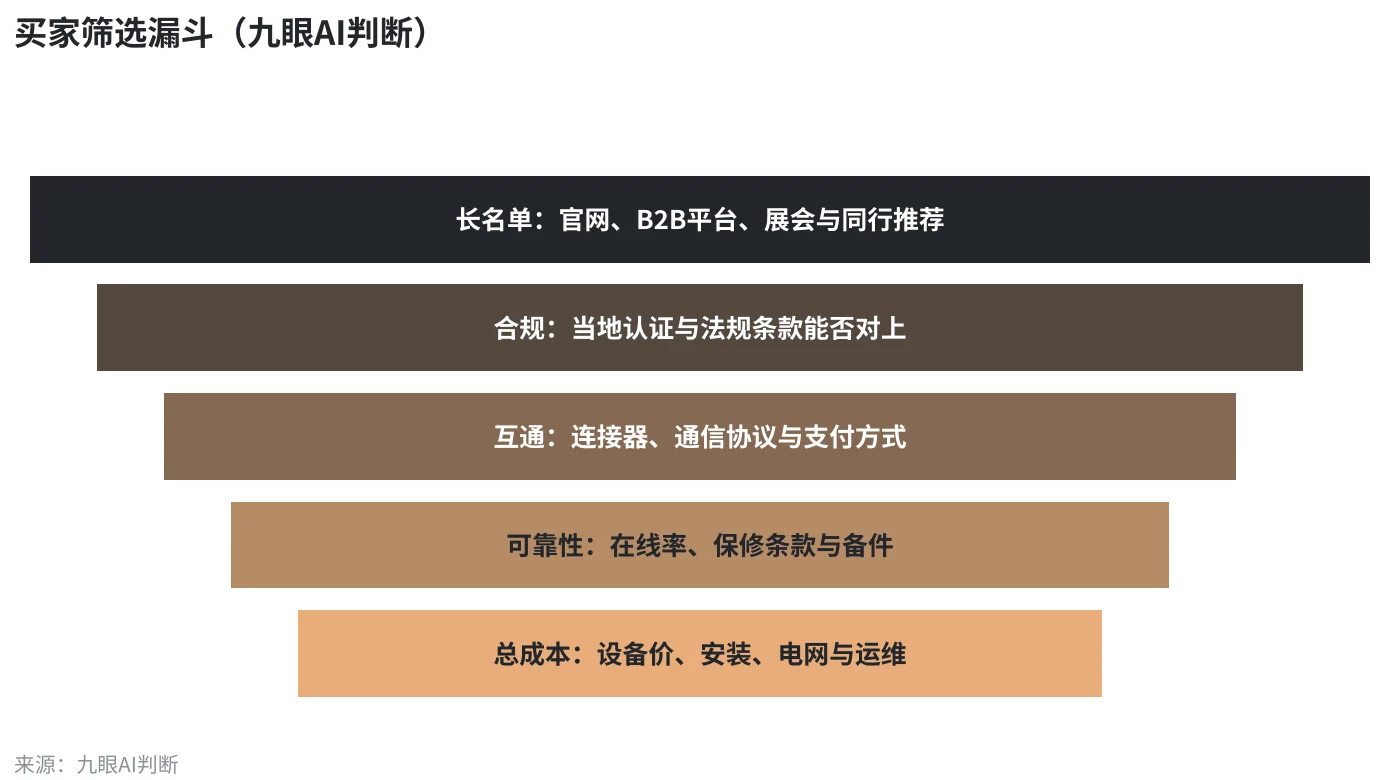
买家的筛选顺序并没有一份公开的统计,下图是我们根据AFIR与NEVI条款以及上文的公开页面整理的推演,属九眼AI判断。
七、赛道吸引力与风险
| 维度 | 评分(1–5,九眼AI判断) | 依据 |
|---|---|---|
| 需求增长 | ●●●●● | 全球快充2025年+40%,欧美点位预测大幅增长 |
| 准入难度 | ●●○○○ | 认证、支付、协议与本地化要求多,且各地不同 |
| 竞争强度 | ●●○○○ | 集中度高,欧洲本土厂商与国际龙头并存 |
| 价格敏感度 | ●●●○○ | 价格重要但被合规与可靠性前置过滤 |
| 服务依赖 | ●●○○○ | 运维与备件响应是大项目的关键评分项 |
| 数据透明度 | ●●○○○ | 出口专项统计缺失,市场报告口径不一 |
评分为九眼AI基于公开资料的主观判断,不是统计结果,也不构成投资建议。
评分为九眼AI判断(1–5分,分越高对出口商越有利),仅供讨论。
| 风险 | 等级 | 说明 |
|---|---|---|
| 认证与标准差异 | 高 | 欧美体系不同,认证周期与费用影响交付节奏 |
| 本地化要求 | 高 | NEVI的55%国产成本比例,对美国联邦资助项目影响大 |
| 贸易与关税 | 中 | 所引页面未给出针对中国充电桩的具体税率,须逐项核实 |
| 运维与在线率 | 高 | 美国走廊站要求97%在线率,售后网络是前提 |
| 需求波动 | 中 | 欧洲2025年新增略低于上年,北美订单增速高但基数小 |
| 汇率 | 中 | 报价币种与回款周期需匹配 |
八、一个观察:买家搜索「DC fast charger supplier buyer guide」时看到什么
我们用英文搜索词「DC fast charger supplier buyer guide」做了一次检索(2026年10月,单次样本,结果会随时间与地区变化,不代表一般规律)。首页返回9条结果,按标题与域名粗略归类:
- B2B平台页面4条:阿里巴巴国际站3条(含一篇平台自带的采购指南)、Made-in-China 1条。
- 厂商自有网站3条:两条来自同一家充电桩厂商(含一篇OEM/ODM采购文章),另一条为另一家电源厂商的博客。
- 目录或媒体类2条:一篇「最佳直流快充供应商」榜单文章,以及一个行业目录站点的关键词页。
- 未出现:IEA、监管机构或国际龙头厂商的官方页面。
我们打开了其中的榜单文章。该文列出10家企业,没有说明评选方法;两家企业条目的文字相同,其中一处写有「Over 170 years」,同一页面还出现与主题无关的汽车品牌段落,且页面以推广自家产品结尾。这说明买家在搜索结果中读到的「选型指南」,质量并不一致,信息缺口大的厂商更容易被第三方页面代为描述。
九、90天自查清单
| 时间 | 自查动作 | 检查要点 |
|---|---|---|
| 第1–2周 | 盘点官网产品页 | 每款设备是否写明功率、电压范围、连接器类型、环境等级 |
| 第1–2周 | 盘点认证信息 | 是否列出具体证书名称与编号,而不只写「通过国际认证」 |
| 第3–4周 | 核对协议与支付 | OCPP版本、ISO 15118支持情况、读卡器与非接触支付选项 |
| 第5–6周 | 补充目的市场页面 | 欧盟与美国分别说明适用法规与本地化方案 |
| 第7–8周 | 补充运维与售后 | 在线率目标、保修期限、备件与远程诊断响应方式 |
| 第9–10周 | 案例与数据 | 站点案例的功率、数量、国家与时间,能核实的才写 |
| 第11–12周 | 搜索与AI回答检查 | 用英文采购词检索,记录哪些页面被引用、是否与官网一致 |
| 第13周 | 复盘与更新 | 把差异清单交给产品、认证与外贸三方,约定更新频率 |
方法与局限
本文基于公开页面整理,检索与抓取时间为2026年10月。市场规模取自付费报告的公开摘要页,口径不透明,已并列呈现并标注差异。IEA数据中,2025年数字来自EV Infrastructure News对IEA报告的转引,2024年数字来自IEA《全球电动汽车展望2025》页面,两者对快充的统计范围不同。Kempower数据为企业自述。AFIR与NEVI条款来自第三方解读页,未直接核对法规原文,NEVI在2025年后的执行变化未核实。数据缺口:(1)中国充电桩分品类出口额与目的国分布;(2)各品牌设备价格带与硬件单价;(3)针对中国充电桩的欧美关税与贸易救济的具体税率;(4)各企业的全球份额。「九眼AI判断」标注的评分、漏斗与高亮环节为主观分析,不构成投资或商业建议。
免责声明:本报告基于公开信息整理,仅供行业研究与商业参考,不构成投资、法律或采购建议;数据以原始出处为准,使用前请核实。
延伸阅读
所属行业全景
- 中国充电桩出海深度研究行业全景 · 充电桩
参考来源
- EV Infrastructure News(转引IEA,2025年公共充电桩)
- IEA Global EV Outlook 2025 - Electric vehicle charging
- MarketsandMarkets - DC Charging Market
- Research and Markets - DC Fast EV Charging Station Market
- Kempower Annual Report 2025
- 国家能源局 2025年10月全国电动汽车充电设施数据
- Electrification Coalition - Federal EV Charging Standards
- Circontrol - AFIR requirements
- Intertek EVSE testing
- Charged EVs - BYD 150 kW charger UL certification
- SCMP - StarCharge and Schneider
- Electrly - best DC fast charger suppliers(观察章节样本)