 九眼科技
INDUSTRY OVERVIEW / 行业全景 · 光伏组件
中国光伏组件出海深度研究
在全球最大的产能与最低的盈利之间,出海价值正在从规模转向准入与品牌
核心观点
中国光伏组件企业手握全球最大的产能,却连续亏损近两年。中国国内装机 2026 年预计回落,海外市场是唯一的增量,但出口退税取消、美国新一轮关税和欧盟本土化要求,同时抬高了出海的门槛。赢家将是同时拿得出“可融资资质”和“可被搜索到的品牌”的企业。
- 增量在海外:中国以外市场 2026 年预计增长约 14%
2025 年全球新增装机 664 GW(+12%),其中中国 382 GW,占 57%;2026 年全球预计降至 612 GW(−8%),中国下降 24%。按此推算,中国以外市场将从约 282 GW 增至约 322 GW。
- 出口规模大,但进入“量缩价涨”阶段
2024 年组件出口 235.93 GW(+13%),2025 年 1–10 月 226.45 GW(+11%)。2026 年 4 月 1 日取消出口退税后,7 月单月出口 15.23 GW,同比下降 28%,1–7 月累计 143.45 GW,同比转为下降 3%。
- 盈利是最大的短板
隆基、晶科、天合、晶澳四家 2025 年预计净亏损合计约 229 亿至 257 亿元;自 2023 年第四季度起多家龙头已连续九个季度亏损。海外高价值市场的准入与品牌溢价,是修复利润的主要路径。
- 增长点从欧洲转向“亚非中东”
2025 年 1–10 月,对非洲出口增长 57%,亚太增长 18%,欧洲增长 8%,美洲下降 4%。巴基斯坦(17.24 GW)、巴西、印度、沙特、阿联酋是主力市场。
- 壁垒在升级:从“卡产地”到“卡产业链”
美国商务部 2026 年 9 月 11 日对印度、印尼、老挝电池片作出最终裁决,综合税率最高 268%,东南亚之后的“第二落脚点”再被封堵。欧盟要求拍卖中至少 30% 的容量适用非价格标准,印度要求电池片本土化。
- 品牌可见度:一线品牌不缺席,二线与长尾几乎隐身
我们抽查的 3 篇英文品牌榜单中,晶科、隆基、天合几乎都在列;但出货量并列第五的通威和正泰新能源一次都没有出现。巴基斯坦指南直接写明:“质量担忧来自二三线品牌,而不是一线”。二线厂商如何证明自己,是 GEO 的核心机会。
一、全球市场:装机进入平台期,增量从中国转向中国以外
2025 年全球光伏新增装机 664 GW,同比增长 12%,增速明显放缓;全球光伏装机总量在 2026 年初突破 3 TW,四年翻了约三倍(SolarPower Europe)。
结构上,中国占了一半以上。 2025 年中国新增 382 GW,占全球 57%;印度 45.7 GW(+49%),成为第二大单一市场;欧盟 27 国合计 67.2 GW(+1%)。
2026 年是分水岭。 SolarPower Europe 的中性情景预计,全球装机降至 612 GW(−8%),中国下降 24%;到 2030 年全球年装机回到约 864 GW。把中国单独拆出来看,中国以外市场并没有萎缩,而是在增长。
全球装机 2026 年预计回落 8%,但中国以外市场增长约 14%
全球光伏新增装机(GW):中国与中国以外
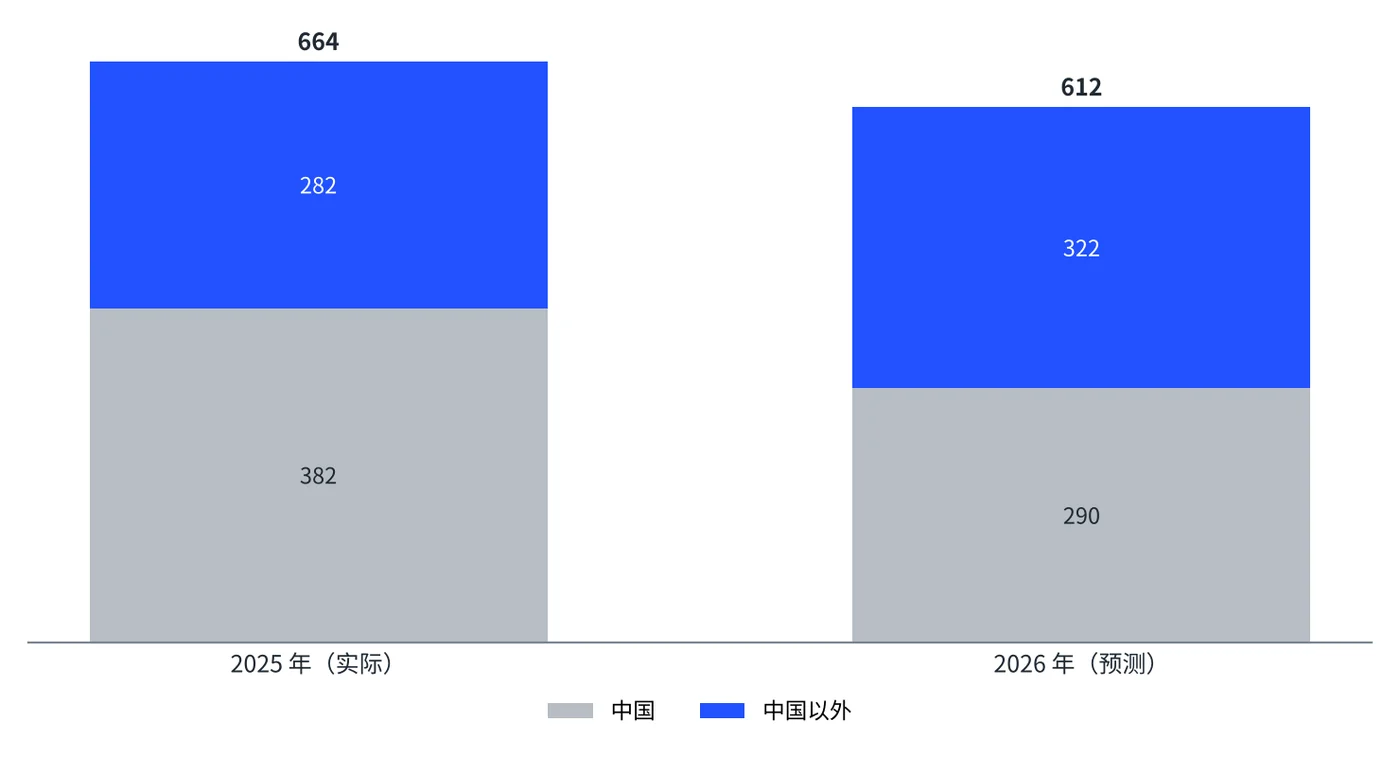
资料来源:SolarPower Europe《Global Market Outlook》(2025 年实际值与 2026 年中性情景增速);2026 年中国 = 382 GW × (1 − 24%),中国以外 = 全球 − 中国,为九眼AI 推算
对出口企业的含义: 中国国内需求下行,会把更多产能压向海外,价格战风险上升;同时,海外需求的绝对规模仍在扩大,且正在向印度、中东、非洲、东南亚等新兴市场扩散。出口企业需要在“争增量”和“保价格”之间做取舍。
二、中国出口:规模见顶、结构分化,政策因素重塑节奏
中国组件出口 2023 年 207.99 GW,2024 年 235.93 GW(+13%);2025 年 1–10 月累计 226.45 GW,同比增长 11%(InfoLink 2024 年数据;InfoLink 2025 年 10 月数据)。
2026 年的节奏被政策打乱。 中国自 2026 年 4 月 1 日起取消光伏产品出口增值税退税(此前退税率 2024 年 12 月 1 日由 13% 降至 9%),企业普遍预计出口价格上调约 9%(TaiyangNews)。结果是退税取消前抢出口、之后需求回落:1–2 月组件出口 35.06 GW(−9%),电池片出口 18.16 GW(+44%)(TaiyangNews);7 月组件出口 15.23 GW,同比下降 28%,1–7 月累计 143.45 GW,同比下降 3%,是今年累计增速首次转负(InfoLink)。
另一个信号是“电池片出口”在抬头。 越来越多海外市场希望在本地完成组件组装,以满足本土化要求,带来“组件 + 电池片”的双轨出口格局。
非洲增长 57%、亚太增长 18%,欧洲占比仍最高但增速放缓
中国光伏组件出口分区域对比(GW),2024 年 1–10 月 vs 2025 年 1–10 月
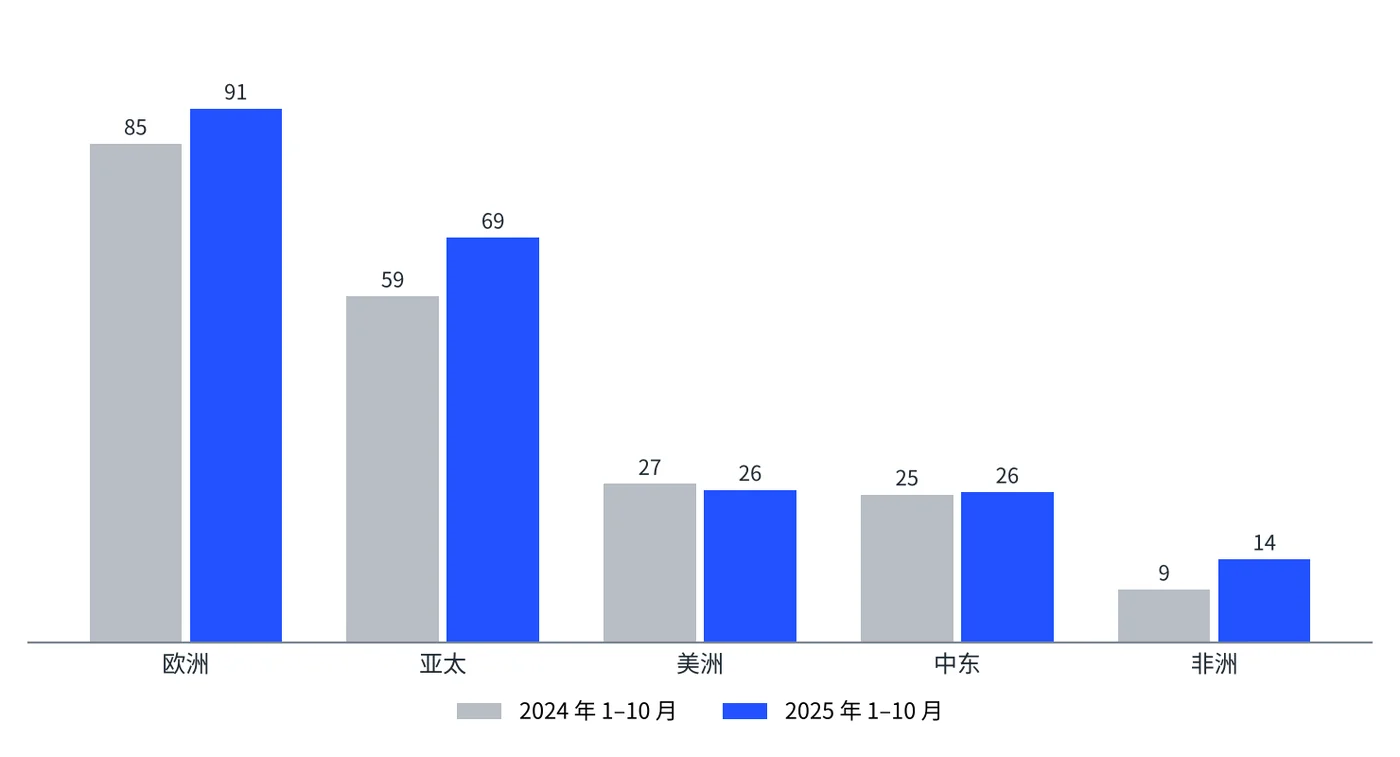
资料来源:InfoLink Consulting 海关数据,2025 年 1–10 月累计出口 226.45 GW(+11%);九眼AI 整理
- 欧洲:最大但增长趋缓。 2025 年 1–10 月 91 GW(+8%);2026 年 7 月欧洲仍占出口的约 45%,荷兰单国就占约 18%,是转口枢纽。
- 亚太:巴基斯坦是最大单一市场。 2025 年 1–10 月对巴出口 17.24 GW,对印度 11.57 GW。2024 年对巴基斯坦出口同比增长 127%,对沙特增长 115%。
- 中东:从爆发转为高位平稳。 2024 年出口增长 99%,2025 年 1–10 月仅增长 2%,进入 25.6 GW 的平台;2026 年 1–2 月又增长约 90%,波动来自大型项目的集中交付。
- 非洲:基数小、增速最快。 2025 年 1–10 月 14.17 GW(+57%),南非是最大单一市场(3.05 GW)。
- 美洲:持续萎缩。 2025 年 1–10 月 26 GW(−4%),巴西 12.68 GW 是主力,美国市场基本被关税隔离。
出口的前列目的地集中在巴基斯坦、巴西、印度和海湾国家
2025 年 1–10 月中国光伏组件出口主要目的国(GW)
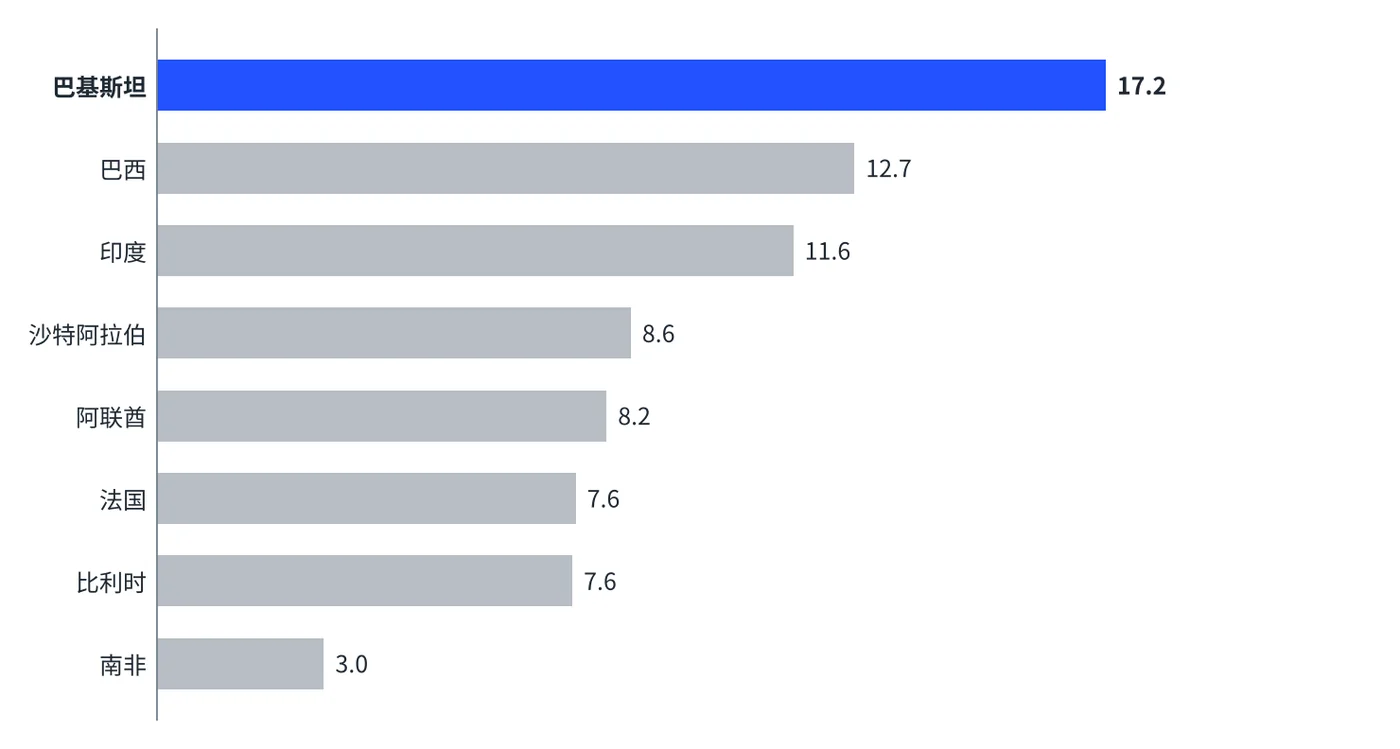
资料来源:InfoLink Consulting,各区域披露的前列国家;法国、比利时为欧洲已披露的第二、三名,欧洲第一位(荷兰)累计值本文未取得
三、竞争格局:头部集中度高,但全行业处于亏损区间
2025 年,已披露出货的组件制造商合计约 536 GW,前四家(晶科、隆基、天合、晶澳)占近 58%(TaiyangNews / InfoLink)。晶科与隆基并列第一,各出货 80–90 GW;天合与晶澳并列第三,各 60–70 GW。
前四家占全球出货近 58%,第五名之后是明显的第二梯队
2025 年全球组件出货前十二名(GW,条形取披露区间的中值)
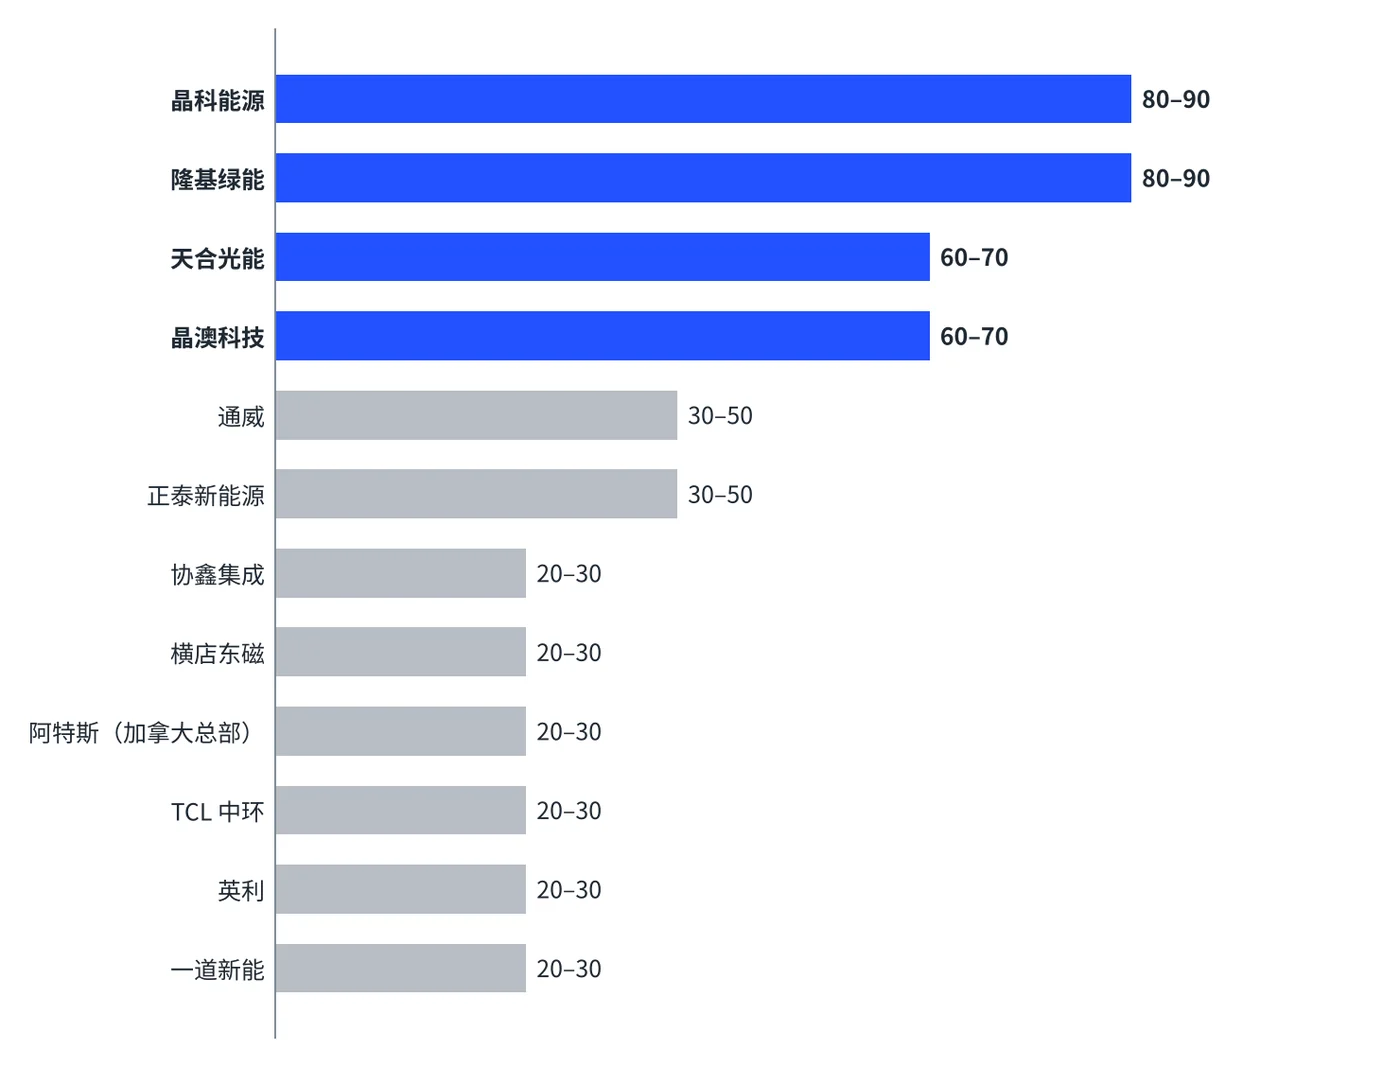
资料来源:InfoLink Consulting 2025 年组件出货排名;官方只披露区间,条形长度为区间中值,为九眼AI 处理;阿特斯(Canadian Solar)总部在加拿大,主要制造在中国
但规模并没有带来利润。 隆基、晶科、天合、晶澳 2025 年业绩预告均为净亏损,区间分别为 60–65 亿元、59–69 亿元、65–75 亿元和 45–48 亿元。2025 年前三季度,光伏主产业链营收同比下降 16.9%,毛利率仅 3.64%(第一财经)。
| 指标 | 数据 | 来源 |
|---|---|---|
| 行业连续亏损 | 多家龙头自 2023 年第四季度起连续九个季度亏损 | 第一财经 |
| 主产业链毛利率 | 2025 年前三季度 3.64%,其中第三季度 5.61% | 同上 |
| 组件价格 | 2025 年年中约 0.6 元/瓦;近期天合三次上调报价至 0.88–0.92 元/瓦 | 同上 |
| 出口到欧洲的价格 | 约 0.084–0.088 美元/瓦;取消退税后按 9% 推算约 0.0998 → 0.1088 美元/瓦(Gessey 测算示例) | TaiyangNews |
| 2026 年目标 | 隆基、天合均在股权激励中设定了 2026 年净利润转正的目标 | 第一财经 |
这个行业的核心矛盾是:产能全球第一,议价能力却不足。 对第二梯队和中小组件厂来说,在价格战里没有规模优势,唯一的出路是在细分市场建立“可被信任”的品牌:能说清楚认证、测试数据、融资可行性和本地服务能力。
四、目的地与壁垒:从“卡产地”走向“卡产业链”
过去几年,光伏出口的主线是应对美国:中国企业把产能转移到东南亚,再转到印度、印尼、老挝。2026 年,这条路也被收窄。
| 市场 | 最新政策 | 对中国企业的影响 |
|---|---|---|
| 美国 | 2026 年 9 月 11 日商务部对印度、印尼、老挝电池片作出最终裁决:印度综合税率 249.13%,印尼最高 268.06%,老挝最高 219.10%;ITC 将于 10 月 14 日投票,11 月 2 日发布最终令(PV Tech) | “中国→第三国→美国”的产能迂回路径再次受挫;报道提到部分海外供应商已把电池片产能转向埃及、埃塞俄比亚、尼日利亚 |
| 欧盟 | 《净零工业法案》要求成员国在可再生能源拍卖中,至少 30% 的容量适用非价格标准,且单一来源国的组件占比不超过 50%(据 PV Tech 对协议内容的报道) | 价格不再是唯一标准,供应链透明度、网络与数据安全将成为加分项 |
| 印度 | ALMM 清单第二批(电池片)将于 2028 年 6 月 1 日生效(TaiyangNews) | 短期电池片需求保持高位,长期转向本土化 |
| 中国 | 2026 年 4 月 1 日取消光伏出口退税 | 出口价格普遍上调,价格敏感型市场需求承压 |
五、海外买家的采购路径:一线品牌当“门票”,二线品牌拼“证明”
光伏组件是标准化程度较高的商品,采购决策集中在“能不能融资”“质保靠不靠谱”“有没有本地服务”三件事。买家类型不同,决策逻辑也不同:
| 买家类型 | 最在意什么 | 典型信息来源 |
|---|---|---|
| 大型电站开发商、IPP | 银行可融资性(Bankability)、质保年限、年衰减率、长期供货 | 银行尽调、第三方测试报告、行业评级 |
| EPC 与分销商(巴基斯坦、非洲、中东) | 价格、现货、品牌认知度、售后响应 | 同行口碑、分销网络、线上采购指南 |
| 工商业屋顶业主 | 投资回收期、发电量、品牌背书 | EPC 推荐、案例、搜索引擎与 AI |
| 政府拍卖项目 | 资质、本地化比例、非价格标准合规 | 招标文件 |
九眼AI 分析框架。
一线品牌是“门票”,二线品牌拼“证明”。 巴基斯坦的一份采购指南把晶科、隆基、阿特斯、晶澳、天合、东方日升(Risen)等列为主要一线品牌,并明确写道:“对中国品牌的质量担忧,主要来自二三线,而不是一线”(Daily Capital)。这意味着,二线厂商要进入买家的短名单,必须主动提供一线品牌天然拥有的信任背书。
六、AI 搜索可见度诊断:一线品牌在场,二线品牌几乎隐身
与工程机械不同,光伏的一线中国品牌在英文消费类榜单中已有稳定的存在感;但出货量并列第五的通威和正泰新能源在抽查内容中全部缺席。
英文“最佳光伏组件品牌”内容抽查(2026 年 10 月检索)
| 抽查内容 | 推荐品牌数 | 中国一线品牌入选情况 |
|---|---|---|
| iHeat:10 Best Solar Panel Brands UK 2026 | 10 | 爱旭(第 2)、晶科(第 3)、隆基(第 5)、晶澳(第 6)入选前十;天合、阿特斯仅有专栏介绍;通威、正泰新能源缺席 |
| Jouleio:Solar Panel Brand Comparison 2026 | 12 | 阿特斯(第 5)、晶科(第 6)、天合(第 8)、隆基(第 9)入选;晶澳、爱旭、通威、正泰新能源缺席;被归为“中档”或“便宜的中国品牌” |
| Daily Capital:Tier-1 Solar Panel Brands Pakistan | 7 | 6 家为中国制造品牌(晶科、隆基、阿特斯、晶澳、天合、Risen);通威、正泰新能源未列出 |
这是小样本抽查,不等同于对 AI 引擎的实测。第三个榜单中 Risen Energy 为第 6 家中国品牌;该指南未列出通威和正泰新能源。
三个发现
- 一线品牌在场,但常被贴上“便宜”标签。 榜单往往把 SunPower、REC 等放在“高端”,把中国品牌归入“中档”或“价格竞争”,说明光伏的认知战是“质量与溢价”,不是“有没有”。
- 第二梯队缺席。 出货 30–50 GW 的通威、正泰新能源,以及协鑫集成、横店东磁等,在抽查中全部缺席。海外买家很难从公开内容里判断它们值不值得信任。
- 产地信息被模糊。 iHeat 的榜单并没有标注任何品牌的产地,Jouleio 则把中国品牌归入“比 LG 便宜 30%–50% 的中国制造商”。对 AI 来说,“中国制造”往往等于“便宜”,而不是“可融资”。
光伏组件企业的 GEO 内容清单(按买家问题组织)
| 买家问题 | 需要提供的可引用内容 | 目的 |
|---|---|---|
| 这家公司的组件可融资吗? | 银行尽调、第三方可靠性测试、保险与质保结构说明 | 证明“可融资性” |
| 质保和衰减靠谱吗? | 按系列整理的质保条款、年衰减数据、现场案例 | 对冲“二三线质量担忧” |
| 在我所在的国家有服务吗? | 本地分销商、仓储、服务网点页面(当地语言) | 解决“最后一公里” |
| 和一线品牌比差在哪里? | 公开的并列参数对比、第三方评测 | 占住对比类问题 |
| 是否符合当地政策要求? | 认证清单、本地化比例、合规说明 | 应对拍卖与本土化要求 |
七、风险地图
| 风险 | 现状 | 应对方向 |
|---|---|---|
| 价格战与亏损 | 龙头连续九个季度亏损,毛利率仅 3.64% | 用品牌与认证建立溢价,避免只拼价格 |
| 退税取消后的需求冲击 | 7 月出口同比下降 28%,累计转负 | 把成本传导与客户沟通做在前面,提前锁定长单 |
| 美国关税与产能迂回封堵 | 对印度、印尼、老挝电池片的最终裁决税率最高 268% | 不再押注单一的第三国产能,重视新兴市场自身需求 |
| 欧盟非价格标准 | 拍卖中至少 30% 容量适用非价格标准 | 完善供应链追溯、网络与数据安全合规 |
| 本土化趋势 | 印度 ALMM、中东与非洲本地组装诉求上升 | 与本地伙伴合作建组装线,输出电池片和技术 |
| 市场集中度 | 欧洲占出口约 45%,巴基斯坦单国占比高 | 分散目的地,对波动大的市场设置账期与信用上限 |
八、行动建议:用“可被信任”替代“更便宜”
- 重新定义市场组合。 在欧洲保份额,在印度、中东、非洲、东南亚抢增量;把单国占比控制在合理范围。
- 把“可融资性”写成公开内容。 对大型项目买家,第三方测试、质保结构和银行认可,决定能否进入短名单。把这些资料做成结构化页面,而不是藏在销售 PPT 里。
- 围绕“本地化”设计出海产品。 提供“电池片 + 本地组装”“技术授权”等方案,应对印度、中东、非洲、欧盟的本土化要求。
- GEO:二线厂商先占“对比类”和“长尾类”问题。 一线品牌词很难抢,但“某国某应用选什么组件”“某二线品牌值不值得买”往往没有好答案。
- 与分销商和 EPC 共建内容。 巴基斯坦、非洲这类渠道驱动型市场,买家更相信当地分销商和同行;把分销商网站、案例和培训内容做扎实。
研究方法与数据来源
本报告使用公开数据:行业协会与咨询机构统计、海关数据的二次整理、上市公司业绩预告及媒体披露、各国政府公告与行业媒体报道。金额与装机量均为名义值;2026 年中国与中国以外装机、前十出货条形长度均为九眼AI 推算,已在文中注明。AI 可见度部分为 2026 年 10 月的小样本内容抽查,不代表对 AI 引擎的系统实测。本文不构成投资建议。
延伸阅读
光伏组件:细分品类深度研究
- 光伏跟踪支架出海:134 GW的全球出货,中国厂商只有一席,门槛在认证与可用率证据细分品类 · 光伏跟踪支架
参考来源
- SolarPower Europe:2025 年全球光伏装机 664 GW
- InfoLink:2024 年中国光伏组件出口数据
- InfoLink:2025 年 10 月中国光伏组件出口数据
- InfoLink:2026 年 7 月中国光伏出口数据
- TaiyangNews:2026 年 1–2 月中国组件与电池片出口
- TaiyangNews:中国自 2026 年 4 月 1 日取消光伏出口退税
- TaiyangNews:2025 年组件出货排名
- 第一财经:光伏龙头 2025 年业绩预告与行业盈利
- PV Tech:美国对印度、印尼、老挝电池片最终 AD/CVD 裁决
- PV Tech:欧盟《净零工业法案》
- iHeat:10 Best Solar Panel Brands UK 2026
- Jouleio:Solar Panel Brand Comparison 2026
- Daily Capital:Tier-1 Solar Panel Brands in Pakistan