 九眼科技
INDUSTRY OVERVIEW / 行业全景 · 充电桩
中国充电桩出海深度研究
国内进入存量内卷,海外是更高价值的增量,但合规与本地化决定谁能进场
核心观点
中国拥有全球 65% 以上的公共充电桩,国内竞争已进入“内卷”阶段;而海外的充电网络仍在建设期:美国每个公共充电桩要服务 33 辆电动车,欧盟约 11 辆,西欧每个快充桩对应约 45 辆纯电动车。需求的缺口是真实的,但门槛同样真实——欧盟 AFIR 对支付、定价与联网提出了硬性要求,美国联邦资金项目正在推动 100% 本土化。赢家会是最早把“合规、本地化、可被搜索到”做扎实的企业。
- 全球公共充电桩存量已超 700 万,中国占 65% 以上
据 IEA,2025 年全球新增公共充电桩近 180 万个(+33%),存量超过 700 万个;中国存量从约 340 万增至超过 470 万,占全球 65% 以上,新增占比超过七成。
- 国内竞争加剧:充电桩增长以私桩为主,公共桩增速放缓
2025 年中国充电基础设施新增 727.4 万个(+72.3%),其中私人 613.6 万个(+82.2%),公共 113.8 万个(+33.4%)。国内增量被私桩和少数运营商占据,设备商的利润空间被压缩。
- 海外缺口明显:美国每桩对应 33 辆电动车,西欧每个快充桩约 45 辆纯电车
IEA 数据显示,美国每个公共充电桩对应约 33 辆电动车,欧盟约 11 辆,全球平均约 11 辆;罗兰贝格估计西欧每个快充桩对应约 45 辆纯电动车,而长期合理水平将高于 100:1,说明快充网络仍有大量建设空间。
- 壁垒在升级:欧盟 AFIR 与美国 Buy America
欧盟 AFIR 要求 50 kW 及以上公共充电桩支持银行卡支付,并自 2027 年 1 月 1 日起把“临时支付”义务扩展到存量;美国交通部 2026 年 2 月提议,把联邦资金支持的充电桩的本土成分要求从 55% 提高到最高 100%,并要求在美国制造。
- 出海样本:道通科技 2025 年境外收入占 97.56%,北美占 52.9%
据智通财经转述其招股材料,道通科技 2025 年收入 48.33 亿元,充电解决方案占 26%,2023–2025 年复合增速 48.13%;收入中北美占 52.9%,欧洲占 19.1%,毛利率 55.7%。这说明“充电设备”出海可以获得高于国内的利润。
- 品牌可见度:欧洲榜单中几乎看不到中国充电桩品牌
在我们抽查的一份“欧洲 20 强充电桩制造商”榜单里,只有发布者自己一家中国品牌;另外两份“中国充电桩制造商”榜单则带有明显的卖家推广倾向。中国企业在国际买家的搜索答案里,要么缺席,要么由少数卖家定义。
一、全球市场:中国是存量中心,欧美的快充缺口是增量
IEA 的统计显示,2025 年全球新增公共充电桩近 180 万个,同比增长 33%,存量超过 700 万个;中国存量从 2024 年底的约 340 万增至 2025 年底的超过 470 万,占全球 65% 以上;中国的快充和超充桩从 150 万增至 220 万(+40%),约占中国存量的 47%(据文中数字推算)(EV Infrastructure News,引 IEA)。
中国公共充电桩存量是美国的约 20 倍、德国的约 24 倍
2025 年底主要市场公共充电桩存量(万个)
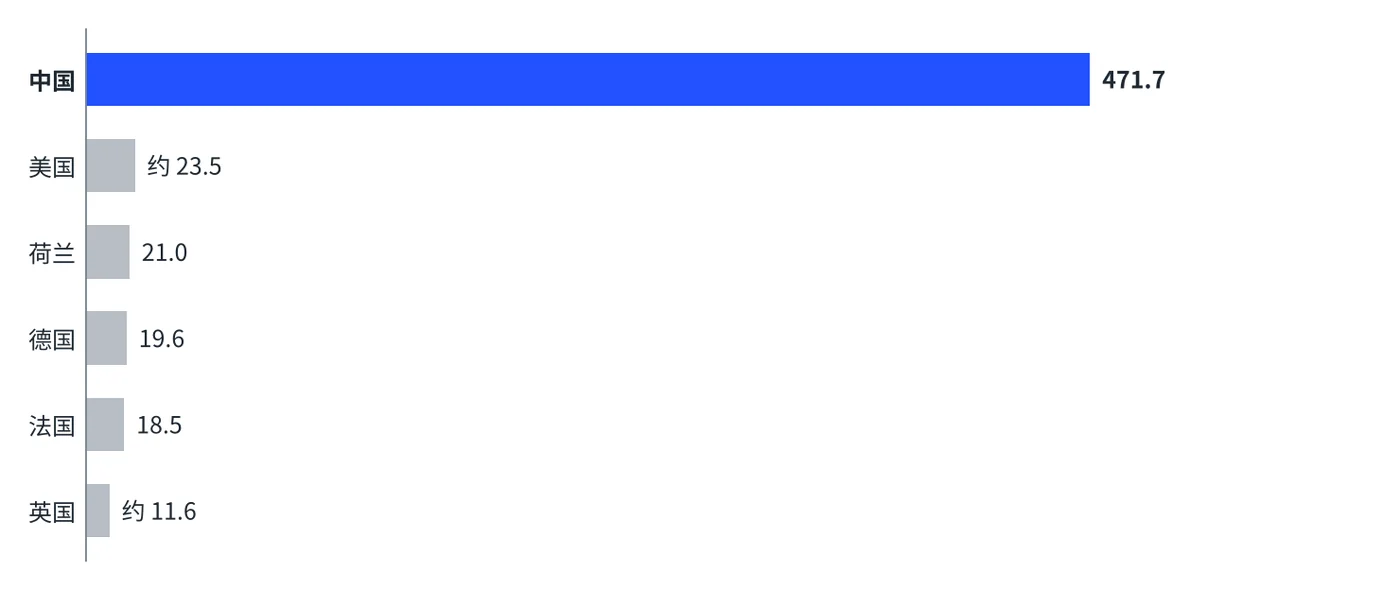
资料来源:中国:国家能源局,经智通财经(471.7 万个);美国、荷兰、德国、法国、英国:IEA,经 EV Infrastructure News;倍数为九眼AI 推算(471.7 ÷ 23.5 ≈ 20,471.7 ÷ 19.6 ≈ 24)
欧美的差距体现在“密度”和“快充”。 美国公共充电桩存量约 23.5 万个,占全球的 3%,但电动车保有量占全球的 10%;快充和超充桩近 7 万个(+30%),慢充桩超过 16 万个。欧盟增长约 20%,荷兰 21 万个、德国 19.6 万个、法国 18.5 万个、英国约 11.6 万个(+30% 以上)。
美国每个公共充电桩要服务 33 辆电动车,是欧盟和全球平均的约 3 倍
每个公共充电桩对应的电动车数量(辆)
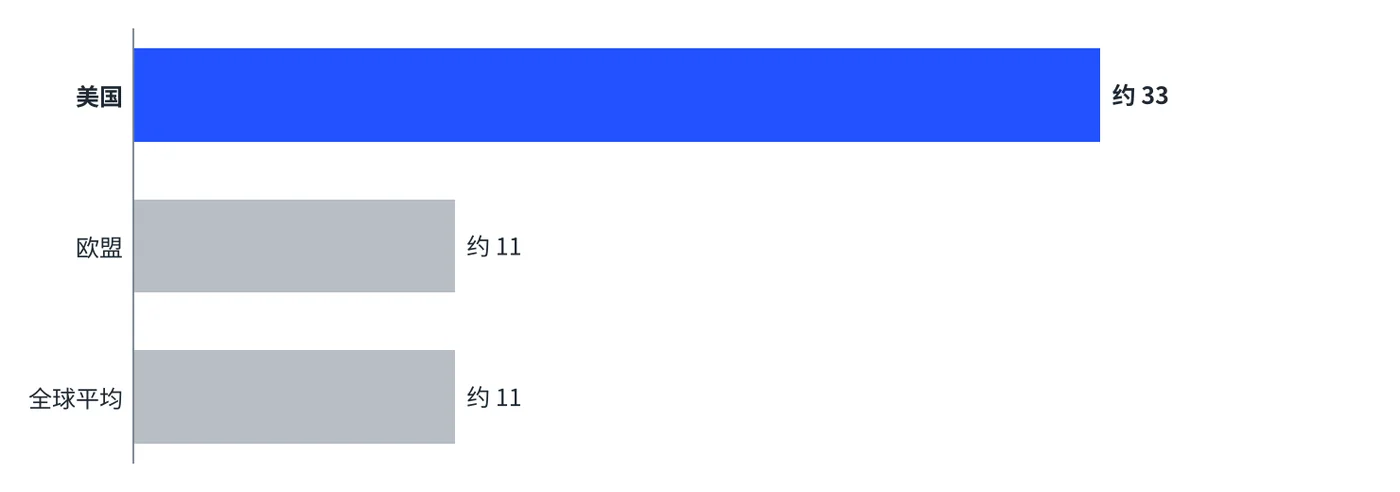
资料来源:IEA,经 EV Infrastructure News;欧盟与全球均为“约 11 辆”,美国约 33 辆
需求侧也在扩张。 罗兰贝格《2026 电动车充电指数》显示,2025 年全球新车销量中每 4 辆就有 1 辆是电动车;欧洲电动车销量增长约三分之一,达到 370 万辆,渗透率接近 30%;中东与北非电动车销量增长约 50%,土耳其最活跃(罗兰贝格)。IEA 的“现行政策情景”预计,欧洲公共充电桩到 2035 年将超过 430 万个,是现有水平的三倍以上。
二、中国供给:国内增量被私桩占据,出海是利润的出口
中国充电联盟的数据显示,2025 年全国充电基础设施新增 727.4 万个(+72.3%),截至 2025 年 12 月底保有量 2009.2 万个(+49.7%),其中公共 471.7 万个(+31.9%),私人 1537.5 万个(+56.2%)(新浪财经,引中国充电联盟)。
2025 年中国新增充电桩 84% 是私桩,公共桩增速只有私桩的不到一半
2025 年中国充电基础设施新增(万个)
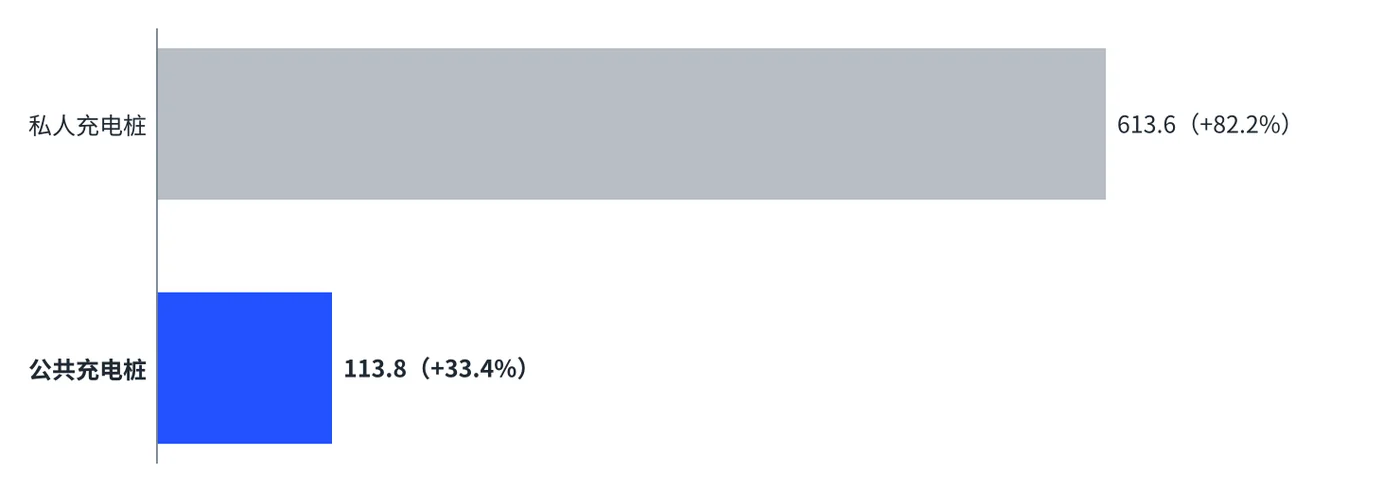
资料来源:中国充电联盟,经新浪财经转载;私桩占比 613.6 ÷ 727.4 ≈ 84% 为九眼AI 推算
这意味着公共桩设备商面对的是慢增长、重竞争的国内市场。 星星充电母公司万帮数字能源在 2024 年接受 SCMP 采访时表示,公司预计当年至少一半的毛利来自境外,并称在中国大陆的竞争已“没有意义”;其时中国大陆仍占其充电设施收入的近 80%,运营桩数约 45 万个,而特来电约为 52 万个(SCMP;该信息截至 2024 年 5 月)。
出口数据有一个明显缺口。 我们没有找到公开的、独立统计的“充电桩出口额”海关序列。能找到的最接近的信号是:2025 年中国对欧盟出口的直流充电桩和储能电池等电工器材增长了 25.4%(科技日报)。这也说明,很多充电设备的出口表现被淹没在更大的商品分类里,企业自己的海外订单与交付数据,比行业数据更能说明问题。
三、目的地与壁垒:欧洲重合规,美国重本土化,东南亚与中东重基建
| 市场 | 需求与政策信号 | 对中国企业的影响 |
|---|---|---|
| 欧盟 | AFIR:2024 年 4 月 13 日起新部署的公共充电桩须支持匿名临时支付;50 kW 及以上直流桩须支持银行卡读卡器;2025 年起主要公路(TEN-T 核心网络)每 60 公里须有至少 150 kW 的快充站;2027 年 1 月 1 日起临时支付义务适用于所有 50 kW 及以上的存量公共桩;价格须透明并以 kWh 计价,公共桩须具备智能充电与联网能力(e-flux) | 这些是产品设计要求,不是销售话术;合规能力与认证资料是进入欧洲运营商短名单的前提 |
| 美国 | 2026 年 2 月 10 日,交通部提议修改充电桩 Buy America 豁免:联邦公路局资金项目的国产成分要求从 55% 提高到最高 100%,并要求在美国制造;最终规则的生效日期尚未确定(美国交通部) | 联邦资金项目对中国设备关闭;非联邦资金的商业与私人充电项目仍有空间,但需要美国本地的组装、认证与服务 |
| 东南亚 | 泰国截至 2025 年 3 月有 3,720 个站点、11,622 个充电枪,目标 12,000 个站点;印尼 2025 年 12 月不足 5,000 个站点,目标 2030 年 30,000 个(来自充电桩厂商 Joint Charging 的文章,引多个第三方;需交叉验证) | 基数低、增长快,对价格和交付速度敏感;中国车企出海是同步拉动因素 |
| 中东与北非 | 电动车销量 2025 年增长约 50%,土耳其最活跃(罗兰贝格) | 国家项目与能源公司主导;早期市场,渠道与本地合作伙伴决定成败 |
AFIR 要点来自 e-flux 的解读文章,建议正式投标前以欧盟官方文本为准。东南亚数据来自卖家文章转述,仅作量级参考。
四、竞争格局:国内龙头出海,海外样本显示高毛利
充电桩行业的竞争分为三个层面:充电运营商(特来电、星星充电等)、设备制造商(盛弘、道通、华为数字能源、科士达等)与整车企业自建网络(小鹏、蔚来等)。从出海角度,最具参考价值的是已经上市或披露较多信息的企业。
道通科技 2025 年收入 97.6% 来自境外,北美占一半以上
道通科技 2025 年收入分区域占比(%)
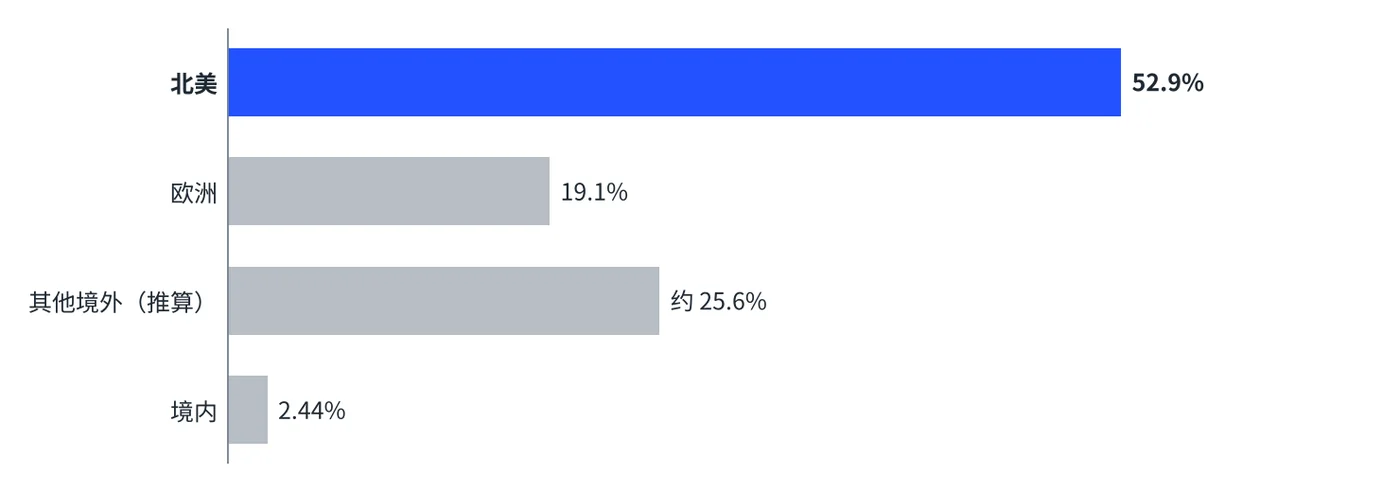
资料来源:据智通财经转述的道通科技招股材料;“其他境外”为九眼AI 推算(97.56 − 52.9 − 19.1 ≈ 25.6);道通科技收入同时包含车辆诊断与充电业务,不代表充电业务单独的区域结构
| 指标 | 数据 | 来源 |
|---|---|---|
| 公司收入 | 2023 年 32.51 亿元,2024 年 39.32 亿元,2025 年 48.33 亿元(复合增速 21.93%) | 智通财经 |
| 充电业务 | 2023–2025 年复合增速 48.13%,2025 年占总收入 26%(推算约 12.6 亿元) | 同上 |
| 境外占比 | 2025 年境外收入占 97.56%;北美 52.9%,欧洲 19.1%;跨境电商渠道 25.4% | 同上 |
| 毛利率 | 2023 年 52.4% 升至 2025 年 55.7%(公司整体) | 同上 |
上述数据为公司整体口径,且来自招股材料的二次转述,不是公司已审计年报;仅作为“出海可以拿到更高毛利”的参考样本。
这个行业的核心矛盾是:设备是标准化的,价值在运营与服务。 海外买家(运营商、车队、零售商)买的不只是桩,还有软件平台、支付、漫游互联、售后。国内设备商在“硬件—软件—运营”之间的能力差异,正在拉开出海的差距。
五、海外买家的采购路径:运营商看合规与可用率,零售与物业看总成本
| 买家类型 | 最在意什么 | 典型信息来源 |
|---|---|---|
| 充电运营商(CPO)与能源公司 | 合规认证(AFIR 等)、可用率、互联互通、运维与备件、软件平台 | 招标文件、行业展会、同行案例、第三方评测 |
| 零售商、加油站与商超 | 总拥有成本、选址与电网容量、品牌体验、支付与会员系统 | 合作方推荐、行业榜单、搜索引擎与 AI |
| 车队、物业与商业地产 | 交付周期、价格、安装服务、与能源管理的集成 | 安装商推荐、分销商网站 |
| 政府与公共资金项目 | 本地化与成分要求、资质、安全与数据合规 | 政府招标与资金条件 |
九眼AI 分析框架,基于公开信息归纳。
对出口企业而言,“AFIR 就绪”会越来越像一张门票。 2027 年起存量桩也要满足临时支付义务,意味着欧洲买家的改造与采购需求会集中出现,能够提供合规改造方案的供应商会更受关注。
六、AI 搜索可见度诊断:欧洲榜单里几乎没有中国品牌
我们抽查了四份英文“最佳充电桩制造商”内容,其中三份由充电桩卖家 Electrly 发布(含一份“欧洲 20 强”榜单),另一份明显偏向 BENY。结论是:在国际买家会看的榜单里,中国品牌或者缺席,或者由少数卖家按自己的叙事定义。
英文“最佳充电桩制造商”内容抽查(2026 年 10 月检索)
| 抽查内容 | 品牌数 | 观察 |
|---|---|---|
| Electrly:Best 8 Chinese EV Charger Manufacturers | 8 | Electrly(第 1,发布者自己)、TGOOD、星星充电、盛弘、EAST、道通(Autel)、小鹏、蔚来;明显的自我推广 |
| Programming Insider:Top 10 EV Charger Manufacturers in China for Global Buyers | 10 | BENY(第 1)、星星充电、盛弘、XCharge、道通、华为数字能源、科士达、BESEN、EN Plus、Winline;BENY 是唯一带详细档案和官网链接的品牌,来源列表也以 BENY 页面为主 |
| Electrly:Top 20 EV Charger Manufacturers in Europe | 20 | 前 19 家均为欧洲企业(伊顿、西门子、BP、壳牌、施耐德、ABB 等);唯一中国品牌是发布者 Electrly(第 20) |
| Electrly:Best DC Fast Charger Suppliers | 10 | 特斯拉、Electrly(第 2)、西门子、壳牌、BP、ABB 等;Electrly 的条目与西门子的文字几乎相同,页面自身可信度有限 |
这是小样本抽查,不等同于对 AI 引擎的实测。以上品牌数量、排序与自我推广特征均以网页可见内容为准,发布者与品牌的关系未经独立核实。
三个发现
- 欧洲买家查“欧洲充电桩厂商”,几乎看不到中国企业。 这意味着在欧洲买家的搜索阶段,中国企业就已缺席,不论产品多好。
- “中国充电桩制造商”类答案由少数卖家定义。 两份中文厂商视角的榜单分别把发布者或 BENY 排在第一,其余品牌几乎只是陪衬。生成式引擎很可能把这些内容当作有效素材,从而放大这些卖家的存在感。
- 星星充电、盛弘、道通在中国视角的榜单里反复出现,但国内最大的运营商特来电一次都没有出现,华为数字能源也只出现一次。 说明国内规模并不会自动转化为国际上的可见度。
充电桩企业的 GEO 内容清单(按买家问题组织)
| 买家问题 | 需要提供的可引用内容 | 目的 |
|---|---|---|
| 这款充电桩是否符合欧盟 AFIR? | AFIR 合规清单:银行卡支付、价格透明、联网与智能充电、认证与测试报告 | 进入运营商短名单 |
| 能否改造现有充电桩以满足 2027 年的要求? | 存量桩合规改造方案、时间表与案例 | 抢占 2027 年的集中需求 |
| 在我所在的国家有安装与售后吗? | 本地服务网点、备件与响应时间、认证安装商网络(当地语言) | 解决“最后一公里” |
| 和欧洲本土品牌相比,差异在哪? | 第三方评测、可用率与故障率公开数据、总拥有成本对比 | 占住对比类问题 |
| 是否支持开放协议与互联互通? | 开放协议与互联互通的兼容性清单 | 降低运营商的集成风险 |
七、风险地图
| 风险 | 现状 | 应对方向 |
|---|---|---|
| 美国本土化要求 | 联邦资金项目国产成分要求可能升至 100%,并要求在美国制造 | 不依赖联邦资金项目;评估本地组装与合作模式 |
| 欧盟合规成本 | AFIR 支付、定价与联网要求,2027 年起适用于存量桩 | 把合规做成标准产品功能,并提供改造方案 |
| 国内内卷与利润压缩 | 国内增量以私桩为主,公共桩增速放缓 | 通过出海与服务获取更高毛利,避免价格战 |
| 数据缺口 | 没有独立的充电桩出口海关序列,难以判断市场份额 | 以企业自身订单、交付与渠道数据做管理,而不是依赖行业口径 |
| 品牌缺位 | 欧洲榜单几乎没有中国品牌,国际买家无从了解 | 先占对比类与合规类问题,再做品牌词 |
| 市场数据来源偏差 | 东南亚等数据多来自卖家文章转述 | 使用官方与第三方来源交叉验证后再决策 |
八、行动建议:以“合规就绪”为入口,以“本地服务”为护城河
- 欧洲优先:把 AFIR 合规做成标准配置。 提前准备合规清单与测试资料,并为存量桩提供 2027 年前的改造方案。
- 美国谨慎:避开联邦资金项目。 面向商业与私人项目,通过本地组装与合作伙伴降低关税与成分要求的影响。
- 东南亚与中东做渠道与交付。 这些市场基础设施建设快,决策更依赖价格、交付速度与本地伙伴。
- GEO:抢占“合规”与“对比”类问题,而不是品牌词。 “某国运营商应该选什么充电桩”“如何满足 AFIR”这类问题,目前的答案多来自卖家自述。
- 用客户与第三方内容替代自我推荐。 争取独立评测、客户案例与行业协会的收录,避免被判定为推广内容。
研究方法与数据来源
本报告使用公开数据:IEA 与罗兰贝格的行业报告(经行业媒体转述)、国家能源局与中国充电联盟统计、欧盟与美国政府公告及其解读文章、上市公司招股材料及媒体报道。我们没有找到独立的充电桩出口海关序列,已在文中说明,并以对欧盟出口增速与企业样本作为替代信号。中国与美国、德国的存量倍数、私桩占比及道通科技“其他境外”占比为九眼AI 推算,已在文中注明。东南亚数据来自卖家文章对第三方数据的转述,建议交叉验证。AI 可见度部分为 2026 年 10 月的小样本内容抽查,不代表对 AI 引擎的系统实测。本文不构成投资建议。
延伸阅读
充电桩:细分品类深度研究
- 直流快充桩出海:全球公共快充约220万个,买家先看合规与运维,再看价格细分品类 · 直流快充桩
参考来源
- EV Infrastructure News:IEA 2025 年全球新增 180 万个公共充电桩
- 罗兰贝格:EV Charging Index 2026
- 新浪财经:中国充电联盟 2025 年充电基础设施数据
- CnEVPost:中国充电枪数量突破 2000 万
- 科技日报:2025 年外贸数据与对欧出口
- SCMP:星星充电聚焦境外市场
- 智通财经:道通科技招股材料解读
- e-flux:AFIR 欧洲充电企业指南
- 美国交通部:EV 充电桩 Buy America 提议
- Joint Charging:东南亚充电市场 2026 分析
- Electrly:Best 8 Chinese EV Charger Manufacturers
- Programming Insider:Top 10 EV Charger Manufacturers in China
- Electrly:Top 20 EV Charger Manufacturers in Europe
- Electrly:Best DC Fast Charger Suppliers