 九眼科技
INDUSTRY OVERVIEW / 行业全景 · 风电零部件
风电零部件出海研究
2025 年中国风电整机出口约 8 GW(+50%),中国整机商包揽全球前六;但零部件出海仍集中在铸件、塔筒与叶片,且在英文榜单里几乎看不到中国零部件企业
核心观点
风电零部件的出海逻辑,是“整机商先走出去,零部件跟着走”:据 BloombergNEF,2025 年全球新增风电 169 GW,中国整机商首次包揽前六名,前十名中占八家;据财新,中国风电整机出口 2025 年约 8 GW(+约 50%),累计超过 28 GW,对欧洲出口增长 65.9%。整机出海带动本地化制造:金风、明阳、三一分别在土耳其、英国、塞尔维亚布局,而欧盟已对金风启动深入调查。零部件一侧,塔筒曾受欧盟与美国反倾销,铸件、法兰、轮毂等产品则通过整机商供应链或欧洲客户直接出口。我们抽查的英文零部件榜单中,大部分由软件或目录公司撰写,没有说明排序方法;中国企业出现在整机名单里,却几乎不出现在零部件和齿轮箱名单里。
- 2025 年全球新增 165–169 GW,中国占约七成
据 GWEC(经 WindInsider 转述):2025 年全球新增 165 GW(+40%),累计 1,299 GW;中国新增超过 120 GW,约占 73%(本文推算);欧洲 19.1 GW,印度 6.3 GW。BloombergNEF 口径为 169 GW(+38%),其中陆上 161 GW、海上 8 GW。两家机构口径不同,差异可能来自统计范围。
- 中国整机商包揽全球前六
据 BloombergNEF(2026-03-09):金风 29.3 GW、远景 20.9 GW 居前,三一与东方电气各约 13.5 GW;中国整机商首次占据前六名,前十名中占八家;Vestas 排名第 7,是 2013 年以来首次跌出前五。明阳 18.9 GW、运达 18.4 GW 来自 Windletteren 对 BNEF 与 WoodMac 的转述。
- 整机出口 2025 年约 8 GW(+50%),累计超 28 GW
据财新(2026-02-13):2025 年中国风电整机出口约 800 万千瓦,同比约 +50%,累计超过 28 GW(十年前约 2 GW),对欧洲出口增长 65.9%。据人民网(2026-05-07):2026 年一季度中国风电整机与零部件出口同比 +45.2%。财新未给出出口金额。
- 出海从“卖整机”走向“本地化制造”
据财新:金风与 Dere Construction 在土耳其建叶片厂(2027 年投产,500+ 岗位);明阳宣布约 15 亿英镑(约 20 亿美元)英国制造基地;三一收购塞尔维亚 168 MW 项目并计划 500 MW 本地制造产能。欧盟于 2026 年 2 月对金风启动深入调查,称是首次针对单一中国风电整机商。
- 零部件出口规模:2025 年约 200–300 亿元(估算)
据法象工厂研究报告(单一来源,估算而非统计):2025 年风电零部件出口增量约 200–300 亿元,占国内产值约 12–18%,预计 2030 年 600–800 亿元;大金重工海外收入 224 亿元(+196%,仅为前三季度累计,覆盖其整个海外业务);日月重工铸件供应 Vestas 与西门子歌美飒约占收入 30–35%。该报告自称页面带推广性质,数字未经核验。
- AI 与英文榜单:整机榜有中国,零部件榜几乎没有
我们抽查 3 份英文零部件/设备榜单与 1 个供应商目录:Inven 零部件榜前十名里只有金风(第 5);Inven 设备榜前十名里有金风、远景、三一;Mordor 的齿轮箱名单没有中国企业;SourceReady 目录前 10 家均为中国中小企业,但未说明排序标准。这是小样本,不代表 AI 引擎的整体表现。
一、全球市场:2025 年新增 165–169 GW,中国占约七成,欧洲与印度是外部增量
据 GWEC 2026 年全球风电报告(经 WindInsider 转述),2025 年全球风电新增装机 165 GW(+40%),累计 1,299 GW;中国新增超过 120 GW(约占 73%,本文推算);欧洲新增 19.1 GW,印度 6.3 GW(接近上年两倍),美国陆上新增接近 7 GW;2026–2030 年预计新增约 969 GW,年均约 194 GW。
BloombergNEF(2026-03-09 新闻稿)的口径是 169 GW(+38%),其中陆上 161 GW、海上 8 GW。两家机构口径不同,本报告并列使用,不拼接。
2025 年新增风电:中国超 120 GW,外部增量主要在欧洲与印度
2025 年主要市场新增风电装机(GW,GWEC 引述)
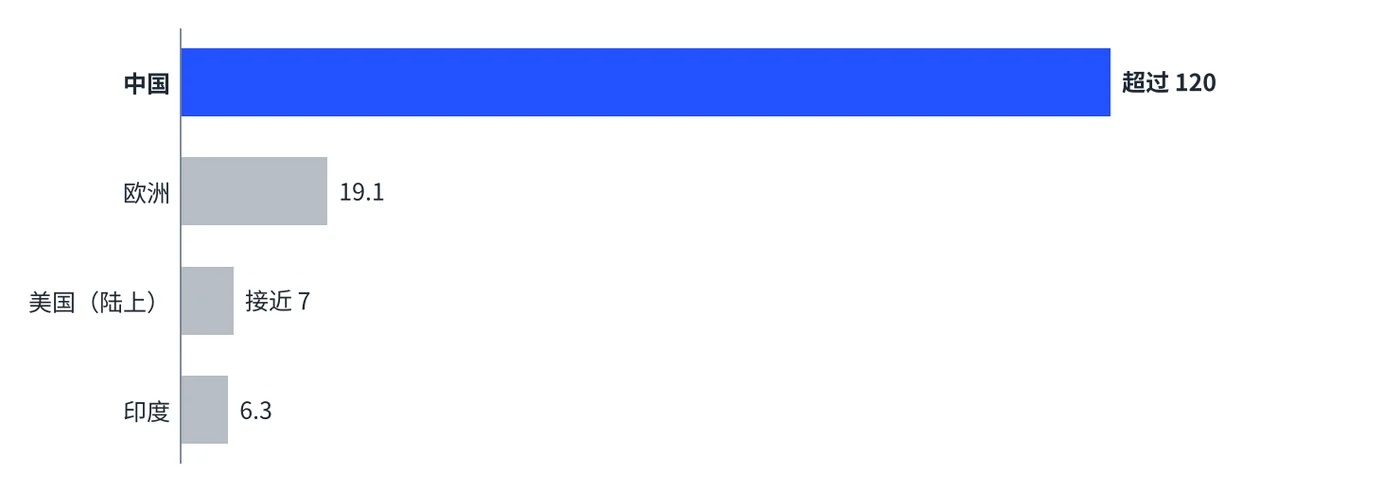
资料来源:GWEC(经 WindInsider 转述):中国超过 120 GW,欧洲 19.1 GW,美国陆上接近 7 GW,印度 6.3 GW;全球 165 GW(+40%);BloombergNEF 口径为 169 GW
对零部件企业来说,中国市场自己占了七成新增,但国内整机商与零部件配套高度本地化,出海需要跟着整机商走,或直接面向欧洲、印度与中东等市场。
二、中国出口:整机出口加速,零部件规模仍是估算
据 财新(2026-02-13),2025 年中国风电整机出口约 800 万千瓦(+约 50%),累计超过 28 GW(十年前约 2 GW),对欧洲出口增长 65.9%;财新未给出出口金额。据 人民网(2026-05-07),2026 年一季度中国风电整机与零部件出口同比 +45.2%。
中国风电整机出口:十年间累计从约 2 GW 到超 28 GW
中国风电整机出口(GW)
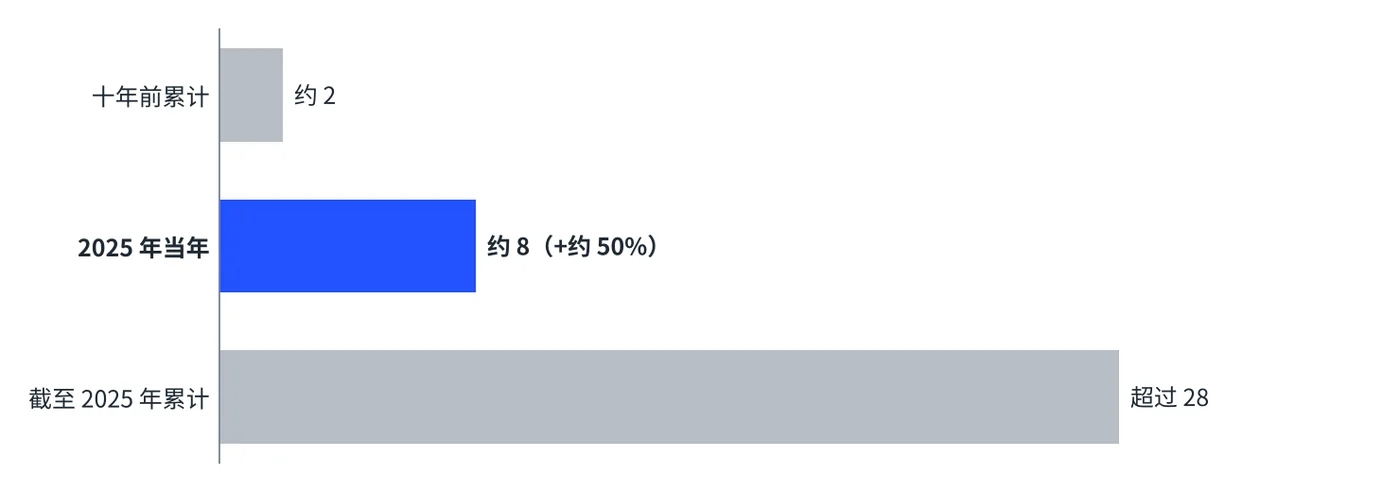
资料来源:财新(2026-02-13):2025 年出口约 8 GW(+约 50%),累计超过 28 GW,十年前约 2 GW;2025 年累计 28 GW 为“超过”,实际略高;未给出出口金额
零部件规模更难取得。据 法象工厂(单一来源、估算而非统计,页面自带推广性质):2025 年风电零部件出口增量约 200–300 亿元,占国内产值约 12–18%,预计 2030 年 600–800 亿元;各品类(叶片、塔筒、铸件、齿轮箱)都没有分项出口金额。
阳江的案例说明了铸件与结构件的出口路径:据人民网,龙马铸造 2026 年一季度出口额超过 2,600 万元,轮毂与底座发往欧洲,预计 2026 年出货量增长 40% 以上;阳江聚集了 30 多家核心零部件企业;明阳向越南出口 5 台整机。
数据局限:未取得海关分项数据(塔筒、叶片、铸件、齿轮箱、轴承各自的出口金额);零部件出口规模来自单一来源估算。
三、目的地与壁垒:欧洲是主战场,贸易救济与本地化同时推进
主要市场信号
| 市场 | 信号 | 对中国企业的含义 |
|---|---|---|
| 欧洲 | 整机出口增长 65.9%;金风、明阳、三一布局土耳其、英国、塞尔维亚;欧盟 2026 年 2 月对金风启动深入调查 | 需求强,但贸易与外资审查风险上升 |
| 塔筒:欧盟 | 欧盟 2021 年 12 月对中国钢制风电塔筒征收终裁反倾销税,幅度 7.2%–19.2%;欧盟称有约 3 亿欧元进口被低价倾销(antidumping.vn) | 塔筒直接出口受限,需要本地化 |
| 塔筒:美国 | 2012 年美国对中国风电塔筒反倾销 44.99%–70.63%、反补贴 21.86%–34.81%(越南反倾销 51.50%–58.49%)(antidumping.vn) | 该信息较旧,后续复审结果本文未取得 |
| 美国整机 | 法象称美国对中国风电整机综合关税约 50% 以上,叶片、铸件、法兰关税为 3–8%(单一来源) | 整机难进入,部分零部件仍有空间;需要查最新官方税率 |
| 中东与印度 | 法象称沙特与印度风电目标是增长动力 | 价格敏感,更多是量大的订单 |
| 本地化 | 土耳其叶片厂、英国与塞尔维亚制造基地、大金重工德国 Cuxhaven 工厂(1,200 吨/年,据法象) | 把出口变为本地制造,才能进入政府与开发商采购 |
数据来自媒体、研究报告与贸易救济新闻;个案信号不代表总体。
四、竞争格局:整机商是中国最强的一环,零部件竞争更分散
2025 年整机商:中国占前六,Vestas 排第 7
2025 年全球整机商装机量(GW,BloombergNEF 与转述)
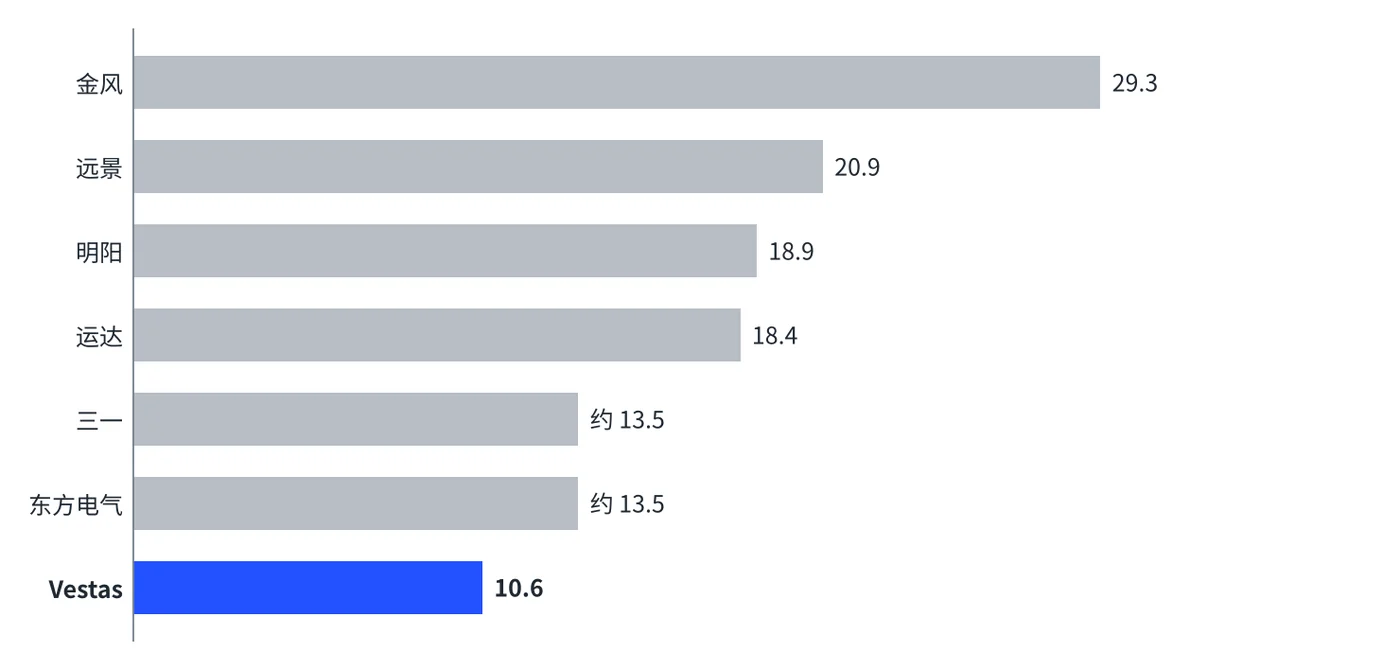
资料来源:BloombergNEF(2026-03-09):金风 29.3 GW,远景 20.9 GW,三一与东方电气各约 13.5 GW;明阳 18.9 GW、运达 18.4 GW、Vestas 10.6 GW 来自 Windletteren(2026-05-29)对 BNEF 的转述
据 BloombergNEF,中国整机商首次包揽前六,前十名中占八家,Vestas 排名第 7,是 BNEF 2013 年开始发布以来首次跌出前五(BNEF;Windletteren)。
零部件一侧,法象列出了叶片(中材科技、时代新材、中复连众)、铸件(日月重工)、塔筒与单桩(大金重工、天顺风能、海力风电)、海缆(东方电缆)的代表企业,并称日月重工向 Vestas 与西门子歌美飒的铸件出口约占其收入的 30–35%(单一来源,未经核验)。
核心矛盾:整机商已在全球市场站到最前面,而零部件企业通常通过整机商供应链出海,在海外买家与 AI 搜索里的可见度很低。
五、海外买家的采购路径:整机商准入、开发商与本地化伙伴
| 买家类型 | 最在意什么 | 典型信息来源 |
|---|---|---|
| 整机商(Vestas、西门子歌美飒等) | 质量体系、交期、成本、产能与长期稳定性 | 供应商审核、展会、既有供应链推荐 |
| 开发商与 EPC | 塔筒、基础与叶片的交付进度、认证与价格 | 招标、行业展会、项目案例 |
| 中国整机商的海外工厂 | 本地化配套、成本、交付 | 整机商供应链体系 |
| 售后与服务公司 | 备件、齿轮箱维修、轴承与铸件替换 | 服务商目录、行业媒体 |
九眼AI 分析框架,基于公开信息归纳。
对零部件企业来说,“进入整机商的供应商体系”是最重要的采购路径,因此“可被审核的材料”(质量体系、检测报告、案例)比价格更先被看到。
六、AI 搜索可见度诊断:整机榜有中国,零部件与齿轮箱榜几乎没有
我们抽查了 3 份英文零部件与设备榜单和 1 个供应商目录,并对照 BNEF 的整机排名。结论:整机一侧,中国企业排在前列;零部件一侧,榜单要么没有中国企业,要么由软件或目录公司撰写、没有说明排序方法。
零部件与设备榜单的前十名里,中国企业很少
各榜单前十名中的中国企业数(家)
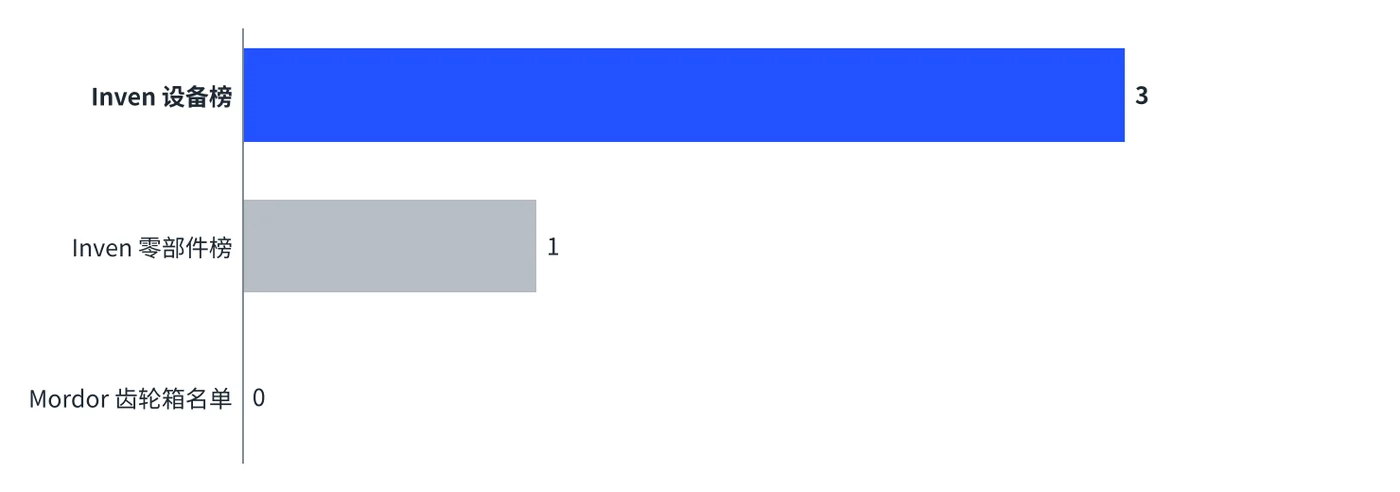
资料来源:九眼AI 抽查(2026 年 10 月):Mordor 齿轮箱名单未出现中国企业;Inven 零部件榜前十名仅金风(第 5);Inven 设备榜前十名为金风(第 2)、远景(第 5)、三一(第 6);小样本,非系统性
英文风电零部件榜单抽查(2026 年 10 月检索)
| 抽查内容 | 发布者 | 观察 |
|---|---|---|
| Inven:Top 26 Wind Turbine Component Suppliers | Inven(M&A 软件公司) | LM Wind Power(丹麦)第 1,GRI(西班牙)第 2,金风第 5,三一第 15,Goldwind Americas 第 21 被标为美国;未披露排序方法,无发布日期,页面推广自家软件 |
| Inven:Top 21 Wind Energy Equipment Suppliers | Inven | 印度 WindWorld 第 1,金风第 2,远景第 5,三一第 6,Anhui Hummer 第 14;未披露排序方法,无日期,页面推广自家软件 |
| Mordor Intelligence:Wind Turbine Gearbox Companies | Mordor(市场研究公司) | Winergy、ZF、Dana Brevini、西门子歌美飒、ME Production 等;未出现任何中国齿轮箱企业;无市场规模或份额数字,无明确日期 |
| SourceReady:Best Wind Turbine Manufacturers Suppliers(无日期) | SourceReady(供应商目录) | 前 10 家均为中国中小企业;页面写“Best”,未说明排序标准 |
| Windletteren:Top 10 wind turbine manufacturers in 2025(2026-05-29) | Substack 作者 | 引述 BNEF 与 WoodMac 的整机排名;用“Chinese manufacturers”泛称中国,但极少标注单个企业的国籍 |
这是小样本抽查,不等同于对 AI 引擎的系统性测量;页面内容可能随时更新。
三个发现
- 整机榜有中国,零部件榜几乎没有。BNEF 的整机排名里中国占前六;但在抽查的零部件与设备榜单里,只有金风、远景、三一这类整机商出现,叶片、塔筒、铸件与齿轮箱企业缺位。
- 榜单由软件公司与目录公司撰写,没有方法说明。Inven 的两份榜单没有披露排序方法与发布日期并推广自家软件;SourceReady 目录写“Best”但没有标准;这类页面会被 AI 引用,却不是中立评价。
- 国籍与角色常被忽略。Windletteren 用“Chinese manufacturers”泛称,却不标注单个企业;Inven 把 Goldwind Americas 标为美国,中国背景需要自己写清。
风电零部件企业的 GEO 内容清单(按买家问题组织)
| 买家问题 | 需要提供的可引用内容 | 目的 |
|---|---|---|
| 中国有哪些风电叶片、塔筒、铸件供应商,哪些通过了国际整机商的审核? | 公司、工厂、产能、客户类型(能公开的部分)、质量体系与认证 | 进入 AI 与榜单的候选名单 |
| 风电塔筒进欧盟需要考虑哪些贸易救济? | 分国家说明:反倾销与反补贴的现状、本地化方案 | 降低合规疑虑 |
| 风电铸件、法兰、轮毂怎么选供应商? | 工艺能力、检测报告、案例、交期 | 占住零部件长尾问题 |
| 中国风电企业在海外本地化的做法? | 本地工厂、合作伙伴、岗位与产能信息 | 展示可信度 |
| 风电齿轮箱与轴承的国产替代情况? | 产品参数、可靠性数据、案例(以实际数据为准) | 补上榜单里缺失的角色 |
七、风险地图
| 风险 | 现状 | 应对方向 |
|---|---|---|
| 贸易救济与外资审查 | 欧盟对金风深入调查;塔筒有欧盟与美国的反倾销历史;英国曾阻止明阳 Ardersier 项目(据法象) | 分散市场,提前研究各国规则,评估本地化 |
| 整机商依赖 | 零部件出口大量依赖整机商与欧洲客户 | 同时发展开发商与服务市场客户 |
| 本地化压力 | 整机商在土耳其、英国、塞尔维亚建厂,会带动本地配套 | 评估合资、技术授权与本地化供货 |
| 数据缺口 | 未取得零部件分项出口与金额 | 披露数据时说明口径与来源 |
| 榜单环境 | 零部件榜单缺位,目录榜单无方法说明 | 自己的公开页面写清资质、客户类型与案例 |
| 价格与周期 | 风电项目周期长、订单波动大 | 提供交期、产能与质量体系说明 |
八、行动建议:把审核材料、认证与本地化案例做成内容资产
- 把整机商审核需要的材料公开化。质量体系、检测报告、产能、交期与合格客户类型,能公开的部分都写成页面。
- 把贸易救济与本地化写成市场说明。分国家写清关税、反倾销与本地化方案,减少买家的合规疑虑。
- 写清公司、工厂与国籍。官网写清总部、工厂、产能与出口国家,让 AI 能写对“这是一家中国风电零部件企业”。
- 把项目与客户案例做成可引用页面。能公开的客户类型、国家、产品与交付时间。
- 不要依赖没有方法说明的榜单。这类页面会被引用,但可信度有限;更稳妥的是让评测与行业媒体引用你的数据。
研究方法与数据来源
本报告使用公开数据:GWEC 2026 年报告(经 WindInsider 转述)、BloombergNEF 2026 年 3 月新闻稿、Windletteren 对 BNEF 与 WoodMac 的转述、财新对整机出口的报道(页面部分内容需付费,只使用可见部分)、人民网对阳江的报道、法象工厂的中国风电零部件研究报告(单一来源,估算,页面带推广性质,未核验)、antidumping.vn 转载的欧盟 2021 年与美国 2012 年塔筒贸易救济新闻(后续复审结果未取得)。AI 搜索可见度部分为小样本人工抽查,不代表 AI 引擎的整体表现。带“推算”字样的数字为本文计算。
延伸阅读
新能源板块的细分品类研究
- 储能柜出海:从“卖得动”到“被选中”细分品类 · 储能柜
- 储能变流器(PCS)出海:全球年增108GW的需求,门槛正从价格转向合规与电网性能细分品类 · 储能变流器 PCS
- 光伏跟踪支架出海:134 GW的全球出货,中国厂商只有一席,门槛在认证与可用率证据细分品类 · 光伏跟踪支架
- 直流快充桩出海:全球公共快充约220万个,买家先看合规与运维,再看价格细分品类 · 直流快充桩
参考来源
- WindInsider:Global wind capacity hits 1,299 GW (GWEC)
- BloombergNEF:Chinese turbine suppliers seize the spotlight
- Windletteren:Top 10 wind turbine manufacturers in 2025
- 财新:China’s wind turbine exports hit record
- 人民网:China’s Yangjiang emerges as global wind power export hub
- 法象工厂:China Wind Power Components 2026
- antidumping.vn:EU anti-dumping duties on steel wind towers from China
- antidumping.vn:US confirms duties on wind towers from China, Vietnam
- Inven:Top 26 Wind Turbine Component Suppliers
- Inven:Top 21 Wind Energy Equipment Suppliers
- Mordor Intelligence:Wind Turbine Gearbox Companies
- SourceReady:Best Wind Turbine Manufacturers Suppliers