 九眼科技
PRODUCT DEEP DIVE / 细分品类 · 储能变流器 PCS
储能变流器(PCS)出海:全球年增108GW的需求,门槛正从价格转向合规与电网性能
市场口径、区域结构、认证清单、政策风险与买家选型路径,及官网信息自查
核心观点
- 需求端确定,市场规模口径分歧大
IEA称2025年全球电池储能新增108GW,比2024年高约40%。而PCS市场规模,我们找到的付费报告摘要给出相差悬殊的数字(56.1亿美元 vs 87亿美元,范围不同),不宜直接引用单一数字。
- 增量在中国之外也在放大
据IEA数据,中国2025年新增约63GW,美国19GW,澳大利亚近8GW(约为2024年的9倍)。出海制造商的机会集中在中国以外的约四成新增。
- 头部集中,且以集成商和逆变器大厂为主
InfoLink统计2025年前三季度全球储能系统出货286.35GWh(+84.7%),前十名约占60%。阳光电源2025年储能收入372.9亿元,首次超过光伏逆变器,海外收入占比60.5%。
- 准入门槛是认证与电网性能
北美看UL 1741、UL 9540、IEEE 1547;欧洲看CE与IEC 62109、IEC 62477-1;并网规则方面,ESS News报道欧洲正推动对1MW以上新建储能强制具备构网能力。
- 政策风险高于价格风险
美国对中国储能电池的关税叠加和FEOC(受关注外国实体)规则,以及欧盟、立陶宛等对中国逆变器的网络安全限制,是出海PCS企业要提前设计的变量。
一、需求:108GW的新增从哪里来
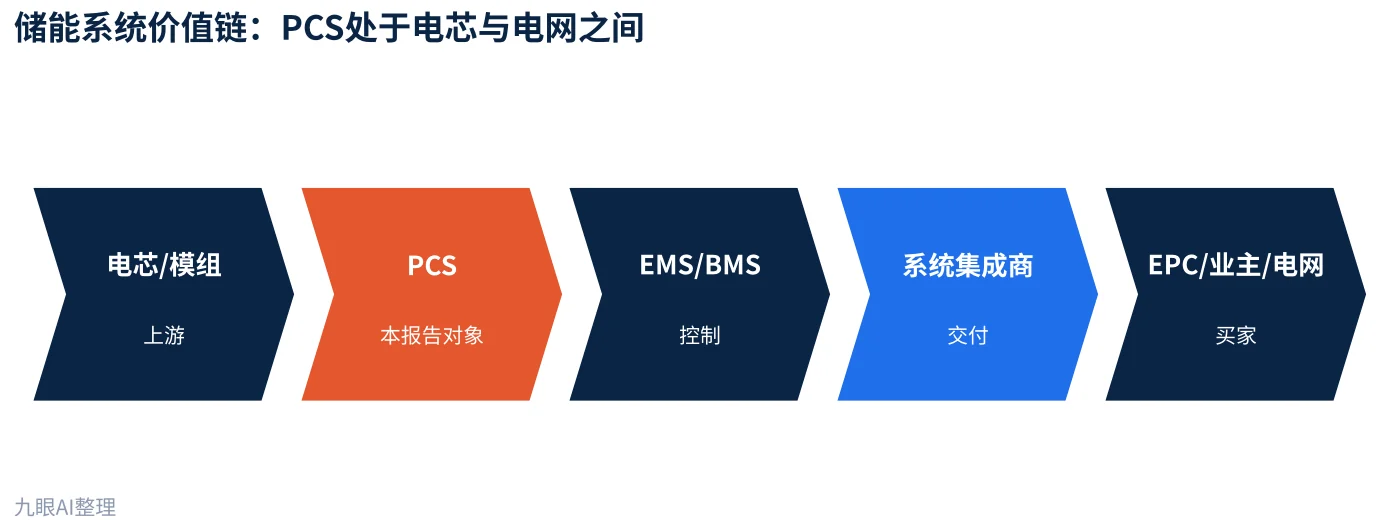
PCS(储能变流器)是电池与电网之间的交直流转换设备,需求跟随电池储能装机。IEA《2026全球能源回顾》引用Benchmark数据称,2025年全球电池储能新增108GW,比2024年高约40%,累计装机约为2021年的11倍;约80%为大型电站,磷酸铁锂电池约占90%;项目时长多在2小时附近,4小时及以上的项目在增加。
下图的区域数据来自pv magazine对IEA报告的转述;「其他」为按总量减去三个国家的推算值,并非原始统计。
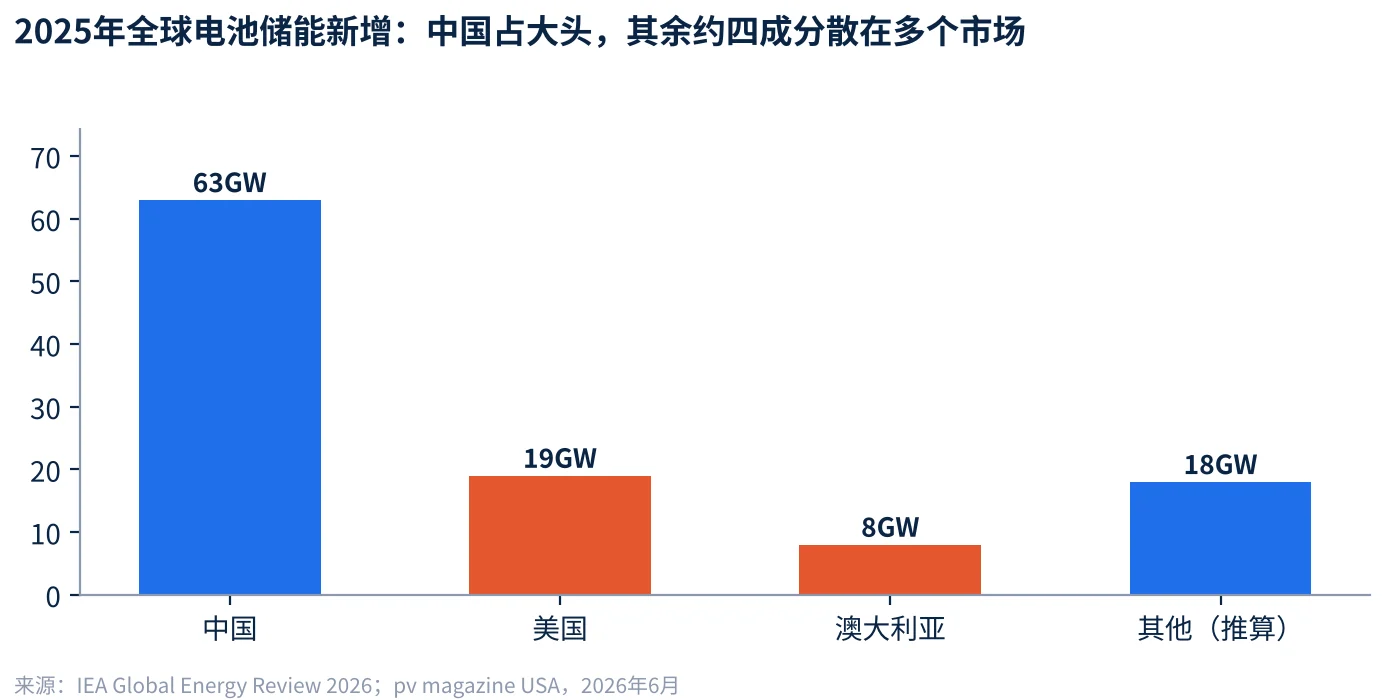
对出海企业而言,中国以外的增量里,美国以大型电站为主(16GW以上),澳大利亚的用户侧(表后)增量从约0.2GW升至约3.4GW,说明工商业与户用PCS的需求也在放大。
二、市场规模:两份报告相差悬殊,口径不同
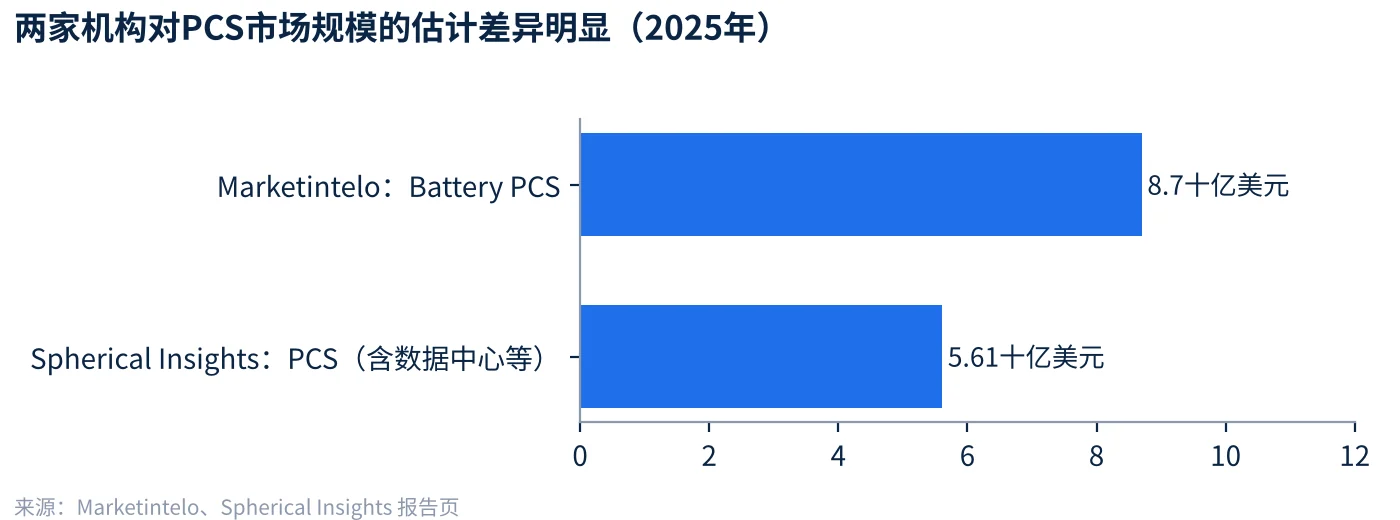
PCS没有统一的公开统计口径。我们找到两份付费报告的公开摘要:Spherical Insights的「Power Conversion System」2025年规模为56.1亿美元,2035年342亿美元(CAGR 19.81%),该口径包含数据中心等应用,并非仅储能;Marketintelo的「Battery PCS」2025年为87亿美元,2034年192亿美元(CAGR 14.8%),其中储能系统应用占48.6%。两者范围不同,不能相互验证。
三、竞争格局:集成商、逆变器大厂与独立PCS厂商并存
可核实的排名多为系统集成商口径。InfoLink数据显示,2025年1–3季度全球储能系统出货286.35GWh,同比增长84.7%,前十名约占60%;出货前五依次为特斯拉、阳光电源、比亚迪、中车株洲所、华为(未披露各家GWh)。逆变器口径方面,Wood Mackenzie 2025上半年全球逆变器厂商排名前三为华为、阳光电源、SMA,前十合计约71%,但该排名是综合评分,不是储能PCS出货量。
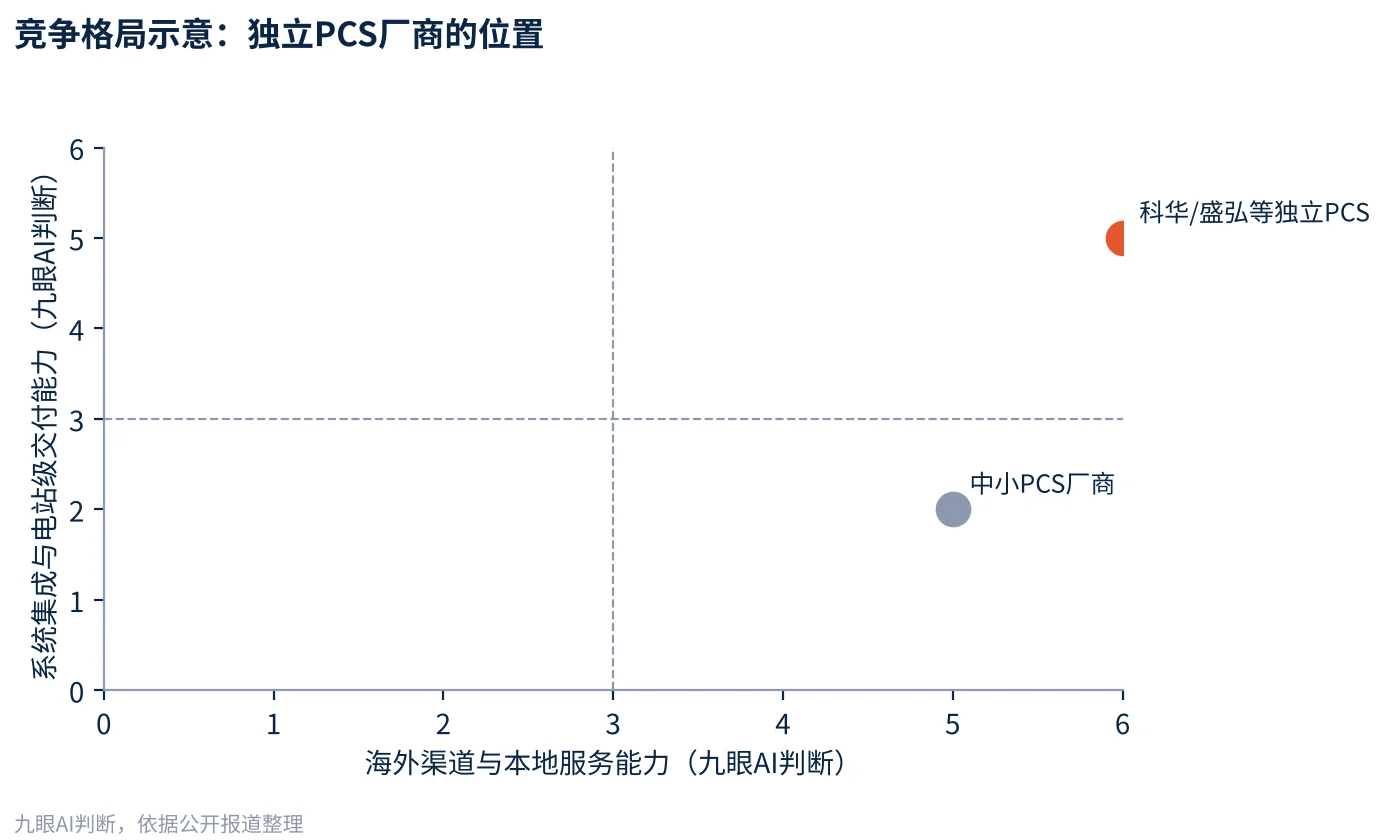
阳光电源2025年年报数据具有代表性:营业收入891.8亿元(+14.55%),储能收入372.9亿元(+49.39%,占41.8%),储能出货43GWh,海外收入占60.5%。独立PCS厂商方面,科华数据称其在S&P Global 2025储能变流器报告中位列>500kW细分第一、总体第二,盛弘股份称在EESA 2024排名中为中国企业第三方组串式PCS出货第一;这两条均为企业自述,未获原报告核实,也没有份额数字。
四、价值链与成本:PCS是系统的一部分,价格压力来自整体
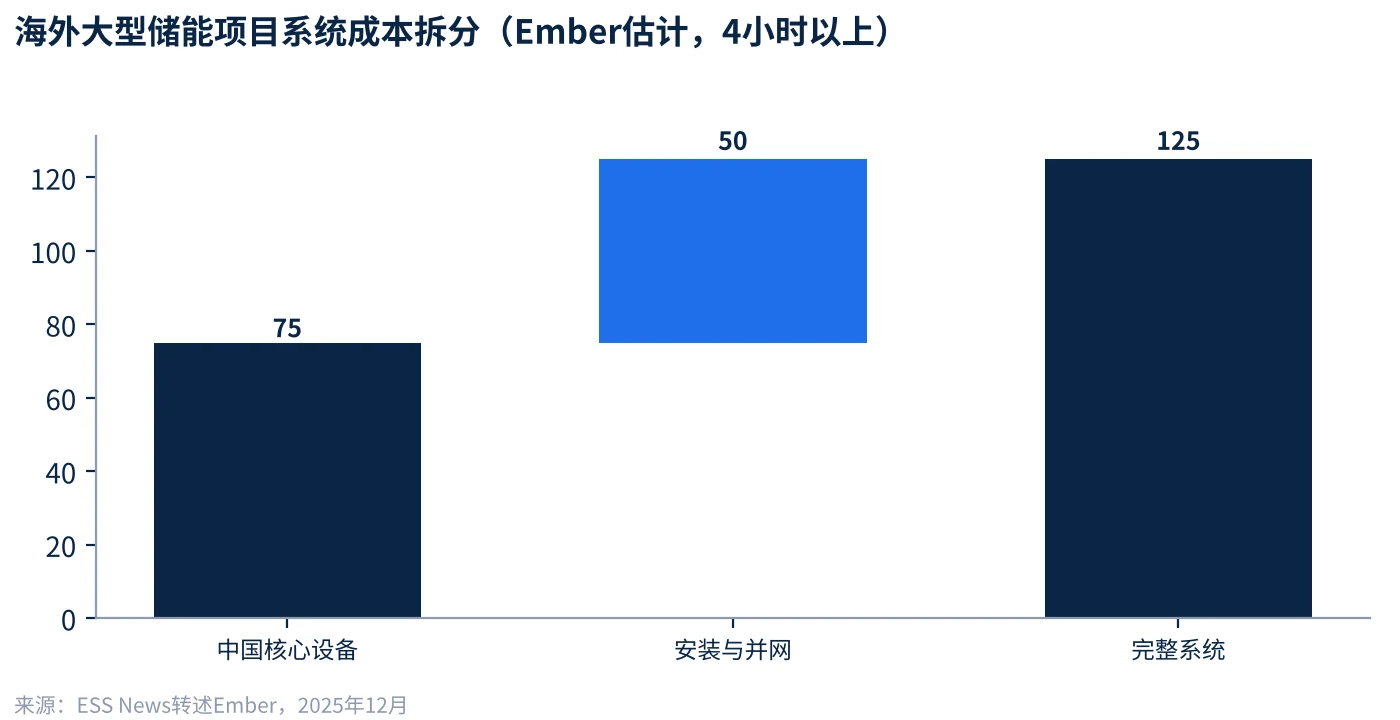
价格方面,我们没有找到可靠的公开PCS单价。可参考的是系统层面:Ember估计2025年10月,在中国与美国之外的4小时以上大型项目,完整系统约125美元/kWh,其中来自中国的核心设备约75美元/kWh,安装与并网约50美元/kWh。BNEF称2025年固定式储能电池组均价70美元/kWh,较2024年下降45%。电芯价格下降意味着PCS在总成本中的占比、以及集成商对PCS的降价压力会同时上升(九眼AI判断,未找到PCS占比的权威数据)。
五、监管与认证:先把清单对齐,再谈价格
Intertek列出的主要体系如下。具体项目以当地电网公司和认证机构要求为准。
| 区域 | 常见要求 | 说明 |
|---|---|---|
| 北美 | ANSI/UL 1741(含SA)、IEEE 1547/1547.1、CSA C22.2 No.107.1、UL 9540、UL 1699B、FCC | 大型项目还可能涉及UL 347A/B/C(中压变流) |
| 欧洲 | CE标志,配IEC 62109-1/-2、IEC 62477-1 | 各国并网规则另行要求 |
| 全球 | 澳大利亚、非洲、亚洲、南美等各国并网规则评估 | Intertek页面未列出具体规则号 |
| 通信 | SunSpec CSIP、IEEE 2030.5 | 部分市场用于用户侧并网通信 |
构网(grid-forming)能力正从加分项变为准入条件。ESS News标题称欧洲正推动对1MW以上新建储能强制构网能力,我们未能抓取全文,具体门槛与时间表请以官方网络规则文本为准。美国Intertek CEA则指出构网逆变器在高可再生能源渗透地区使用增加。
六、风险:关税、FEOC与网络安全
| 风险 | 等级 | 说明 |
|---|---|---|
| 美国关税与FEOC | 高 | 对华储能电池关税叠加:一份报道称2025年约40.9%、2026年约58.4%;另一份称约37.5%升至约55%,两者不一致。FEOC要求2026年开工项目非中国成分比例不低于55%。 |
| 欧盟/立陶宛网络安全限制 | 高 | 欧盟限制向来自中国等「高风险」国家的逆变器提供EU资金;立陶宛自2025年5月起限制远程控制。预计主要覆盖获资金的大型项目。 |
| 价格竞争 | 中 | 电芯降价带动系统价格下行,集成商对PCS压价(九眼AI判断)。 |
| 认证周期 | 中 | 北美UL体系与欧洲CE/IEC并行测试,周期较长(九眼AI判断)。 |
| 汇率与回款 | 中 | 本篇未检得PCS专项汇率数据(九眼AI判断)。 |
| 构网要求提高 | 低到中 | 对具备技术积累的厂商是机会,对仅有跟网型产品的厂商是门槛(九眼AI判断)。 |
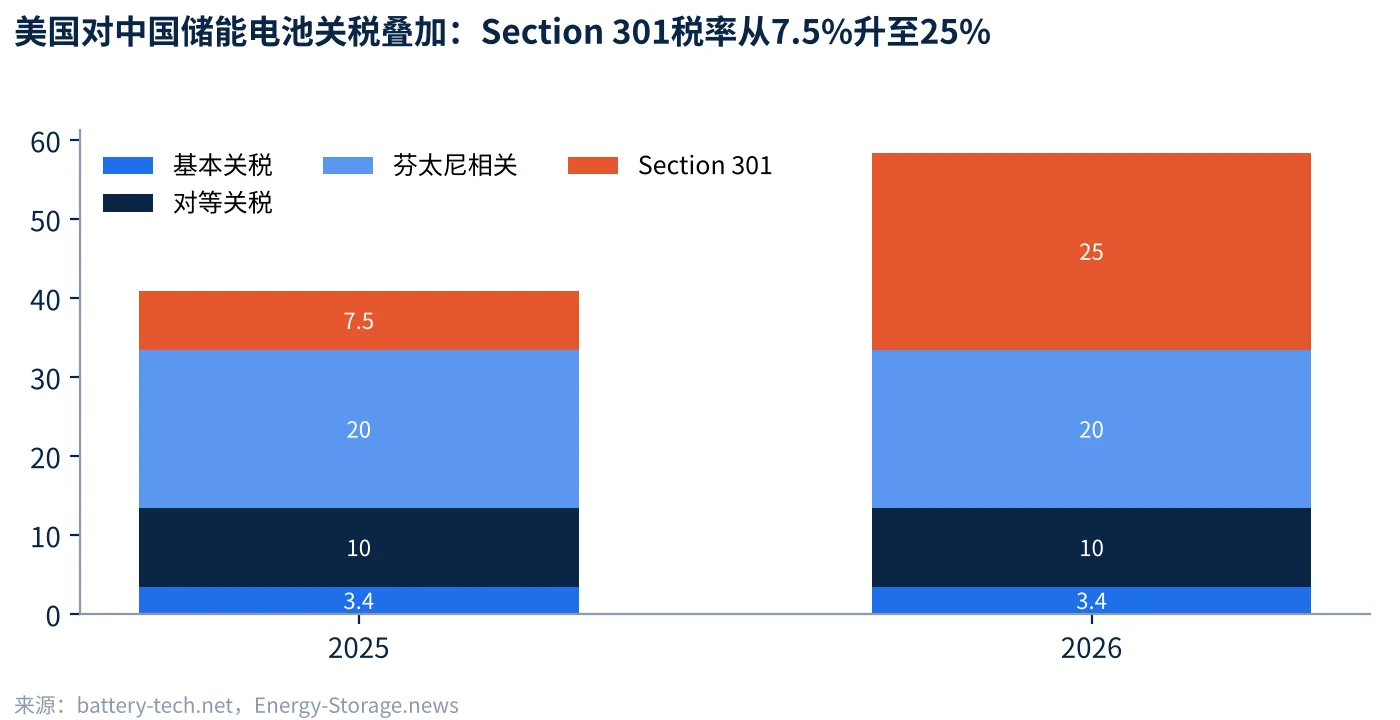
Intertek CEA称美国对逆变器的关税最高可达45%,并认为项目层面影响小于电池与组件成本;DOE于2026年1月20日的报告检查约30台逆变器,未发现隐藏的恶意无线设备,并将电网层面风险评为低。这说明政策风险更多来自合规与采购决策,而非单一的技术结论。
七、买家如何选型:一条推演路径
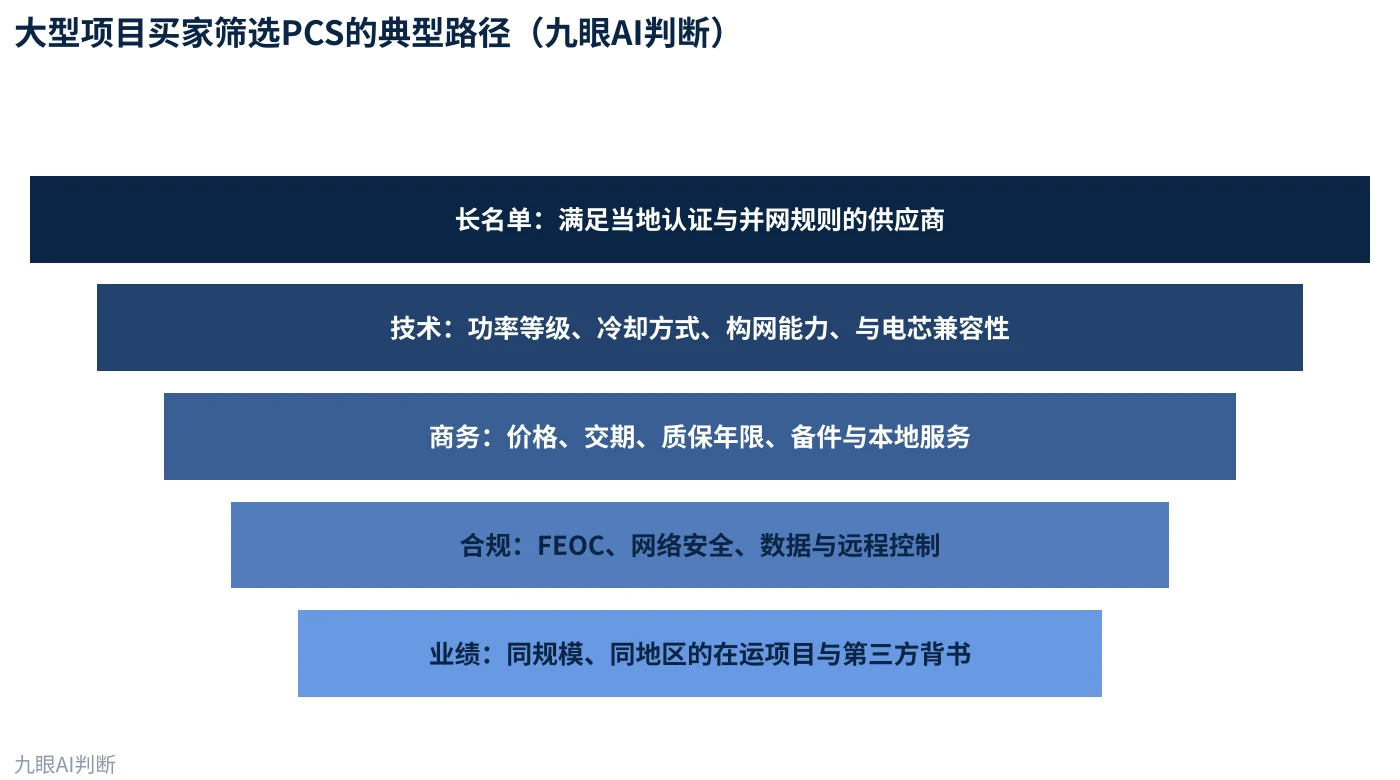
| 维度 | 评分(1–5,九眼AI判断) | 依据 |
|---|---|---|
| 需求增长 | ●●●●● | IEA:2025新增108GW,+40% |
| 中国以外市场空间 | ●●●●○ | 美国、澳洲、欧洲增量明显,但政策分化 |
| 准入门槛 | ●●○○○ | 认证与并网规则多,周期长(越高越友好) |
| 价格压力 | ●●○○○ | 电芯与系统降价(越高越友好) |
| 政策确定性 | ●●○○○ | 关税、FEOC、网络安全限制(越高越友好) |
评分为九眼AI基于公开资料的主观判断,不是统计结果,也不构成投资建议。
赛道吸引力评分为九眼AI判断,5分最有利;仅供内部讨论。
八、一个观察:买家搜索「PCS supplier buyer guide」时看到什么
我们用美国地区的网络搜索检索了英文词「energy storage PCS supplier buyer guide」,这是单次样本,不代表所有地区、时间或账号。返回9条结果,按标题与域名粗略归类:厂商产品页3条(Hitachi Energy两条,Delta EMEA一条);媒体或榜单类文章约3条(如「Top 10 BESS Suppliers and Battery Storage Brands in China」等);企业电子画册1条;供应商选型/RFP聚合页与博客各1条。中国PCS厂商官网在这一页没有直接出现。
这一观察有限,但提示一件事:买家在早期搜索时,更容易看到国际品牌的产品页和第三方榜单,而不是中国制造商官网。官网若缺少参数表、认证清单和项目案例,AI回答时也很难引用。
九、90天自查清单
| 时间 | 事项 | 产出 |
|---|---|---|
| 第1–30天 | 整理产品页:功率档、冷却方式、构网能力、与主流电芯兼容性 | 每个型号一页英文规格页 |
| 第1–30天 | 公布认证清单:UL 1741、UL 9540、CE、IEC 62109/62477-1及并网规则报告 | 认证页,附证书编号与有效期 |
| 第31–60天 | 补充项目案例:地区、规模、运行年限、可核实的客户背书 | 3–5个案例页 |
| 第31–60天 | 回答买家问题:FEOC、网络安全、远程控制与数据存放 | FAQ与合规说明页 |
| 第61–90天 | 在英文搜索与AI回答中抽样检查自己的可见度 | 关键词清单与截图记录 |
| 第61–90天 | 补齐海外服务信息:备件、质保、本地服务伙伴 | 服务网络页 |
方法与局限
本文使用公开网页资料,取数时间为2026年10月。IEA、InfoLink、Wood Mackenzie、Ember、BNEF的数据由pv magazine、ESS News、Energy-Storage.news等媒体转述,我们未能取得原报告全文。PCS市场规模来自两份付费报告的公开摘要,范围不同且方法未公开;科华、盛弘的排名为企业自述。数据缺口:(1)未找到中国储能变流器的海关专项出口统计(HS 8504.40下未细分储能),SMM曾披露整体逆变器出口:2026年1–5月累计约43.1亿美元、同比增30%,年份为按发布时间推断,且不含储能细分;(2)未找到PCS单价与PCS在系统成本中的占比;(3)美国关税叠加数字各来源不一致;(4)欧洲构网规则全文未能抓取。评分、矩阵和选型路径为九眼AI判断。
免责声明:本报告基于公开信息整理,仅供行业研究与商业参考,不构成投资、法律或采购建议;数据以原始出处为准,使用前请核实。
延伸阅读
所属行业全景
- 中国储能系统出海深度研究行业全景 · 储能
同一行业的其他细分品类
- 储能柜出海:从“卖得动”到“被选中”细分品类 · 储能柜
参考来源
- IEA Global Energy Review 2026(电池储能)
- pv magazine USA,Global battery additions reached 108 GW in 2025
- pv magazine,Global ESS shipments hit 286 GWh(InfoLink)
- pv magazine,Sungrow storage overtakes inverters in 2025
- pv magazine USA,Wood Mackenzie inverter ranking
- Spherical Insights,Power Conversion System Market
- Marketintelo,Battery PCS Market
- Intertek,Inverter and Converter testing
- pv magazine USA,U.S. inverter market faces policy, supply headwinds(Intertek CEA)
- IEA,Inverter supply chains and cybersecurity
- Energy-Storage.news,FEOC与关税
- battery-tech.net,U.S. Raises Section 301 Duties on Chinese ESS Batteries
- ESS News,Energy storage in 2025: Year in review
- ESS News,欧洲构网规则(仅标题)
- 科华数据新闻稿(自述)
- Sinexcel新闻稿(自述)
- SMM,逆变器出口