 九眼科技
INDUSTRY OVERVIEW / 行业全景 · 逆变器
中国逆变器出海深度研究
海外是利润更高的主战场,但“可信赖的供应商”正在被重新定义
核心观点
逆变器是中国光伏产业链上出海利润率最高、竞争格局最集中的环节之一:全球出货约一半在中国以外,头部企业的外销毛利率高于内销。但这一环节同时是欧洲“经济安全”审查的焦点——欧盟已宣布逐步在受资助项目中淘汰中国高风险逆变器。出海的竞争,正在从产品性能转向信任、合规与本地化。
- 海外约占全球出货的一半:2025 年全球出货 682.1 GW
据第三方行业报告,2025 年全球光伏逆变器出货 682.1 GW(+16.8%),其中中国占 52.5%,亚太(除中国)占 17.9%,欧洲占 12.8%,美洲占 12.1%。也就是说,中国以外市场的出货合计约占 47.5%。
- 出口保持增长:2026 年一季度 168 亿元,同比增长 38%
2025 年 1–7 月中国逆变器出口 371 亿元(+9%),欧洲与亚洲合计占约 75%;2026 年 1–3 月累计出口 168.14 亿元(+38.36%),1–5 月出口额累计 43 亿美元(+24.4%)。
- “量降价升”:出口数量下降,出口金额仍在增长
2026 年 5 月出口 457.8 万台,同比下降 25%,出口金额 9.4 亿美元,同比增长 9.95%;1–5 月累计出口数量下降 11%、金额增长 24.4%。单台价值量上升,反映产品结构向工商业、户用和储能倾斜。
- 出海是利润来源:德业股份外销毛利率 40.4%,高于整体
德业股份 2025 年营收 122.24 亿元,外销占比约 80%;整体毛利率 38.13%,外销毛利率 40.44%。阳光电源 2026 年上半年海外收入占比升至 73.40%(上年同期 58.30%)。
- 最大的新变量是“安全审查”:欧盟将逐步淘汰高风险逆变器
欧盟委员会 2026 年 5 月 4 日宣布,将在欧盟资金支持的能源项目中逐步淘汰来自“高风险”国家的逆变器;2026 年 11 月起评估推进中的项目,2027 年 4 月起新合同全面适用。华为与阳光电源被点名作为欧洲依赖的中国逆变器供应商。
- 品牌可见度:英文榜单大多是安装商的“货架”,不是市场的“排名”
我们抽查的三份英文逆变器内容均出自安装商或带有推广性质的页面:推荐的品牌基本等同于作者自己销售的品牌。同一款产品在不同国家的榜单中,排名与出场几乎完全不同。
一、全球市场:出货稳步增长,约一半在中国以外
据智研咨询引述的行业数据,2025 年全球光伏逆变器出货 682.1 GW,同比增长 16.8%;中国国内出货约 357.8 GW(+16.2%),占全球的 52.5%(中国报告网)。这一统计口径是“出货”,与海关的“出口”不同,后者统计的是跨境交易金额。
2025 年全球逆变器出货约一半在中国以外,亚太(除中国)最大
2025 年全球光伏逆变器出货的区域占比(%)
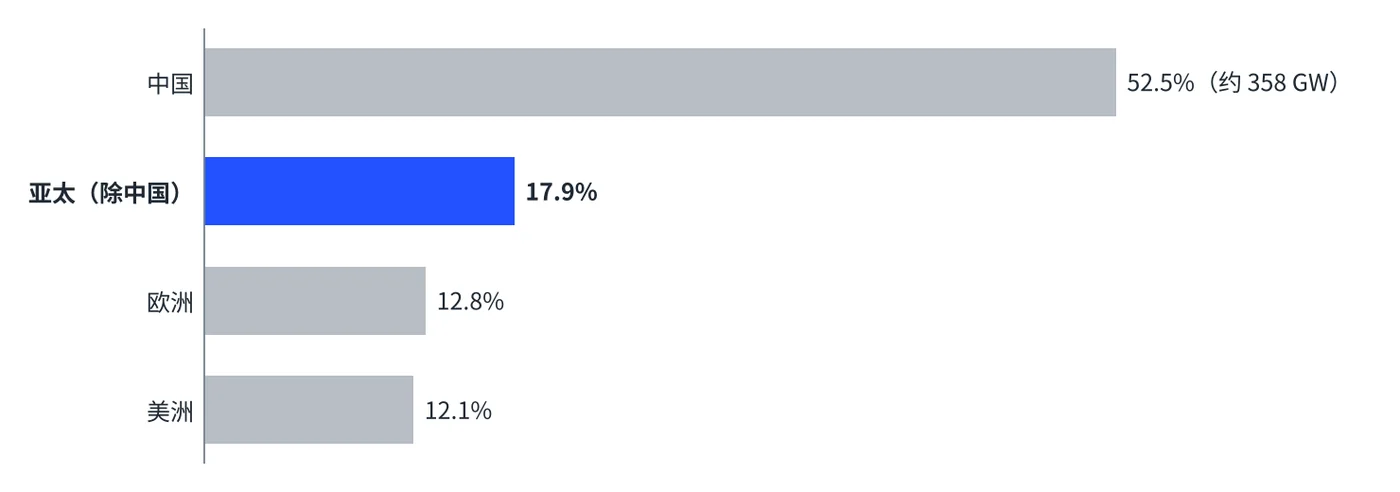
资料来源:智研咨询行业研究报告,经中国报告网转引;四个区域合计 95.3%,其余约 4.7% 原文未说明
需求端的变化值得关注。 Wood Mackenzie 在 2025 年 12 月的预测中认为,全球光伏逆变器需求在 2025 与 2026 年都会收缩,原因是中国、欧洲和美国的不确定性(pv magazine USA)。与此同时,储能逆变器(PCS)与混合逆变器是增长更快的部分,这是出口“量降价升”的结构性原因(见下节)。
二、中国出口:区域分化,量降价升
海关数据显示,2025 年 1–7 月,中国逆变器出口 371 亿元,同比增长 9%;欧洲 146 亿元(占 39%),亚洲 134 亿元(占 36%),拉丁美洲 37 亿元(−19%),非洲 28 亿元(+38%),大洋洲 14 亿元(+32%)(智研咨询)。
欧洲与亚洲合计占出口约 75%,非洲和大洋洲增速最快
2025 年 1–7 月中国逆变器出口额(亿元)及同比
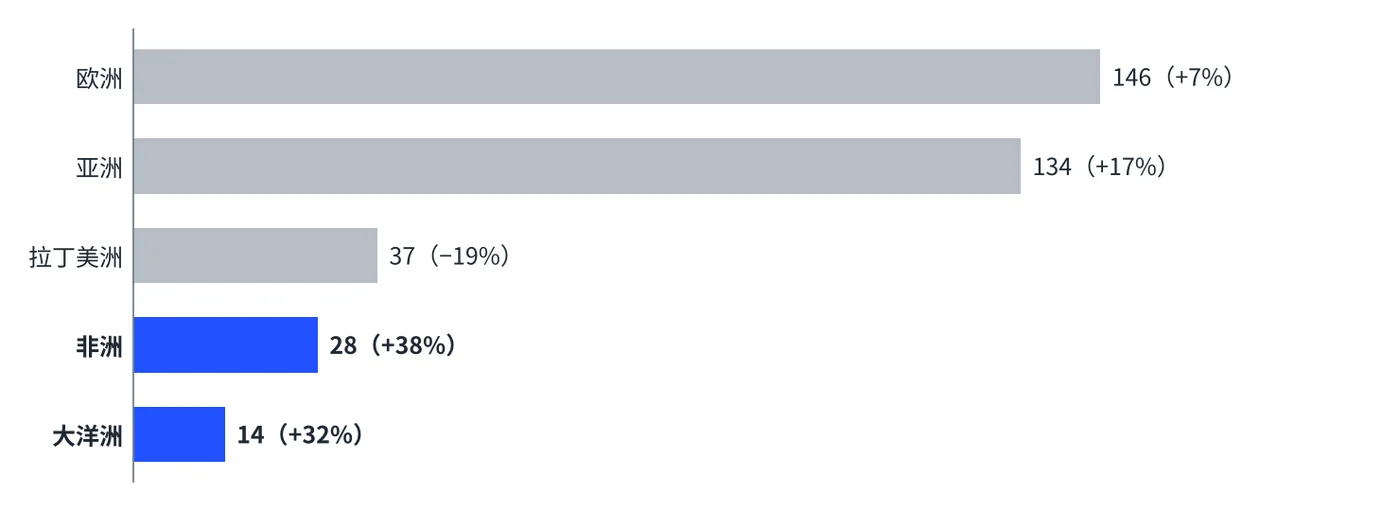
资料来源:智研咨询整理的海关总署数据,2025 年 1–7 月累计 371 亿元(+9%);欧洲与亚洲合计占比为九眼AI 加总
2026 年出口明显提速,但有放缓迹象。 2026 年 1–2 月累计出口 116.8 亿元(+52.3%),3 月单月 52.02 亿元(+15.09%),1–3 月累计 168.14 亿元(+38.36%)(券商月度跟踪;东方财富研报)。5 月出口金额 9.4 亿美元(+9.95%),数量 457.8 万台(−25%)(智通财经引中金报告)。
出口增速逐月放缓,且数量与金额出现背离
2026 年中国逆变器出口金额同比增速(%)
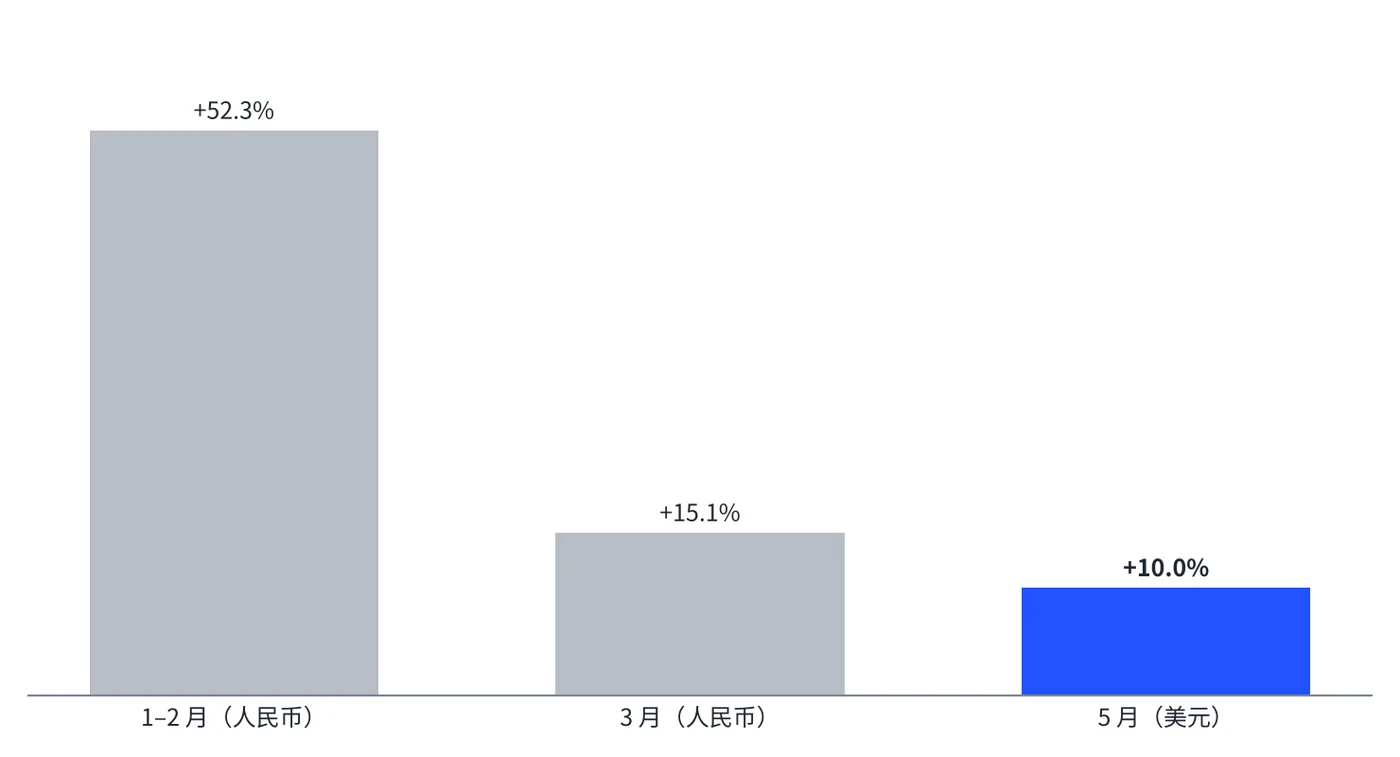
资料来源:海关总署数据,经券商月报与智通财经引中金报告整理;1–2 月、3 月为人民币口径,5 月为美元口径,仅用于趋势对比,不可直接相加
2026 年 3 月中国逆变器出口分区域
| 区域 | 出口额(亿元) | 同比 | 环比 |
|---|---|---|---|
| 欧洲 | 20.93 | +18.00% | +5.09% |
| 亚洲 | 16.63 | +0.78% | −21.33% |
| 非洲 | 4.74 | +30.70% | −18.57% |
| 拉丁美洲 | 4.59 | +10.24% | −2.37% |
| 大洋洲 | 4.51 | +237.86% | +15.44% |
| 北美洲 | 1.24 | −39.92% | −30.83% |
资料来源:东方财富研报引海关总署数据,九眼AI 整理。单月数据波动较大,仅作方向参考。
三、目的地与壁垒:欧洲仍是第一大市场,但门槛不再只是产品
从国家来看,荷兰是欧洲的转口枢纽,占对欧出口的 47%;德国 1–7 月 27.1 亿元(+55%);亚洲方面,东南亚合计 31.1 亿元(+59%),印度 22.4 亿元(+3%),巴基斯坦 17.2 亿元(−17%),阿联酋 12.4 亿元(+57%),沙特 10.7 亿元(+29%);非洲的尼日利亚 8.0 亿元(+126%),南非 7.5 亿元(持平);拉美的巴西 22.2 亿元(−37%)。
新兴增长点在东南亚、中东与尼日利亚,巴西与巴基斯坦回落
2025 年 1–7 月中国逆变器对主要目的地出口额(亿元)
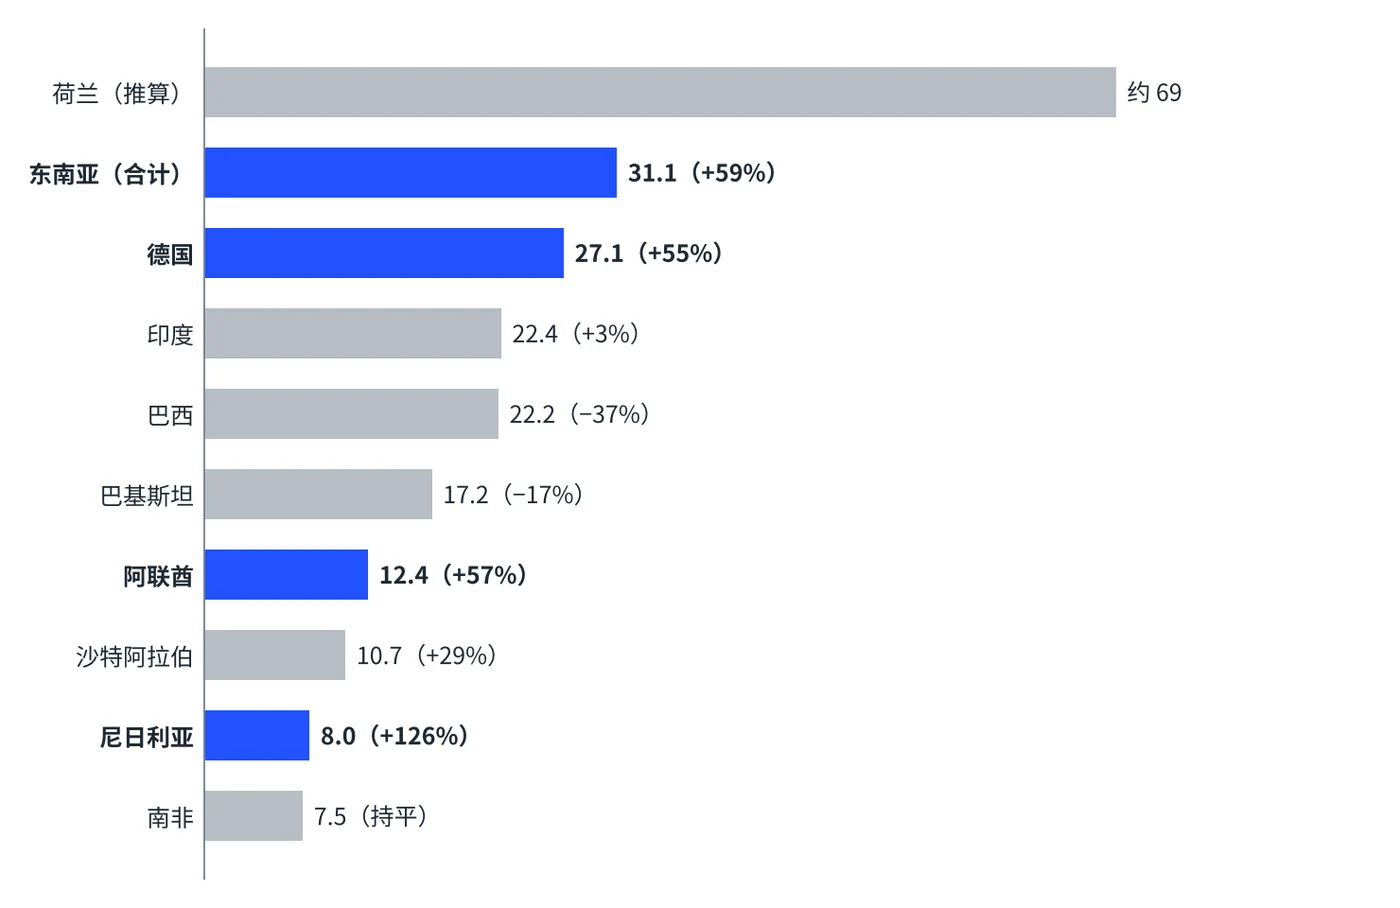
资料来源:智研咨询整理的海关总署数据;荷兰为占欧洲出口 47% 的九眼AI 推算(146 × 47% ≈ 69);东南亚为区域合计
| 市场 | 最新信号 | 对中国企业的影响 |
|---|---|---|
| 欧盟 | 2026 年 5 月 4 日宣布,将在欧盟资金支持的能源项目中逐步淘汰来自“高风险”国家的逆变器;2026 年 11 月起评估推进中项目,2027 年 4 月起新合同全面适用;欧盟估计,换用非高风险供应商,会使项目总成本上升不到 2%(逆变器约占大型光伏电站成本的 5%);日本、韩国、瑞士与美国被视为可替代来源(Euronews) | 政策主要针对受欧盟资金支持的项目,不是对整个市场的禁令;但会影响项目开发商的采购偏好,并可能带动成员国跟进(立陶宛已有限制) |
| 亚太与中东 | 东南亚、阿联酋、沙特、伊拉克等持续高增长(见上图) | 价格和渠道关系是核心,品牌与本地服务的差异化空间大 |
| 非洲 | 2025 年 1–7 月出口 +38%,尼日利亚 +126% | 户储与离网需求兴起,渠道驱动型市场 |
| 大洋洲 | 澳大利亚 2026 年 3 月出口同比 +237.86% | 受家用电池补贴带动,混合逆变器与储能逆变器需求集中 |
| 北美洲 | 2026 年 3 月出口 1.24 亿元(−39.92%) | 规模小、波动大,政策与关税因素不确定 |
关于欧盟措施的范围与时点,以 Euronews 2026 年 5 月 4 日报道为准;该措施通过现有资金条款与项目审查执行,并非新立法。
四、竞争格局:双寡头领先,二线品牌在“储能+逆变器”上分化
Wood Mackenzie 对 23 家制造商按 ESG、售后服务、研发、供应链稳定性、制造经验等八项标准的评分排名中,2025 年上半年前十依次为:华为(93.9 分)、阳光电源(93.7 分)、SMA、Fronius、锦浪(Ginlong/Solis)、固德威、TMEIC 与 SolarEdge(并列)、艾罗(Aiswei/Solplanet)、Enphase;前十合计占全球市场份额 71%(pv magazine USA)。按企业数量,前十中有 5 家来自中国,5 家来自海外;所有前十企业均提供 20 年以上的质保延长选项。
| 层级 | 代表企业 | 出海特征与最新数据 |
|---|---|---|
| 头部 | 华为、阳光电源 | 阳光电源 2026 年上半年海外收入占比 73.40%(上年同期 58.30%),累计毛利率 35.9%(+1.5 个百分点);其储能毛利率受碳酸锂涨价、竞争加剧和人民币升值压制(第一财经) |
| 第二梯队(组串式与混合) | 锦浪、固德威、古瑞瓦特、德业、艾罗、Sofar | 德业股份 2025 年营收 122.24 亿元、外销占比约 80%、外销毛利率 40.44%(同比 −3.95 个百分点);2026 年上半年储能电池包收入增长 244.12%(界面新闻) |
| 微型逆变器 | 禾迈、昱能 | 禾迈股份 2026 年上半年营收增长约 77%,但净亏损 1.64 亿元(据第一财经) |
| 海外品牌 | SMA、Fronius、SolarEdge、Enphase | 在“可信赖、本地化”叙事中被视为欧美项目的替代选项 |
各公司数据来自第一财经、界面新闻的公开报道;第一财经文章中的“十一家公司合计营收”单位表述存在疑点,本报告未采用。
这个行业的核心矛盾是:头部很强,但“出海溢价”越来越依赖信任。 外销毛利率高于内销是中国逆变器企业最重要的出海逻辑,而欧盟的新政策恰恰在冲击这一溢价的来源——客户对供应商的信任。
五、海外买家的采购路径:户用靠安装商,大型电站靠可融资性与合规
| 买家类型 | 最在意什么 | 典型信息来源 |
|---|---|---|
| 户用安装商与分销商 | 稳定性、保修与售后响应、App 与监控、与电池的兼容、价格与库存 | 同行口碑、分销商网站、安装商自己的对比文章 |
| 工商业 EPC 与业主 | 效率与可靠性、系统方案、本地服务、能否接入储能 | EPC 推荐、案例、行业榜单与 AI |
| 大型电站开发商与 IPP | 可融资性、制造商评级、质保、供应链与网络安全合规 | 银行尽调、Wood Mackenzie 等机构评级 |
| 政府与受公共资金支持的项目 | 供应商资质、网络安全与“经济安全”审查 | 招标与资金条件 |
九眼AI 分析框架,基于公开信息归纳。
对于户用与小型工商业,购买决策几乎由安装商完成。 安装商会推荐自己熟悉、库存充足、售后顺畅的品牌,并习惯把这种偏好写成网站内容——这正是生成式引擎抓取的来源之一,下一节会展开。
六、AI 搜索可见度诊断:榜单是安装商的“货架”,不是市场的“排名”
我们抽查了三份英文“最佳逆变器品牌”内容。它们都有明确的商业属性,推荐的品牌几乎等同于作者销售的品牌。
英文“最佳逆变器品牌”内容抽查(2026 年 10 月检索)
| 抽查内容 | 品牌数 | 观察 |
|---|---|---|
| IPS News:Top 10 Best Solar Inverter Manufacturers in China 2026 | 10 | 华为、阳光电源、古瑞瓦特、固德威、德业、SRNE、Sineng、锦浪、INVT、Sofar;文中带有指向 JSBESS 和 Sofar 官网的链接,Sofar 是唯一带自家官网链接的上榜品牌 |
| Trexon:Huawei vs Sungrow vs SMA(马来西亚) | 3 | 比较华为、阳光电源、SMA;作者是安装服务商,套餐默认使用锦浪逆变器,华为、阳光电源为升级选项,且声明不供应 SMA |
| Bridgeway Power:Best Solar Inverter Brands India 2026 | 5 | Enphase、Fronius、古瑞瓦特、固德威、锦浪;作者是印度的光伏安装商;华为、阳光电源、德业未出现 |
这是小样本抽查,不等同于对 AI 引擎的实测。对榜单中品牌的国别,仅在网页自身明确标注时采用,其余按公开常识处理并已在文中说明。
三个发现
- 榜单是“货架”,不是“排名”。 三份内容的推荐顺序都与作者的销售组合一致;同一个品牌在不同国家的榜单中,可能是第一名,也可能完全缺席。
- 中国品牌常被放在“性价比”位置,欧美品牌被放在“可靠性”位置。 在印度的榜单里,Enphase 与 Fronius 排在前两位;在马来西亚的比较里,SMA 被描述为“适合对稳定性要求极高的商业项目”。对中国品牌,“便宜”与“可靠”需要同时被证明。
- “网络安全”正在成为新的问题类型。 欧盟对高风险逆变器的政策把一类全新的问题带入了搜索:某品牌的数据流向何处、固件由谁控制、能否进入受公共资金支持的项目等。目前这类问题的权威答案很少,是主动做内容的机会。
逆变器企业的 GEO 内容清单(按买家问题组织)
| 买家问题 | 需要提供的可引用内容 | 目的 |
|---|---|---|
| 这个品牌的数据与固件是否安全? | 数据流向说明、固件更新机制、本地化数据存储与第三方安全评估摘要 | 回应“经济安全”与网络安全审查 |
| 保修和售后在我所在国家靠谱吗? | 按国家整理的保修条款、替换流程、本地服务网点与响应时间 | 解决安装商的“最后一公里”顾虑 |
| 和 SMA、Fronius、Enphase 比,差异在哪? | 参数对比、第三方评测与 Wood Mackenzie 类评级的公开页面 | 占住对比类问题 |
| 能否与我选的电池和监控平台兼容? | 兼容性清单(按电池品牌与型号)、API 文档 | 降低选型风险 |
| 有没有本国认证与并网合规? | 按国家整理的并网规范与认证清单 | 满足监管与保险要求 |
七、风险地图
| 风险 | 现状 | 应对方向 |
|---|---|---|
| 欧洲“经济安全”审查 | 欧盟 2026 年 11 月起评估推进中项目,2027 年 4 月起新合同全面适用;立陶宛已有限制 | 提供数据与固件透明度,争取第三方安全评估,并探索本地化生产与组装 |
| 出口数量下降 | 2026 年 5 月出口 −25%,1–5 月累计 −11% | 把增长建立在储能逆变器与工商业等高价值产品上,而不是单靠量 |
| 储能业务毛利压力 | 阳光电源储能毛利受原料、竞争与人民币升值影响 | 区分逆变器与储能的定价策略,避免用储能拖累整体 |
| 区域集中度 | 欧洲与亚洲合计约占出口的 75% | 扩大非洲、中东、大洋洲的渠道布局 |
| 微逆与新品牌亏损 | 禾迈 2026 年上半年营收增长 77% 但净亏损 | 控制扩张节奏,优先海外渠道与品牌建设的长期投入 |
| 品牌与渠道依赖 | 安装商的偏好决定了榜单与采购 | 把安装商培训、认证与内容共建做成固定动作 |
八、行动建议:把“安全与信任”做成产品的一部分
- 对欧洲,先回答“安全”问题。 提前准备数据流向、固件、云服务和本地化合规的公开说明,而不是等客户问到时才补材料。
- 把高价值的储能逆变器与混合逆变器作为出海主力。 出口数据已经显示量降价升,价值量提升的是这类产品。
- 在非洲、中东、东南亚与大洋洲建立“渠道+内容”的双轮布局。 这些市场增长更快,购买决策更依赖本地分销商与安装商。
- GEO:为安装商提供“可被引用”的内容。 安装商是榜单与对比文章的主要作者;为他们提供参数对比、兼容性清单与案例,就是在影响下游的 AI 答案。
- 抢占“网络安全与合规”类问题。 这类问题目前缺少权威答案,先提供结构化的、可被第三方引用的信息,就能占据话语位置。
研究方法与数据来源
本报告使用公开数据:海关总署数据的二次整理(经券商、咨询机构与媒体转述)、Wood Mackenzie 排名(经 pv magazine 转述)、上市公司业绩披露与媒体报道。2025 年全球出货数据来自智研咨询报告的转引;荷兰对欧出口额为九眼AI 推算,已在文中注明。2026 年出口增速口径在人民币与美元之间不同,仅用于趋势对比。AI 可见度部分为 2026 年 10 月的小样本内容抽查,不代表对 AI 引擎的系统实测。本文不构成投资建议。
延伸阅读
新能源板块的细分品类研究
- 储能柜出海:从“卖得动”到“被选中”细分品类 · 储能柜
- 储能变流器(PCS)出海:全球年增108GW的需求,门槛正从价格转向合规与电网性能细分品类 · 储能变流器 PCS
- 光伏跟踪支架出海:134 GW的全球出货,中国厂商只有一席,门槛在认证与可用率证据细分品类 · 光伏跟踪支架
- 直流快充桩出海:全球公共快充约220万个,买家先看合规与运维,再看价格细分品类 · 直流快充桩
参考来源
- 中国报告网:光伏逆变器行业发展趋势(2025 年出货 682.1 GW)
- pv magazine USA:Wood Mackenzie 逆变器排名
- 智研咨询:2025 年 1–7 月逆变器出口数据
- 券商月度报告:2026 年 1–2 月逆变器出口
- 东方财富研报:2026 年 1–3 月逆变器出口
- 智通财经:中金 5 月逆变器出口跟踪
- Euronews:欧盟将禁止高风险逆变器
- 第一财经:逆变器与储能公司 2026 年上半年业绩
- 界面新闻:德业股份 2025 年业绩
- IPS News:Top 10 Best Solar Inverter Manufacturers in China 2026
- Trexon:Huawei vs Sungrow vs SMA Malaysia 2026
- Bridgeway Power:Best Solar Inverter Brands India 2026