 九眼科技
INDUSTRY OVERVIEW / 行业全景 · 锂电池与电芯
锂电池与电芯出海研究
2025 年锂电池出口 767 亿美元,宁德时代海外毛利率比国内高 7 个点;但英文“Top 10”榜单里,一半以上是卖家自己写的
核心观点
锂电池与电芯是中国制造业里“规模最大、集中度最高、但内容最混乱”的出海赛道:据海关数据,2025 年中国锂离子电池(HS 85076000)出口 767.40 亿美元,进口仅 23.3 亿美元;SNE Research 称 2025 年全球动力电池装机 1,187 GWh(+31.7%),宁德时代占 39.2%,中国六家企业合计约 70.4%;宁德时代 2025 年海外收入 1,296.4 亿元,占 30.60%,毛利率 31.44%,高于国内的 24.00%。但在抽查的英文“Top 10”榜单里,我们遇到的三份页面均由电池卖家发布或带推广性质,其中两份把自己放进榜单。
- 2025 年出口 767.40 亿美元,进口 23.3 亿美元
据海关数据(HS 85076000,涵盖动力、储能与消费类锂离子电池,智研咨询引用):2025 年出口 767.40 亿美元,进口约 23.3 亿美元,进出口总额 790.7 亿美元(+24.4%)。2024 年出口曾小幅下降。该口径为全部锂离子电池。
- 德国与美国是前两大目的地,越南、荷兰、韩国居后
据中国能源报(2025-08-18)引海关数据:2025 年上半年出口 341.02 亿美元(+25.14%),出口量 21.56 亿只(+17.6%);德国 65.15 亿美元(+11.5%,占 19.1%),美国 59.98 亿美元(+18.6%,占 17.6%);沙特、澳大利亚、匈牙利、智利增长三位数。
- 全球装机 1,187 GWh,中国六家企业约占 70%
SNE Research(经 CnEVPost,2026-02):宁德时代 39.2%,比亚迪 16.4%,LG 新能源 9.2%,中创新航 5.3%,国轩高科 4.5%,SK On 3.7%,松下 3.7%,亿纬锂能 2.6%,三星 SDI 2.4%,蜂巢能源 2.4%;中国六家合计约 70.4% 为本文计算。
- 宁德时代海外毛利率 31.44%,国内 24.00%
2025 年收入 4,237 亿元(+17.04%),归母净利润 722 亿元(+42.28%);海外收入 1,296.4 亿元,占 30.60%;电池销量 661 GWh(+39.16%),其中动力 541 GWh、储能 121 GWh;储能毛利率 26.71%,动力电池系统 23.84%。
- 储能是海外新增长点:2025 年海外储能订单与合作 353 GWh(+94%)
据 CESA 部分统计(智研咨询引用),欧洲 67 GWh(19.3%,+64.6%)、澳大利亚 64.3 GWh(18.6%,+472.6%)、美国 52.4 GWh(15.1%,−19.7%)、中东 41.7 GWh(12%,+83.7%)。该口径为订单与合作容量,不是海关出口。
- 欧盟《电池法》时间表是硬门槛,英文榜单则是软门槛
据 Baker McKenzie:2027 年 2 月 18 日起电动车电池护照强制,2027 年 8 月 18 日起尽职调查政策须到位并经认证机构验证;抽查 3 份英文“Top 10”页面均由电池卖家发布或带推广性质,且两份把发布者自己放进榜单。
一、全球市场:中国企业占据装机的七成,利润集中在龙头
SNE Research 数据(经 CnEVPost,2026-02)显示,2025 年全球电动车电池装机 1,187 GWh,较 2024 年 901.4 GWh 增长 31.7%;宁德时代 464.7 GWh(39.2%)、比亚迪 194.8 GWh(16.4%)、LG 新能源 108.8 GWh(9.2%)、中创新航 62.8 GWh(5.3%)、国轩高科 53.5 GWh(4.5%)、SK On 44.5 GWh(3.7%)、松下 44.2 GWh(3.7%)、亿纬锂能 31.3 GWh(2.6%)、三星 SDI 28.9 GWh(2.4%)、蜂巢能源 28.5 GWh(2.4%);前十合计 89.4%(CnEVPost)。按页面数字计算,中国六家(宁德、比亚迪、中创新航、国轩、亿纬、蜂巢)合计约 70.4%,韩国三家约 15.3%,日本一家 3.7%;“其他”的 10.5% 未拆分。
宁德时代占全球动力电池装机的 39.2%
2025 年全球电动车电池装机份额(%)
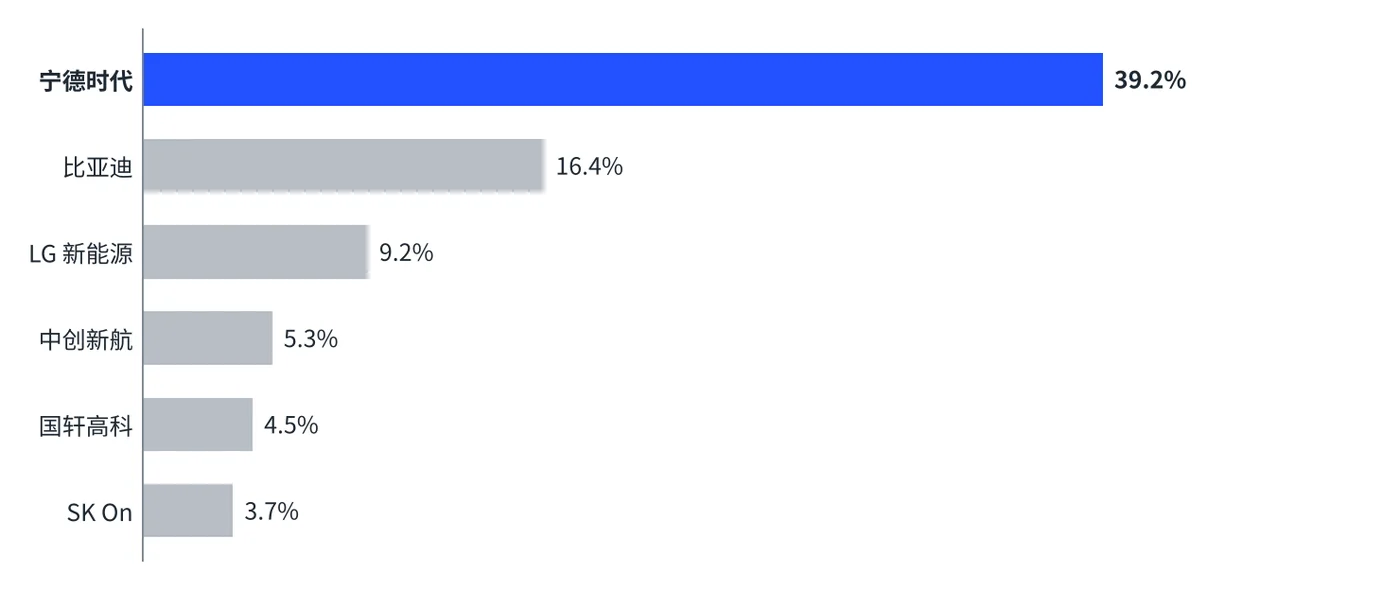
资料来源:SNE Research,经 CnEVPost:宁德时代 39.2%,比亚迪 16.4%,LG 新能源 9.2%,中创新航 5.3%,国轩高科 4.5%,SK On 3.7%;全球装机 1,187 GWh(+31.7%);该口径为电动车电池,不含储能与消费类
龙头的盈利来自规模与海外溢价:宁德时代 2025 年收入 4,237 亿元(+17.04%),归母净利润 722 亿元(+42.28%);海外收入 1,296.4 亿元,占 30.60%,毛利率 31.44%,国内业务 24.00%;储能毛利率 26.71%,动力电池系统 23.84%(CarNewsChina)。
宁德时代:海外业务毛利率比国内高约 7 个点
宁德时代 2025 年毛利率(%)
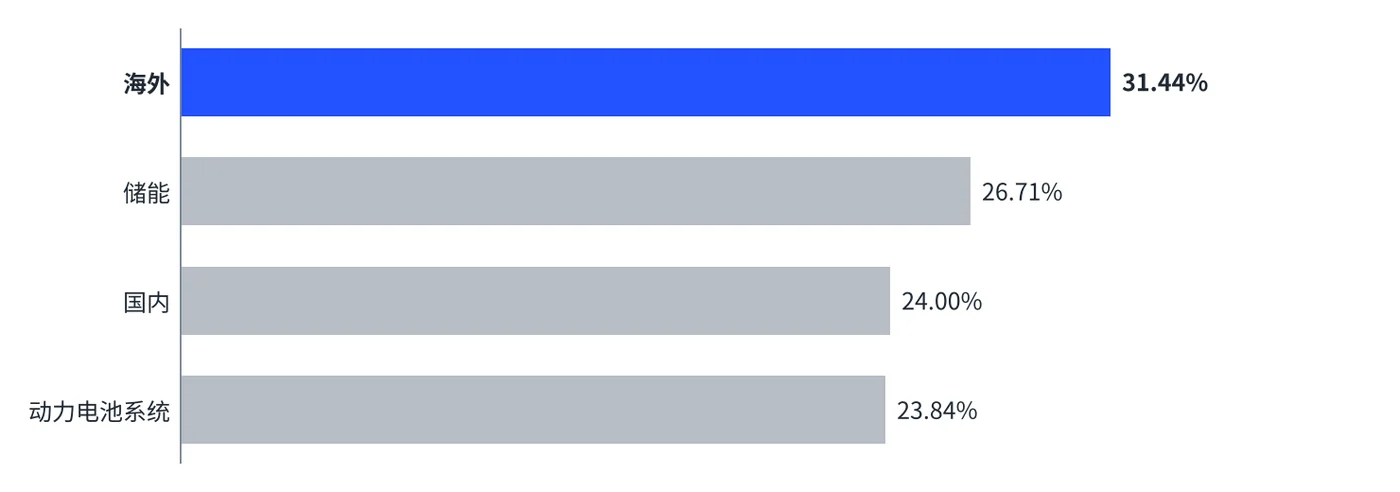
资料来源:CarNewsChina 引宁德时代 2025 年报:海外 31.44%,储能 26.71%,国内 24.00%,动力电池系统 23.84%;单一企业,不代表全行业
对出口企业的含义:海外毛利更高、增长在储能,但龙头已经在欧洲与东南亚建厂;中小电芯企业要靠储能、细分化学体系与服务争取空间,而不是只比价格。
二、中国出口:规模已达 767 亿美元,增长主要来自储能与欧洲
据智研咨询引用的海关数据(HS 85076000,涵盖动力、储能与消费类锂离子电池),2025 年中国锂离子电池出口 767.40 亿美元,进口 23.3 亿美元,进出口总额 790.7 亿美元(+24.4%,该增速针对进出口总额,不是出口);2024 年出口曾小幅下降(智研咨询)。进出口之比约 33 倍为本文按 767.4÷23.3 计算。
锂电池出口约为进口的 33 倍
2025 年中国锂离子电池进出口额(亿美元,HS 85076000)
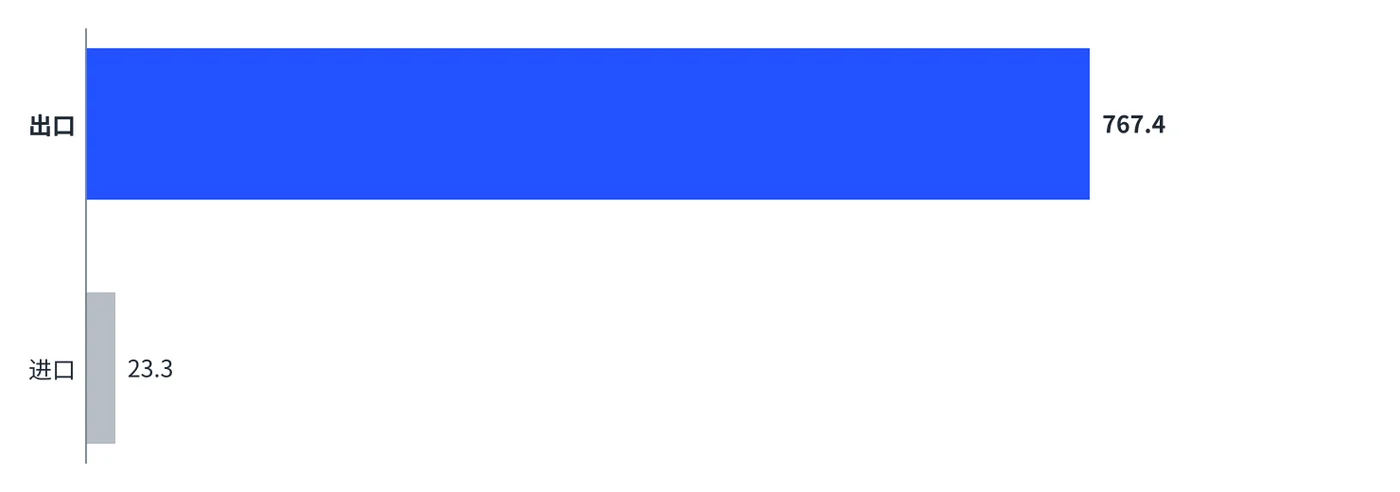
资料来源:海关数据,智研咨询引用:出口 767.40,进口 23.3(原文 2.33 十亿美元);约 33 倍为本文计算;该口径涵盖动力、储能与消费类
中国能源报(2025-08-18)引海关数据称,2025 年 1–6 月出口 341.02 亿美元(+25.14%),出口量 21.56 亿只(+17.6%);福建(88.5 亿美元,约占 26%)、广东、江苏、上海、安徽、浙江六省市合计超过 80%(中国能源报)。
数据局限:全年增速未直接给出;动力电池与储能电池未分列;“其他类”电池 1–6 月为 45.6 GWh(+174.6%)被文章归因于储能,但标签为“其他”而非“储能”。
三、目的地与壁垒:德国与美国居前,储能订单流向欧洲、澳洲与中东
2025 年中国储能电池海外订单与合作:欧洲、澳洲、美国居前
2025 年海外储能订单与合作容量(GWh)
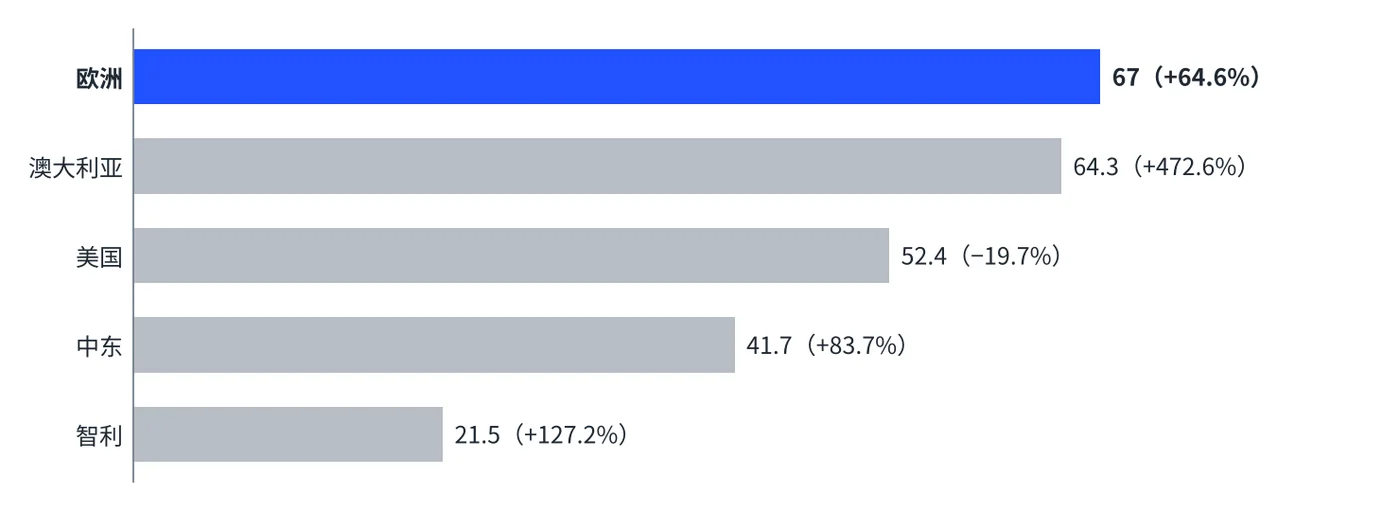
资料来源:CESA 部分统计,智研咨询引用:欧洲 67(+64.6%),澳大利亚 64.3(+472.6%),美国 52.4(−19.7%),中东 41.7(+83.7%),智利 21.5(+127.2%);合计 346 GWh(+90%);订单与合作容量,不是海关出口
主要市场信号
| 市场 | 信号 | 对中国企业的含义 |
|---|---|---|
| 德国与欧洲 | 2025 年 1–6 月对德国出口 65.15 亿美元(+11.5%,占 19.1%);欧洲储能订单 67 GWh | 需求最大,同时受《电池法》规制 |
| 美国 | 1–6 月对美国出口 59.98 亿美元(+18.6%);储能订单 52.4 GWh(−19.7%) | 出口金额仍增长,但储能订单下降,政策不确定 |
| 越南、荷兰、韩国 | 居 1–6 月目的地第 3–5 位 | 东南亚是制造链,荷兰是欧洲门户 |
| 澳大利亚、中东、智利 | 储能订单分别 64.3、41.7、21.5 GWh,增速三位数 | 新兴储能市场,对价格与交付敏感 |
| 匈牙利、沙特 | 1–6 月对匈牙利、沙特增长三位数 | 海外产能与项目带动出口 |
1–6 月为海关金额,储能订单为 CESA 容量统计,二者不可直接比较。
在法规壁垒方面,Baker McKenzie 的汇总显示,欧盟《电池法》(2023/1542)适用于在欧盟市场投放的所有电池,不论产地:2024 年 8 月起要求 CE 标志,2027 年 2 月 18 日起电动车电池护照强制,2027 年 8 月 18 日起尽职调查政策须到位并经认证机构验证;2025 年 12 月欧委会曾提议将 EPR 授权代表要求推迟至 2035 年,尚未生效(Baker McKenzie)。时间表可能调整,以官方文本为准。
四、竞争格局:中国六家占约七成,日韩龙头份额下降
国际一侧是 LG 新能源、SK On、三星 SDI 与松下;中国一侧是宁德时代、比亚迪、中创新航、国轩高科、亿纬锂能、蜂巢能源,以及储能领域的海辰、瑞浦兰钧等。按 SNE 页面,中国六家占约 70.4%,日韩四家合计约 19%;前十合计占 89.4%。
核心矛盾:产能与份额已经决定性领先,但国内价格竞争激烈、毛利率低于海外;而海外市场正在通过法规、本地化与政策重新设门槛。
五、海外买家的采购路径:整车厂、储能集成商与分销商
| 买家类型 | 最在意什么 | 典型信息来源 |
|---|---|---|
| 整车厂与 Tier 1 | 安全、一致性、认证、长期交付、碳足迹与可追溯 | 长期供应商名单、审核、联合开发 |
| 储能集成商与项目开发商 | 循环寿命、LCOS、认证、交付期、售后 | 招标、展会、行业榜单 |
| 分销商、集成与定制厂商 | 型号覆盖、价格、MOQ、认证 | B2B 平台、展会、搜索引擎 |
| 消费类与小功率品牌 | 价格、认证、运输合规 | 平台与代理 |
九眼AI 分析框架,基于公开信息归纳。
在中小型买家一侧,“电芯供应商榜单”常是搜索的起点,这也是榜单内容被卖家写成广告的原因。
六、AI 搜索可见度诊断:榜单由卖家写成,且把自己放进去
与前面多数赛道“中国品牌缺席”不同,锂电池榜单里中国品牌几乎都在前列;问题在于谁在写榜单、写榜单的人在做什么生意。
英文锂电池榜单抽查(2026 年 10 月检索)
| 抽查内容 | 品牌数 | 观察 |
|---|---|---|
| IPS News:Top 10 Best Solar Lithium Battery Cell Brands in China (2026)(2025-11-19) | 10 | 宁德、比亚迪、亿纬、中创新航、国轩等;署名“WB News”,无方法与来源;正文直接对买家喊话,并链接到一家电池商业站点,推广性质明显 |
| CM Batteries:Top Lithium-Ion Battery Manufacturers(2025-08-05) | 11(标题称 10) | 宁德、比亚迪、LG 新能源、松下、SK On 等;发布者 CM Batteries 是定制电池包厂商,把自己列为第 11 项,称其走“定制创新”路线 |
| Grepow:Top 10 Lithium Battery Manufacturers in China(2026-10-02) | 10 | 宁德、比亚迪、中创新航、国轩、亿纬等;发布者 Grepow 是电池厂,排第 10,页面声明“并非严格按装机、收入或产能排名” |
这是小样本抽查,不等同于对 AI 引擎的系统实测。页面性质依据署名与页面内容判断,页面本身未明确确认。
三个发现
- 榜单的前几位几乎一致(宁德、比亚迪),分化出现在后面。从第 3 位起,亿纬、中创新航、国轩、瑞浦、海辰等名字的顺序在不同页面里各不相同;对 AI 来说,除龙头外的“中国电芯供应商”没有稳定的答案。
- 卖家把自己放进榜单。CM Batteries 排第 11、Grepow 排第 10,都在“Top 10”结尾处出现自己;这类页面会让 AI 把卖家当作“榜单上的电芯企业”。
- 没有任何页面回答买家真正关心的合规与安全问题。欧盟《电池法》的护照、碳足迹与尽职调查,是出口企业可以用内容占住的空白。
锂电池企业的 GEO 内容清单(按买家问题组织)
| 买家问题 | 需要提供的可引用内容 | 目的 |
|---|---|---|
| LFP 与 NMC 电芯怎么选?循环寿命差别多大? | 化学体系对比表、循环寿命测试数据与测试条件 | 占住“化学体系 + 应用”长尾问题 |
| 中国电芯供应商怎么筛选,哪些通过认证? | UN38.3、IEC 62619、UL 等认证清单与报告 | 进入合格供应商核验 |
| 欧盟《电池法》对进口电池有哪些要求? | 电池护照、碳足迹、尽职调查的合规说明与时间表(以官方为准) | 降低欧洲买家的合规疑虑 |
| 储能电芯的 LCOS 与质保怎么看? | 质保条款、衰减曲线、案例与第三方测试 | 进入储能集成商的选型阶段 |
| 从中国采购电芯的流程、MOQ 与运输合规? | 采购流程、MOQ、危险品运输说明 | 降低采购摩擦 |
七、风险地图
| 风险 | 现状 | 应对方向 |
|---|---|---|
| 欧盟《电池法》 | 2027 年 2 月护照、8 月尽职调查;适用所有投放欧盟的电池 | 提前建立数据采集、碳足迹与尽职调查体系 |
| 美国市场 | 储能订单 −19.7%,但 1–6 月出口额仍 +18.6% | 分散市场,发展欧洲、澳洲与中东 |
| 价格内卷 | 国内毛利率 24.00%,低于海外 31.44% | 提高海外与储能占比,做差异化 |
| 榜单与信息污染 | 卖家自评榜单、推广稿混杂 | 用客户案例、第三方认证和测试数据建立可信度 |
| 数据口径 | 出口为 HS 85076000 全口径,储能为订单容量 | 对外披露数据时说明口径 |
| 运输与安全合规 | 锂电池属于危险品运输,认证要求高 | 保留认证与运输文件,写成公开说明 |
八、行动建议:把“认证、测试数据与欧盟合规”做成内容资产
- 把认证做成可检索页面。UN38.3、IEC 62619、UL 与对应测试报告编号,标注适用型号。
- 公开循环寿命与安全测试数据。写清测试条件,让 AI 可直接引用,而不是只给“高性能”等形容词。
- 写一页欧盟《电池法》合规说明。护照、碳足迹、尽职调查的准备进度与时间表,以官方文本为准。
- 按应用写选型指南。储能、两轮车、工具、通信备电等的化学体系与参数选择。
- 避免自评榜单。用客户案例与第三方认证,而不是自己写“Top 10”。
研究方法与数据来源
本报告使用公开数据:海关数据(HS 85076000,智研咨询引用)、中国能源报(2025-08-18,引海关与行业联盟数据)、CESA 部分统计(智研咨询引用)、SNE Research(经 CnEVPost)、宁德时代 2025 年业绩(CarNewsChina 转述)、Baker McKenzie 对欧盟《电池法》的汇总,以及英文榜单页面。全年出口增速未直接取得;进出口之比与中国六家合计份额为本文推算;CESA 数据为订单与合作容量,不是海关出口。欧盟《电池法》时间表可能调整,以官方文本为准。榜单性质依据署名与页面内容判断,页面本身未明确确认。AI 可见度部分为 2026 年 10 月的小样本内容抽查,不代表对 AI 引擎的系统实测。本文不构成投资建议。
延伸阅读
新能源板块的细分品类研究
- 储能柜出海:从“卖得动”到“被选中”细分品类 · 储能柜
- 储能变流器(PCS)出海:全球年增108GW的需求,门槛正从价格转向合规与电网性能细分品类 · 储能变流器 PCS
- 光伏跟踪支架出海:134 GW的全球出货,中国厂商只有一席,门槛在认证与可用率证据细分品类 · 光伏跟踪支架
- 直流快充桩出海:全球公共快充约220万个,买家先看合规与运维,再看价格细分品类 · 直流快充桩
参考来源
- 智研咨询:2025 年中国锂离子电池进出口与储能海外订单
- 中国能源报:2025 年上半年锂电池出口
- CnEVPost:Global EV battery market share in 2025
- CarNewsChina:CATL 2025 results
- Baker McKenzie:EU Sustainable Batteries Regulation
- IPS News:Top 10 Best Solar Lithium Battery Cell Brands in China
- CM Batteries:Top Lithium-Ion Battery Manufacturers
- Grepow:Top 10 Lithium Battery Manufacturers in China