 九眼科技
PRODUCT DEEP DIVE / 细分品类 · 大型与非标轴承
大型与非标轴承出海:约50亿美元的回转支承赛道,赢在「图纸与文档」
回转支承、风电轴承与定制替换件的市场口径、竞争格局、买家选型路径与官网信息自查
核心观点
- 回转支承全球约47.9–50亿美元,口径只能并列看
MarketsandMarkets估计2025年50亿美元、2032年74亿美元(CAGR 5.8%);Report Prime为47.9亿美元与71.5亿美元(CAGR 5.9%)。两家机构量级接近,但都是付费报告摘要,细分口径不透明。
- 增长在大直径和风电
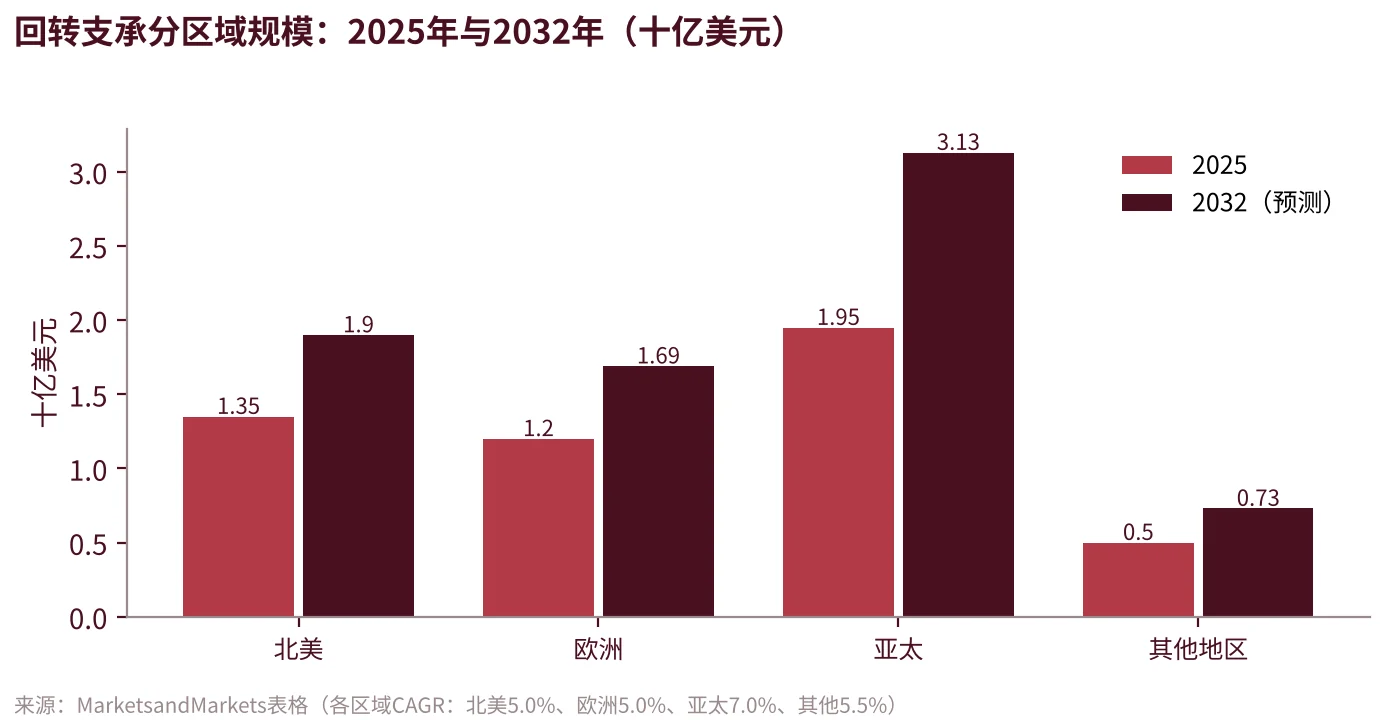
MarketsandMarkets称2米以上大直径档增长最快,可再生能源(风电)是增速最快的终端;建筑与物料搬运仍是最大终端。亚太2025年19.5亿美元,占该机构总量约39%(据表格计算)。
- 风电轴承是更大的相邻赛道,且中国供应占比高
Intel Market Research估计2024年风电轴承52.4亿美元、2032年86.2亿美元(CAGR 6.4%),并称中国占全球54%;该页面自身存在口径不一致,数据需谨慎引用。
- 出口统计没有大型与非标轴承的专项口径
我们能核实的是整体:2025年一季度中国轴承出口20.5万吨、同比增长8.7%。回转支承、风电主轴轴承的出口额与目的地,本文未找到可核实的公开数据。
- 买家的第一道门槛是技术资料,不是价格
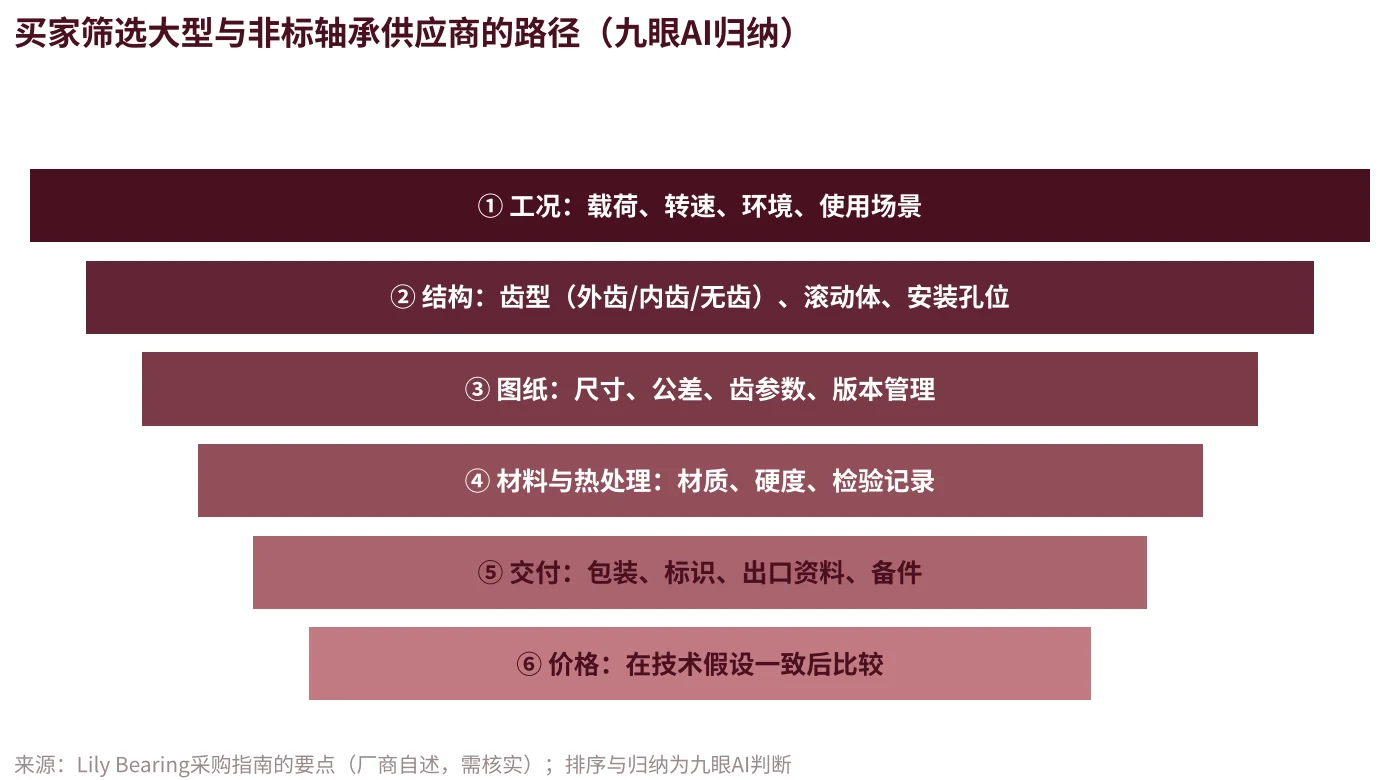
据一家回转支承厂商自述的采购指南,买家应先确认载荷、安装、齿型、环境与替换背景,再比较价格;图纸、尺寸、齿参数、材料与检验文件,是报价前就要对齐的信息。
一、市场规模:两个口径,同一个量级
大型与非标轴承没有统一的统计口径。最常被引用的是「回转支承(slewing bearing / slewing ring)」,应用于起重机、挖掘机、高空作业平台、盾构机与风机偏航变桨。我们并列了两家机构,并附上全球轴承总盘子作为参照。
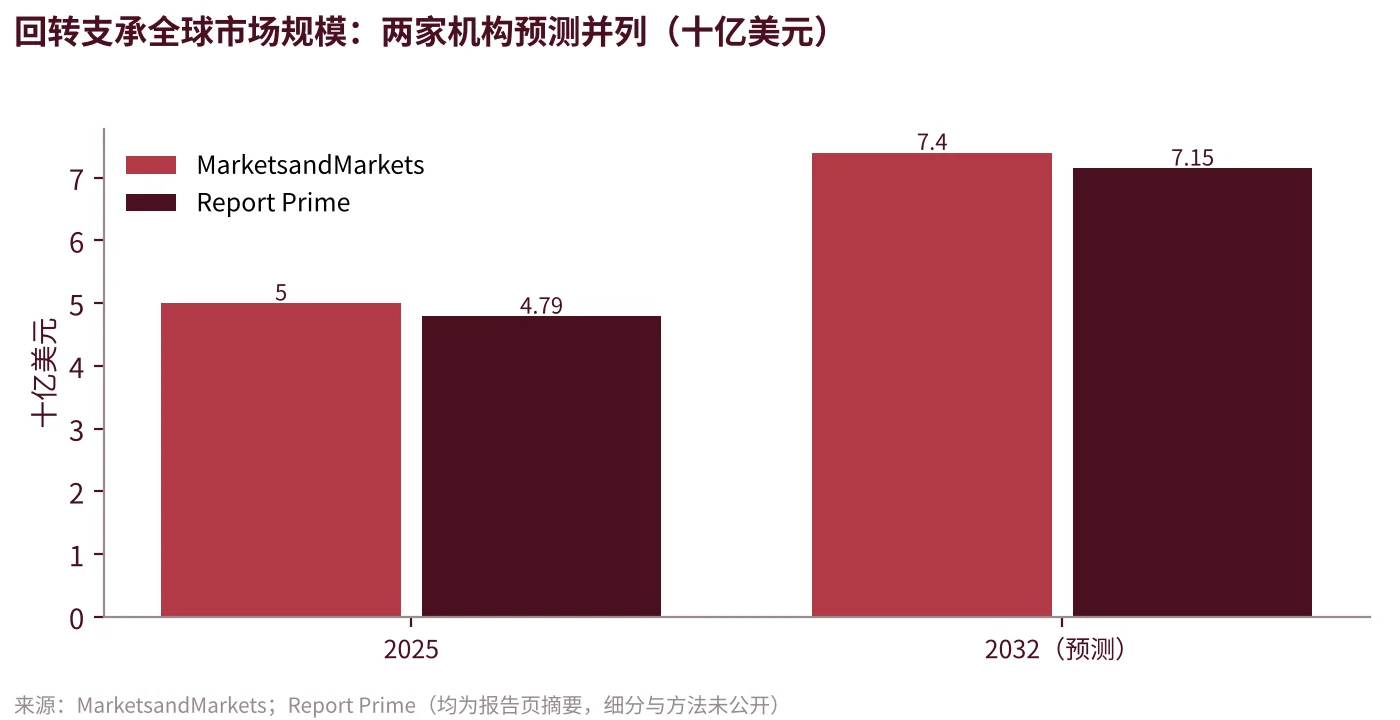
把50亿美元放进全球轴承总盘子看:Arizton估计2025年全球轴承市场为487.9亿美元,2031年620.1亿美元(CAGR 4.08%)。两者口径不同、机构不同,简单相除只能得到「约十分之一」的粗略印象(九眼AI推算,仅作量级参考)。回转支承增速(5.8%)高于总盘(4.1%),说明大型件是轴承里增长更快的一块。
二、区域结构:亚太已是最大单一板块
MarketsandMarkets给出的区域拆分显示,亚太2025年为19.5亿美元,预计2032年31.3亿美元,CAGR 7.0%,是唯一明显高于全球均值的区域;北美与欧洲均为CAGR 5.0%。对出海制造商而言,这意味着「亚太之外」的增量更依赖替换需求和本地化供应,而不是新增装机。
应用结构上,MarketsandMarkets称建筑与物料搬运是主导终端,风电增长最快;按类型,球式回转支承份额最大,滚子式增长最快;按直径,0.5–2米的中型件份额最大,2米以上增长最快。该页面未给出分项百分比。
三、出口与贸易:只有总量,没有大型件专项
新华网引用行业数据:2025年一季度中国轴承出口20.5182万吨,同比增长8.7%,其中3月出口6.8366万吨,同比增长25.3%;2024年行业营收2,315亿元(+6.2%),产量337亿套(+17.3%)。同一报道提到风电领域的高端进展:去年3月全球首台25兆瓦级风电主轴轴承及齿轮箱轴承下线,刷新单机容量纪录。
一份厂商博客(山东某轴承企业,引用海关数据,未标注原始出处,且单位明显有误)称2024年出口目的地按数量领先的是印度、美国、德国、韩国、墨西哥。我们只采信这个排序的方向,并且这是全部轴承的口径,不是大型件。回转支承、风电主轴轴承的出口额与目的地,本文没有找到可核实的专项统计。
四、竞争格局:国际龙头占信任,中国厂商占响应
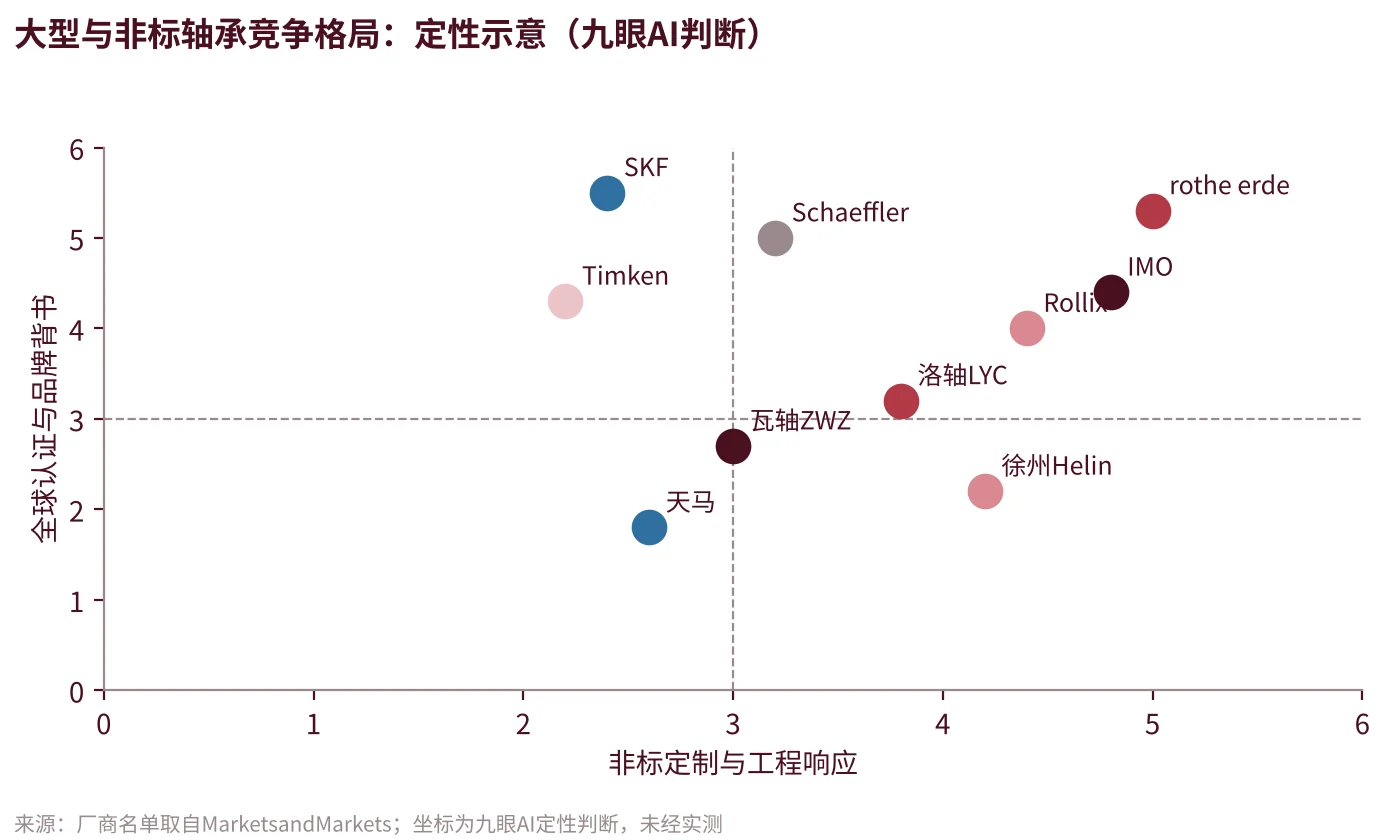
MarketsandMarkets列出的15家主要厂商包括thyssenkrupp rothe erde、SKF、Schaeffler、Timken、NSK、NTN、Liebherr、IMO、Rollix,以及中国的瓦轴(ZWZ)、洛轴、徐州Helin、天马等。Intel MR称风电轴承领域Schaeffler、SKF、NTN三家合计份额超过46%(页面口径,需复核)。下图为九眼AI基于公开信息的定性判断,不是统计排名,也不代表任何单一企业的评级。
五、价值链与非标流程:技术文档本身就是产品
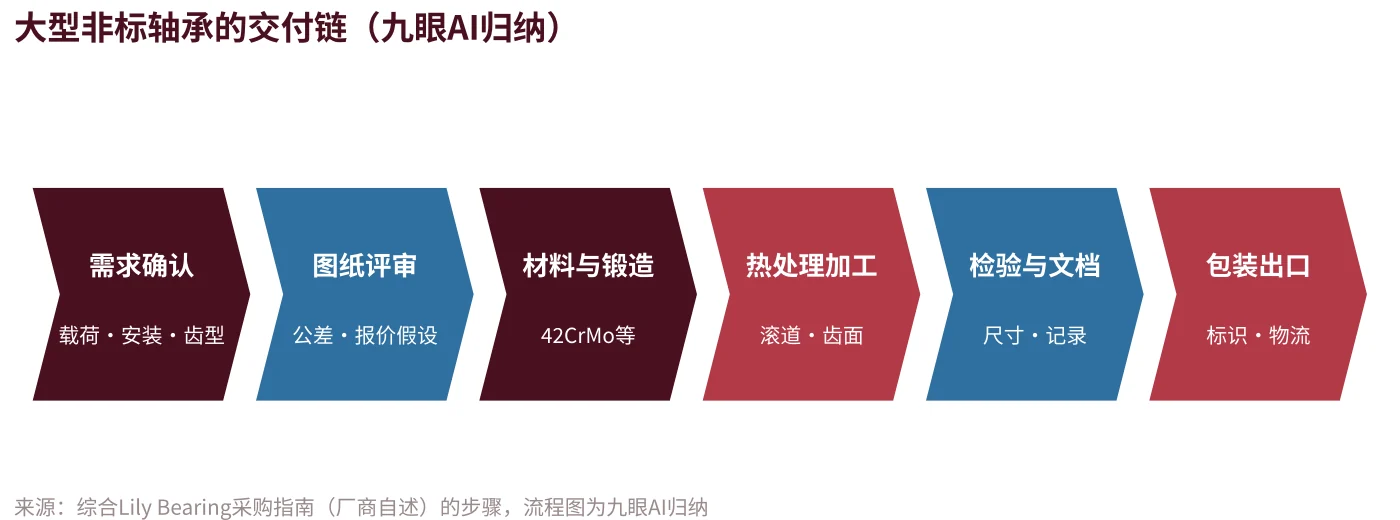
该厂商博客列出的环件材料选项为42CrMo、50Mn或440C不锈钢,并强调:报价应反映图纸评审结果,写清尚未确认的事项;不同厂商的报价必须基于相同齿型、滚动体与安装设计才可比;磨损或无图纸的替换件需要更多往返沟通。文中没有提及具体认证或检测方法,也没有给出交期,这些需要买家逐项向厂商索取。
六、买家如何选:先对齐资料,再比价格
| 维度 | 评分(1–5,九眼AI判断) | 依据 |
|---|---|---|
| 市场增速(回转支承) | ●●●○○ | CAGR约5.8%,略高于总盘4.1% |
| 大型件增量(>2米/风电) | ●●●●○ | 两项均为机构口径下增速最快的细分 |
| 统计透明度 | ●●○○○ | 缺少大型件出口专项统计 |
| 非标交付难度 | ●●○○○ | 图纸、文档与检验要求多,周期长 |
| 官网信息的差异化空间 | ●●●●○ | 选购内容多为厂商博客与目录,独立可核实资料少(见下一章) |
评分为九眼AI基于公开资料的主观判断,不是统计结果,也不构成投资建议。
以上评分为「九眼AI判断」,满分5分,难度与风险类维度分数越低表示越难;评分仅供讨论,不构成投资或经营建议。
七、风险热力表
| 风险 | 等级 | 说明 |
|---|---|---|
| 口径不一 | 高 | 机构间定义、直径档与终端范围不同,易拿错对标 |
| 缺少专项出口数据 | 高 | 无法用海关数据验证目的国与价格带 |
| 贸易政策与关税 | 中 | 本文未检索到轴承专项关税数据,需按目的国单独核实 |
| 认证与资料不全 | 中 | 买家要求图纸、材质与检验记录,缺失会延长询价周期 |
| 价格竞争 | 中 | 总体轴承出口量增而价格承压(行业报道,数据需复核) |
| 技术迭代(风电大型化) | 低 | 大兆瓦机型对主轴轴承提出新要求,利好有能力的厂商 |
八、一个观察:买家搜索路径上的内容构成
我们用英文搜索「how to choose slewing bearing buyer guide ISO 281 raceway hardness gear module load calculation supplier」,只看了首页结果标题:出现的主要是厂商产品目录(TGB、WCB、LYC、PSL等)、两篇同一厂商网站的选型博客、一篇关于四点接触回转支承载荷分布的学术论文,以及一个第三方托管的展示页。我们只打开并核实了其中一篇厂商博客。这是单次样本,不代表所有检索环境和AI助手的回答。它的启示是:买家查「怎么选」时,可引用的多是目录与厂商自述,而不是独立的选型资料;能把工况问卷、图纸规范和检验文件清单写清楚的企业,有机会成为被引用的资料来源。
九、90天自查清单
| 周期 | 动作 | 验收标准 |
|---|---|---|
| 0–30天 | 把询价所需资料做成公开的「询价清单」:载荷、安装、齿型、环境、替换件铭牌信息 | 买家能用一页纸准备好询价资料 |
| 30–60天 | 公开典型型号的结构参数表(直径档、齿型、滚动体)与材料/热处理说明,标明哪些由客户确认 | 参数与可选项一致,且可核实 |
| 60–90天 | 发布检验文件示例、包装与标识要求、2–3个按工况写的替换案例 | 案例有机型、工况、更换周期,不夸大 |
方法与局限
本报告基于公开网页整理,检索与抓取时间为2026年10月。市场规模来自MarketsandMarkets、Report Prime、Intel Market Research与Arizton的报告页摘要,均为付费报告的公开部分,方法与细分未公开,且部分页面数据自相矛盾,已在文中标注;未找到回转支承或大型轴承的专项海关出口数据,也未找到可核实的认证与关税清单(数据缺口);厂商博客内容为自述,未经独立验证;所有评分、坐标与交付链为九眼AI判断;搜索观察为单次样本,仅查看了首页结果标题。
免责声明:本报告基于公开信息整理,仅供行业研究与商业参考,不构成投资、法律或采购建议;数据以原始出处为准,使用前请核实。
延伸阅读
所属行业全景
- 轴承出海研究行业全景 · 轴承
参考来源
- MarketsandMarkets, Slewing Ring Bearing Market
- Report Prime, Slewing Bearings Market
- Intel Market Research, Wind Power Bearings Market
- Arizton, Bearing Market 2025-2030
- 新华网,一季度我国轴承出口量同比增长8.7%(2025-05-22)
- Shandong Bard Bearing(厂商博客),China's Rolling Bearing Import and Export 2024
- Lily Bearing(厂商博客),How to choose a slewing bearing manufacturer